
「将来のために、しっかり貯金しよう」
「貯金ができる人の方がしっかりしている」
このような考えは私たちの生活においては当たり前のことで、逆に貯金をしない人やお金をたくさん使う人は「だらしない人」というイメージがありますよね。
では、国民全員がしっかりもので、みんなが貯金をする世界は理想的な世界になるのでしょうか?
実は、マクロ経済学の考えでは、みんなが貯金をすることは必ずしも良いこととは限りません。
むしろ、「国民全員がいっせいに節約して貯金を増やすと、結果的に国全体の貯金額はかえって減ってしまう」という結果になります。
今回は、個人の正しい行動が経済全体に悪影響を及ぼしてしまう「合成の誤謬(ごうせいのごびゅう)」と、その代表例である「貯蓄のパラドックス」についてわかりやすく解説します!
「合成の誤謬」とは何か?
経済学には、大きく分けて「ミクロ経済学」と「マクロ経済学」の2つの視点があります。
- ミクロの視点: 個人、ひとつの家計、ひとつの企業など、個別の動きを見る視点。
- マクロの視点: 国全体のお金の流れや、経済全体の動きを見る視点。
そして、「合成の誤謬」とは、
ミクロの視点では合理的で正しい行動であっても、全員が同じ行動をとることで、マクロの視点では意図しない悪い結果を引き起こしてしまう現象
を意味します。
ことわざの『木を見て森を見ず』にも例えられますが、経済において『個人の正解』を単純に足し合わせても『社会全体の正解』になるとは限らないという重要な教訓を示しています。
ミクロな事象だけでなく、マクロの統計や全体のつながりを俯瞰する視点を持つことで、経済を正しく読み解くことができるようになります。
貯蓄のパラドックスとは?
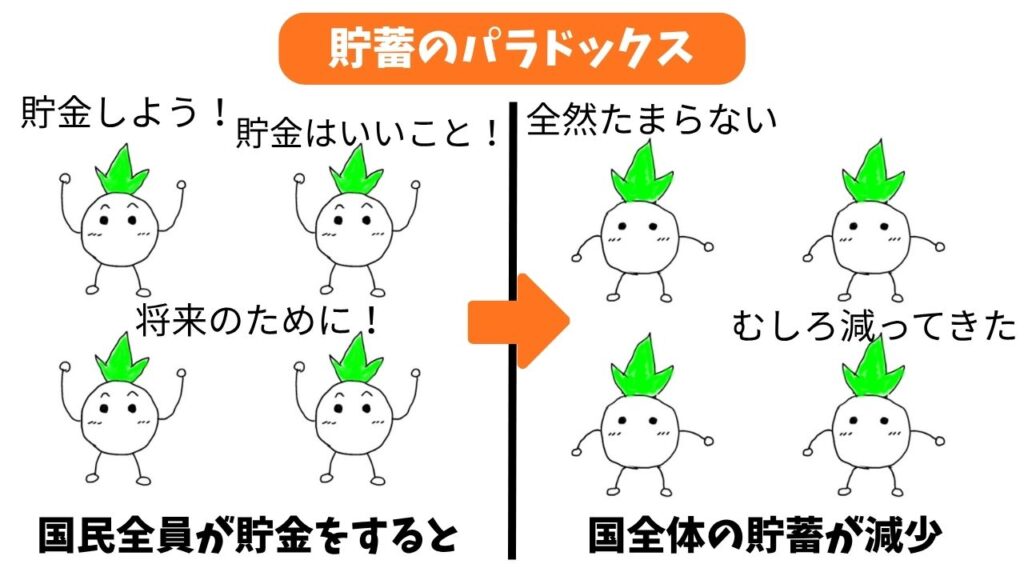
この「合成の誤謬」をマクロ経済学の視点から説明する代表例が「貯蓄のパラドックス」です。
みんなが貯金を増やそうとしているのに、なぜ国全体の貯蓄が減ってしまうのでしょうか?
マクロ経済学では、国の経済規模(国民所得)は、国全体の「投資」と「貯蓄」がバランスする(交わる)ところで決まると考えます。
つまり、I=Sが成立することになります。
それでは、貯蓄のパラドックスがどのように発生するのか、グラフを用いながら確認していきましょう!
① 初期の均衡状態
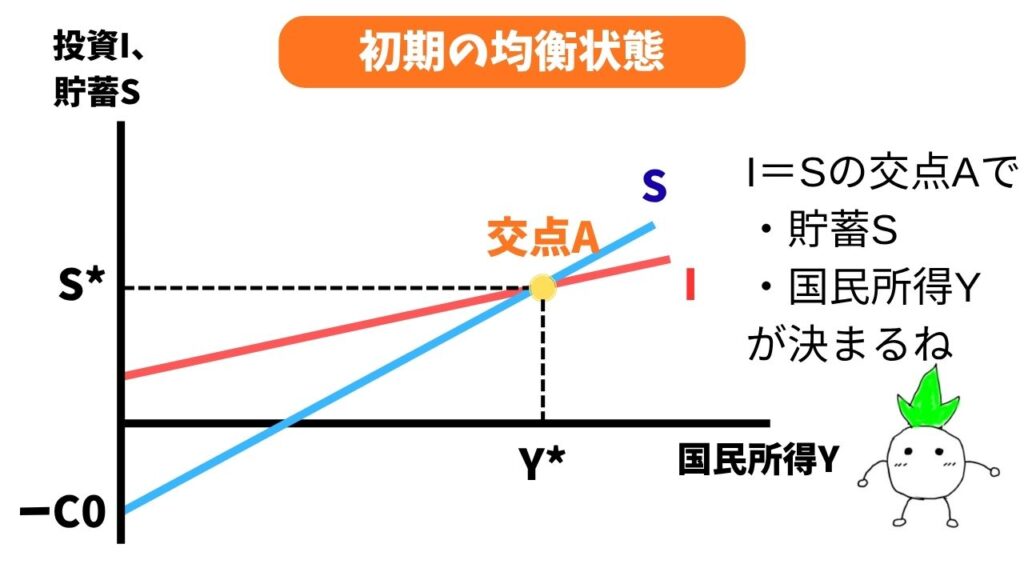
最初は、投資の線Iと貯蓄の線Sが交わる点Aで経済が安定しています。
このグラフの縦軸は貯蓄S、横軸は国民所得Yになります。
この線Sは貯蓄関数であり、以下の式で表されます。
S = ーC0 + sY
このときの国民全体の収入(国民所得)がY* 、国全体の貯蓄額がS*です。
② 貯蓄の線Sのシフト
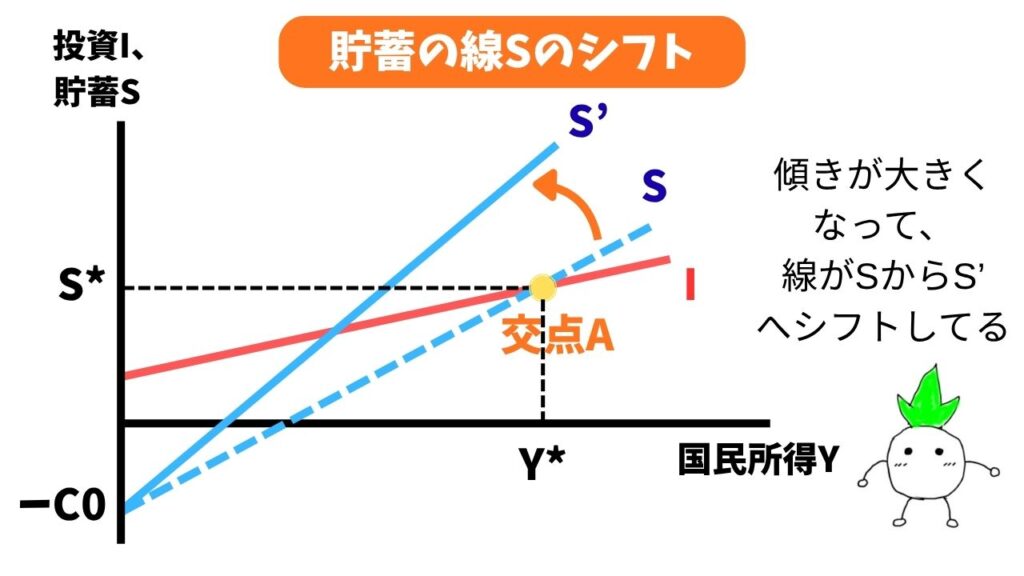
ここで、例えば「将来のために貯金をしよう」のように、人々が「収入のうち、貯金に回す割合(限界貯蓄性向s)」を一斉に高めたとします。
S = ーC0 + sY (S = sY ーC0)
限界貯蓄性向sはYの傾きなので、sが大きくなるということは貯蓄の線Sの傾きが大きくなることを意味します。(「Y=X」と「Y=2X」をイメージするとわかりやすいです。)
貯蓄の線Sの傾きが急になると、貯蓄の線Sが線S’へとシフトします。
③ 国民所得の減少
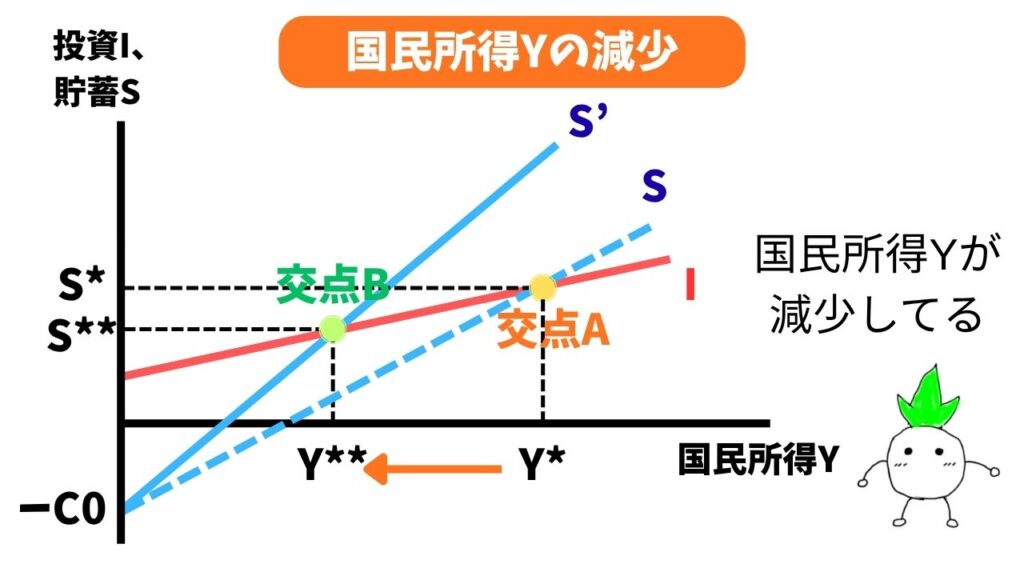
貯金に回すお金が増えるということは、裏を返せばその分だけ「消費」が減る(モノが売れなくなる)ことを意味します。
モノが売れなくなれば企業の業績が悪化し、従業員の給料が減らされたり、最悪の場合失業が増えてしまいます。
その結果、新しい交点Bでは、交点Aのときと比べて国民全体の収入(国民所得)がY*からY**へと大きく減少してしまいます。
④ 結論(パラドックス)
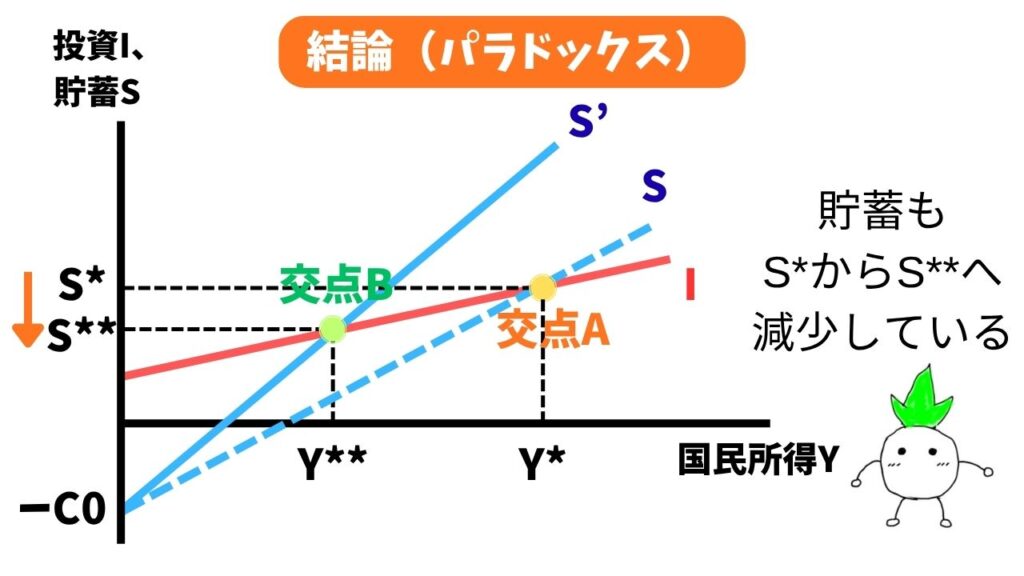
国民全体の収入そのものが縮小してしまったため、いくら「貯金に回す割合」を高くしていても元の給料が少なくなるので、最終的な国全体の貯蓄額はS*からS**へとかえって減少してしまいます。
このように、個人のレベル(ミクロ)では「貯蓄を増やす」という正しい行動も、経済全体(マクロ)の所得の増減を考慮せずに単純に当てはめてしまうと、全く逆の悪い結果を招きます。
これが「合成の誤謬」の恐ろしさといえます。

なぜ政府の役割(経済政策)が必要なの?
「合成の誤謬」が起きているからといって、個人に制限をかけることは難しいとされています。
なぜなら、それぞれが自分の身を守るために「合理的で正しい行動」をとっているからです。
国全体の貯蓄が下がってしまうからといって、貯金をしている人を責めることはできませんよね。
しかし、そのままでは経済の悪循環(デフレスパイラルなど)から抜け出すことができません。
そこで重要なのが「経済政策」です。
政府による財政政策や中央銀行による金融政策によって経済を刺激することで、景気の回復を狙います。
財政政策(政府による介入)
民間がお金を使わないのであれば、政府が代わりに借金(国債発行など)をしてお金を使い、強制的に「需要(モノを買う力)」を生み出すアプローチです。
- 公共投資の拡大(政府支出の増加): インフラ整備(道路や橋の建設)など、政府が事業を発注することで、企業の売上とそこで働く人々の所得を直接増やします。
- 減税や給付金: 税金を下げたり、現金を給付したりすることで、人々の手元に残るお金(可処分所得)を増やし、消費への心理的ハードルを下げます。
金融政策(中央銀行による介入)
日本銀行などの中央銀行が、世の中に出回るお金の量や金利をコントロールするアプローチです。
貨幣の流通量や金利を動かすことで経済を刺激します。
- 利下げ(金融緩和): 世の中の金利を下げることで、企業が銀行からお金を借りやすく(借金の利息負担を軽く)します。
- 投資の促進: 金利が下がって企業が「設備投資」を積極的に行うようになると、前回のグラフでいう投資関数(I)が上方にシフトします。投資の線が上に移動すれば、貯蓄の線(S)との交点も右上に移動し、減少してしまった国民所得(Y)を再び引き上げることができます。
対策の根本的な狙い
貯蓄のパラドックスの根本原因は、「経済全体としての需要不足」です。
貯金をするということは、その分消費が減少することを意味します。
「消費が落ち込んで誰もモノを買わない結果、企業の売上が減少して所得が減る」
という負の連鎖を断ち切るために、政府や中央銀行が「代わりに需要を作る(財政政策)」か「民間が投資しやすい環境を作る(金融政策)」ことで、強制的に経済に刺激を与えます。
「合成の誤謬」の具体例
「合成の誤謬」は貯蓄のパラドックスだけでなく、身近なところでも起きています。
例1:スタジアムでの立ち見
スポーツ観戦やライブ会場で、前の人が「もっとよく見よう」と立ち上がったとします。
すると、後ろの人も見えなくなるので立ち上がらざるを得ません。
結果として全員が立ち上がることになり、見えやすさは座っていた時と変わらないのに、全員が疲れるだけの結果になってしまいます。
例2:豊作貧乏
農家の人が「たくさん収穫して儲けよう」と、農作物をたくさん生産することは正しいことだと思いますよね。
しかし、すべての農家が生産量を増やして収穫量が増えてしまうと、市場に野菜が溢れかえります。
その結果、供給過多によって価格が暴落し農家全体の収入が減ってしまいます。

例3:パニック買い(買い占め)
災害時などに「トイレットペーパーなどの日用品が品薄になるかも」と不安になり、個人が少し多めに買い溜めをします。
個人の危機管理としては合理的といえますが、全員が同じことをすると日用品が市場から商品が消え去り、社会全体がパニックに陥ってしまいます。
実際、令和の米騒動では、震災による「念のためお米を余分に買っておこう」という行動がきっかけの一つになっています。

まとめ
いかがでしたでしょうか!
- 「個人にとっての良いこと=社会全体にとっての良いこと」とは限らない。
- 「合成の誤謬」は、個人の合理的な行動が集まることで、全体としてマイナスの結果を生む現象。
- 国の経済(マクロ)を、個人の家計簿(ミクロ)の感覚だけで語ると、本質を見誤る危険性がある。
「貯金をする」ことは良い行いでも、みんなが貯金をすると経済に大きなダメージを与えることになります。
「それなら、貯金じゃなくて新NISAなどの株式投資ならどう?」
このように考える人もいるかもしれません。
投資の場合、消費を減らして投資に回すと、貯金と同様に貯蓄のパラドックスが発生する可能性はあるものの、
- 新たに発行する株式を購入することで企業の投資資金になり、雇用や所得が増える
- みんなが株式投資をすることで株価が上昇して資産が増え、その結果消費が増える
といった経済にとってプラスの影響を与えることがあります。
今回の解説の通り、「自分だけいい思いをしよう!」と思って行動しても、結果的に自分も含めたみんなが損をすることもあるので、ぜひ「合成の誤謬」を意識して行動してみてはいかがでしょうか!
株式投資を始めるならDMM株がおすすめ!
口座開設から維持費まで完全無料で、24時間体制のサポート体制といった特徴もあるので初心者でも安心して取引が可能!日本株はもちろん、米国株や新NISAの取引も可能なので、これからの資産形成にもぴったりです。
さらに、日々の取引をするたびにDMM株ポイントがつき、そのポイントを現金に交換することもできます。
今回学んだ内容を活かして、まずは無理のない範囲から実践に移してみてはいかがでしょうか!



コメント