- 株式
- 株価決定理論
- インカム・ゲイン
- キャピタル・ゲイン
- 効率市場仮説
- リスク・プレミアム・レート
- 債券
- イールド・カーブ
株式と株式市場
株(株式)とは「会社の所有権の一部」を細かく分けたもので、「株を購入する=会社の一部を持つ(オーナーになる)」ことを意味します。
具体例を用いて株式の仕組みを見ていきましょう。
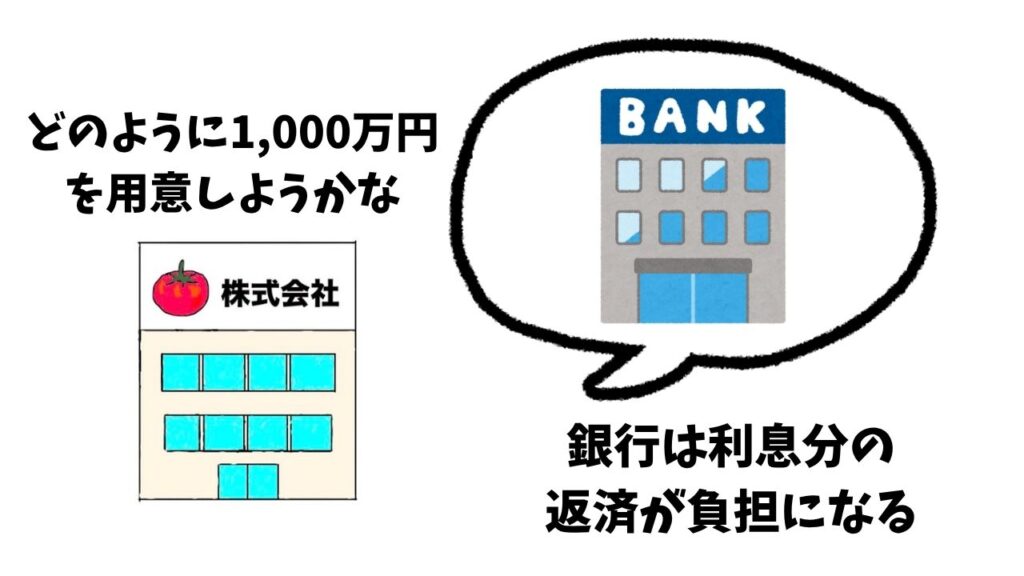
ケチャップを製造しているトマト株式会社(以下:トマト社)は、設備投資を行うための資金1,000万円を、どのように調達しようか考えています。(今回は説明をわかりやすくするために、現時点で株の発行を0としています。)
金融機関から1,000万円を調達(借金)する場合、元本の返済だけでなく利息の支払いが発生するため、結果的に企業の負担が大きくなってしまいます。(たとえば金利が5%の場合、支払利息だけで毎年50万円も出ていってしまいます)
そこでトマト社は、「株式を発行」して資金を集めることに決めました。
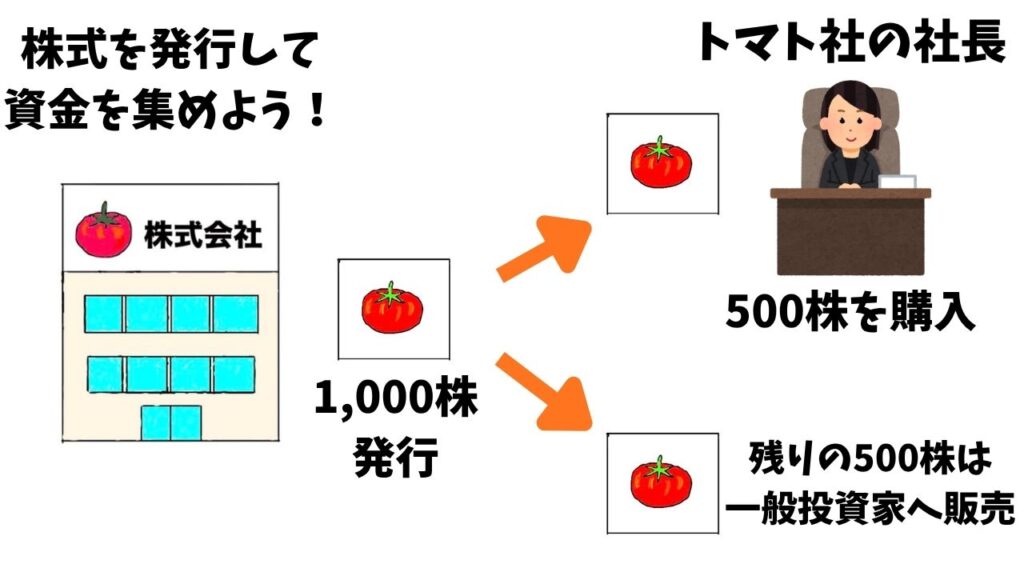
1株1万円の株式を新たに1,000株発行し、半分の500株は「トマト社の社長」が個人のお金で引き受け(購入し)、残りの500株を一般の投資家に向けて販売しました。

株式発行による資金調達は、投資家からの出資(会社の一部を買い取ってもらうこと)です。
そのため、銀行からの借入金(=他人資本)とは違って、返済の義務がない「自己資本」として扱われます。
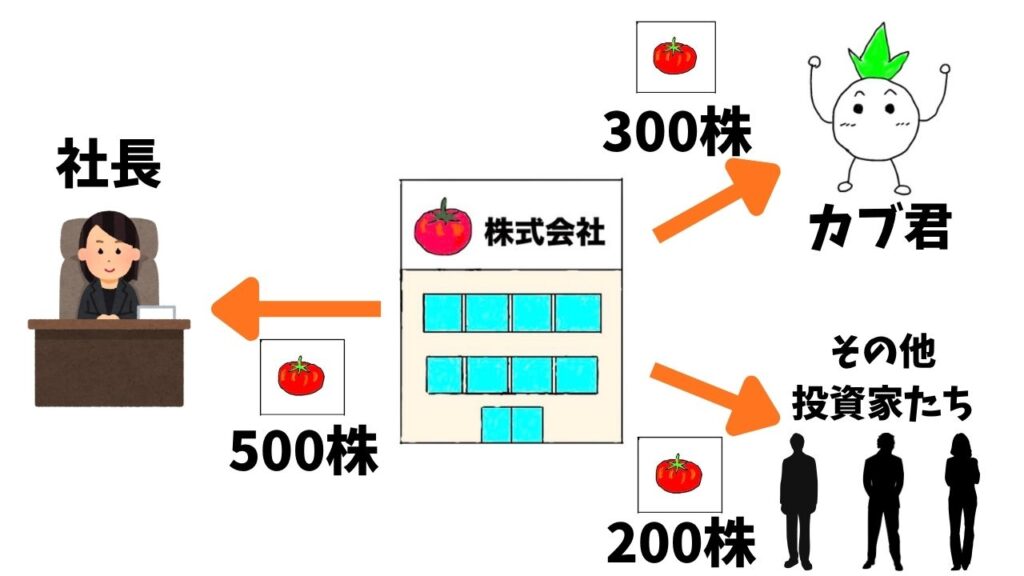
トマト社の製品が好きなカブ君はトマト社の株を300株購入して、残りの200株は投資家たちが購入しました。
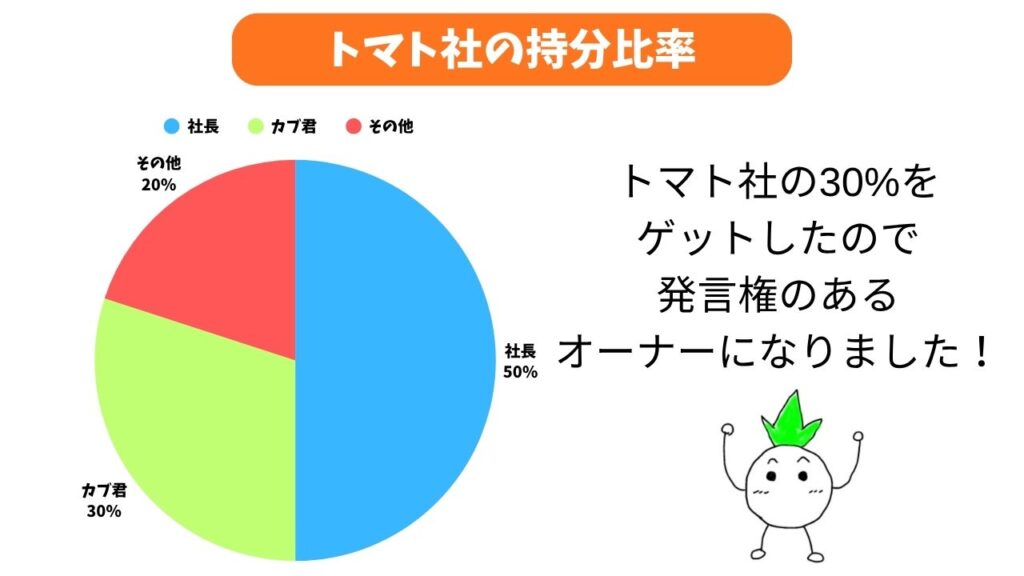
このとき、カブ君はトマト社の株主(=オーナー)になり、今後カブ君はトマト社の株主総会に参加して会社の意思決定に関わるなど「経営に参加する権利」を持つことになります。
また、株主になったカブ君は、経営に参加する権利のほかに、以下の2つの収益を受け取るチャンスを得ることができます。
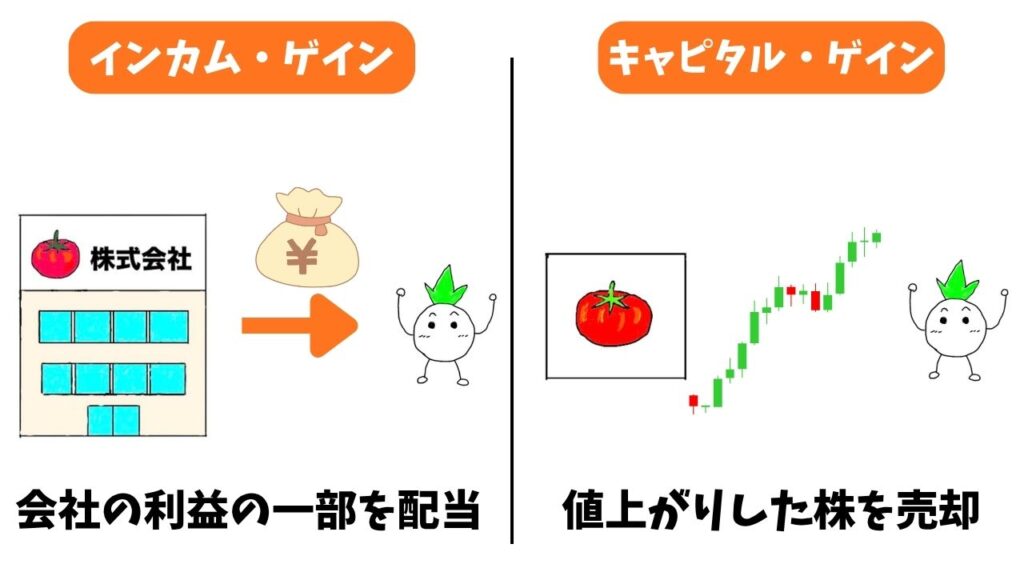
- インカム・ゲイン: 企業の利益の一部が、持ち株数に応じて分配される「配当金」の受け取り
- キャピタル・ゲイン: 業績アップで株価が上昇した際に、株を売却することで得られる「値上がり益(資産の増加)」
株価決定理論
株式市場において(完全情報が成立すると仮定)理論株価を説明する理論を「効率市場仮説」といいます。
この理論は「安全資産の利子率」と「危険資産の収益率」が裁定取引によって等しくなる(リスクの差を除く)ことから導かれます。
まず、安全資産として国債を想定し、その利子率(長期金利)をrとします。
そして、株価をpとすると、株式の保有から得られる収益は、当該企業の株主に対する配当d(1株あたり)と株価そのものの変動Δp(キャピタル・ゲイン or キャピタル・ロス)の和からなります。
以上から、株式の収益率は
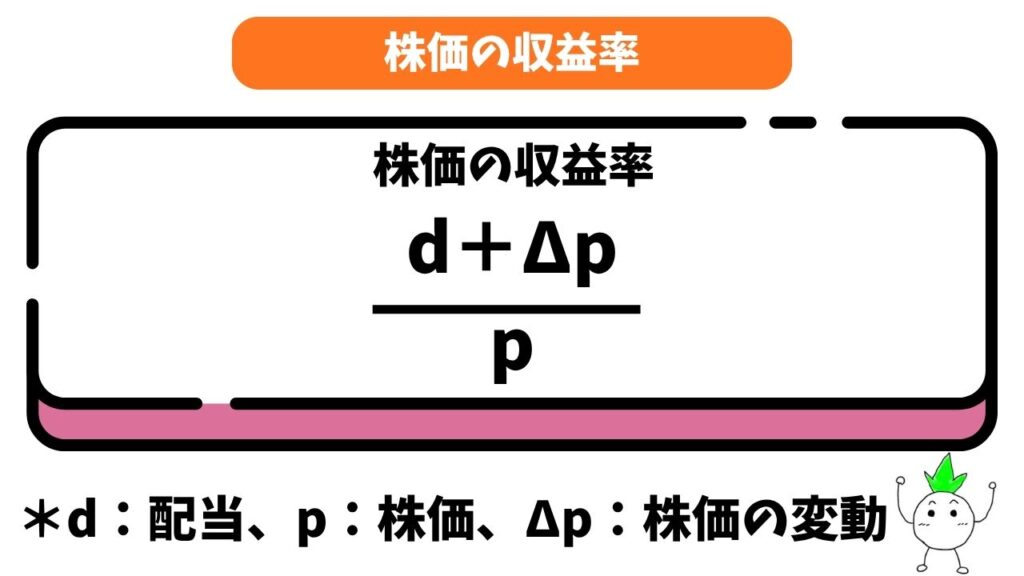
と表すことができます。
裁定取引によって、「安全資産の利子率r」と「危険資産の収益率(d + Δp)/p」が等しくなるので、この2つを=で結んで理論株価pを算出できそうですが、1点問題があります。
それは、株価はマイナスの方向へ変動するリスクがあることです。
投資家からすると、
「株は損をするリスクがあるのに、安全な投資(国債など)と同じ利益では割に合わない!」
と思いますよね。
そこで、投資家は安全資産の利益のほかに「余分に見返りを上乗せしてくれないと投資しない」とプラスアルファの利益を要求します。
この追加分のことを「リスク・プレミアム・レートρ」といいます。
この「安全資産r+リスク・プレミアムρ」と危険資産の収益率を=で結ぶと以下の式になります。
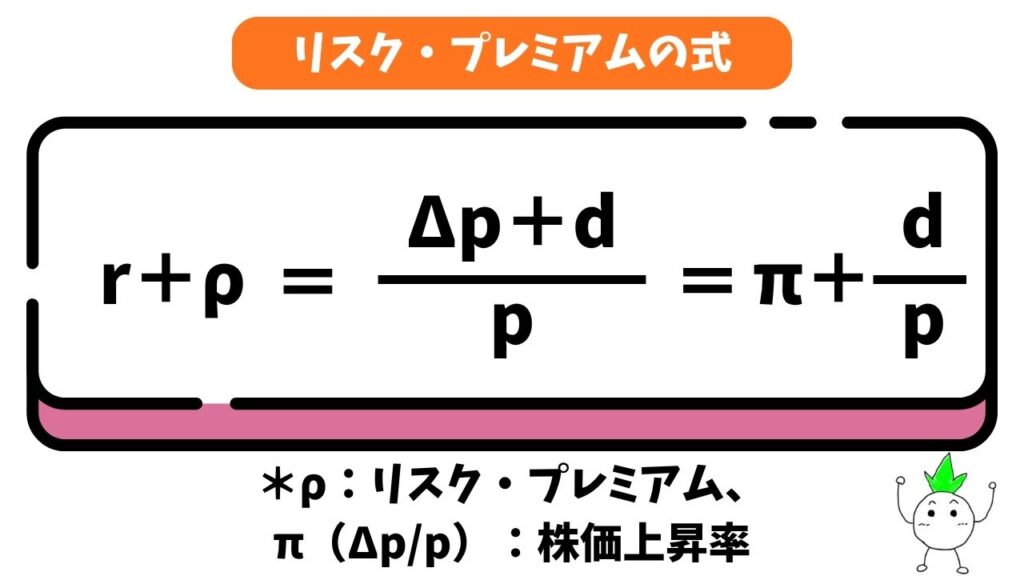
さらに、この式を以下のように変形することで、理論株価pを
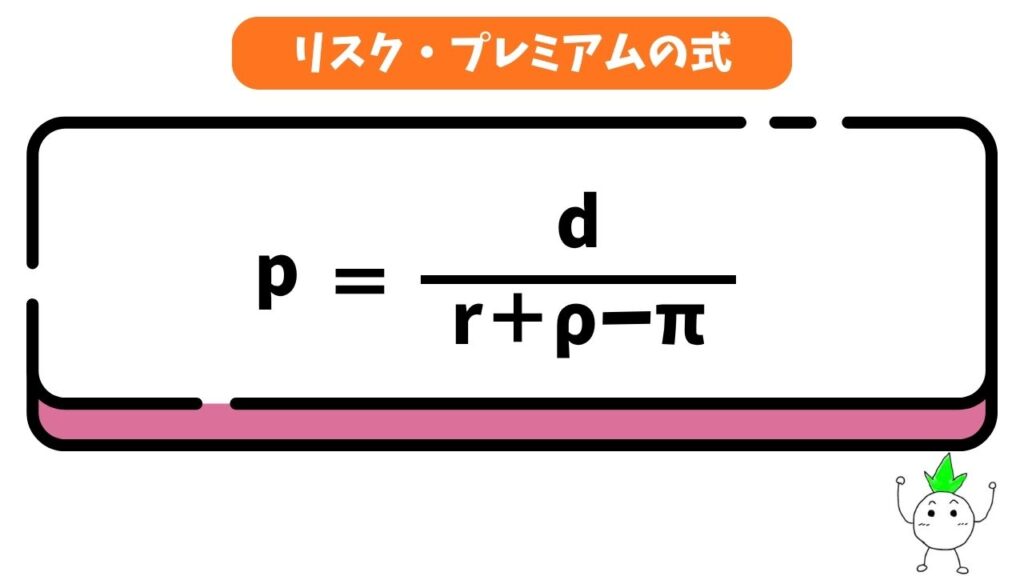
- 配当金d
- 国債の金利r
- リスク・プレミアムρ
- 期待株価上昇率π
を元に算出することができます。
債券と債券市場
債券は、政府(公債)や企業(社債)が資金調達するために発行する有価証券の一種です。
債券は株式ほど有名ではありませんが、国債など一部の債券はニュースでよく登場しています。
株式は「会社の所有権+配当を受け取る権利」でしたが、債券は借入の証明書(◯年後に△円返済します)のようなものになります。(会社の借金になるので、元本は返済されます)
例を用いて確認していきましょう。
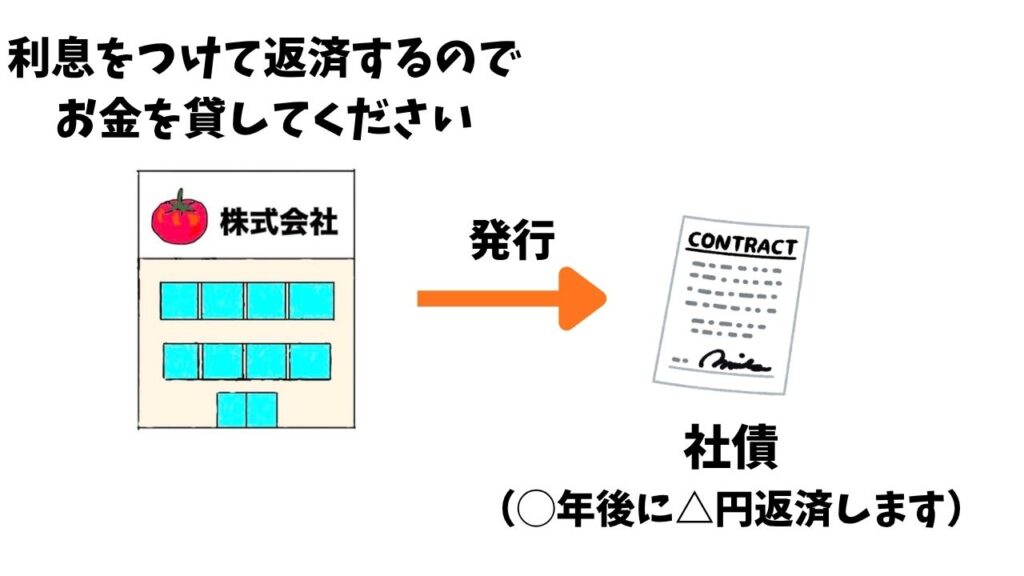
トマト社は資金を調達するため、社債を「期間3年間、額面10万円、利息5%」の条件で発行し、トマト社のケチャップを愛用しているカブ君は、トマト社の社債を1つ購入(10万円)することにしました。
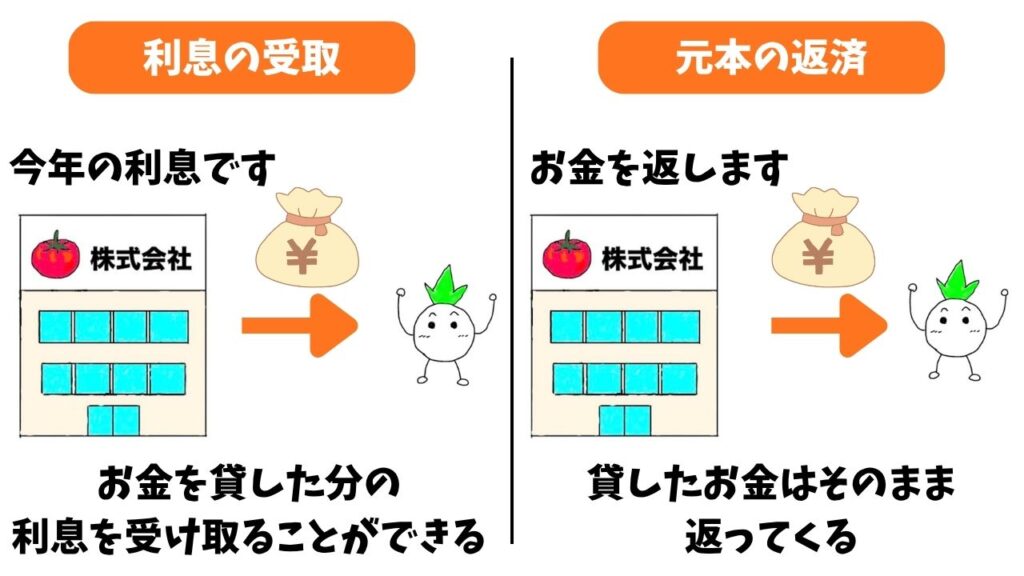
トマト社の社債は利息が5%、つまり10万円の場合1年あたり5,000円の利息がつくので、3年間の利息収益は15,000円になります。
利息の受け取りのほか、3年後には元本の10万円は返済されるので、カブ君は実質タダで15,000円手にすることになりました。
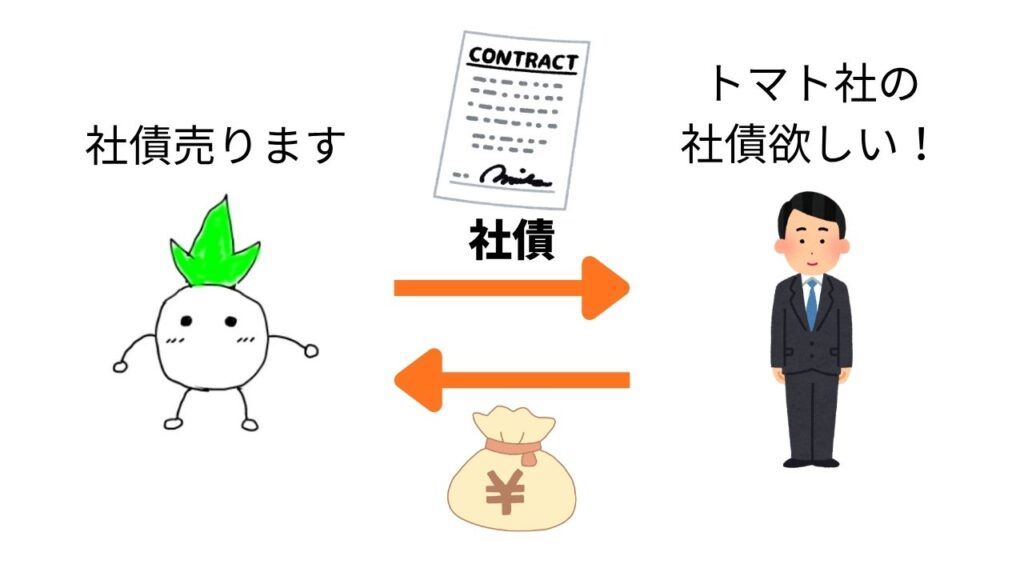
また、カブ君は3年を待たずに債券市場でトマト社の社債を売ることもできます。
カブ君とトマト社の例を見ると、債券はローリスク・ローリターンで始めやすい投資に感じるかもしれませんが、注意すべき点が1つあります。
それは、発行者が返済不能(償還不能=デフォルト)になるリスクです。
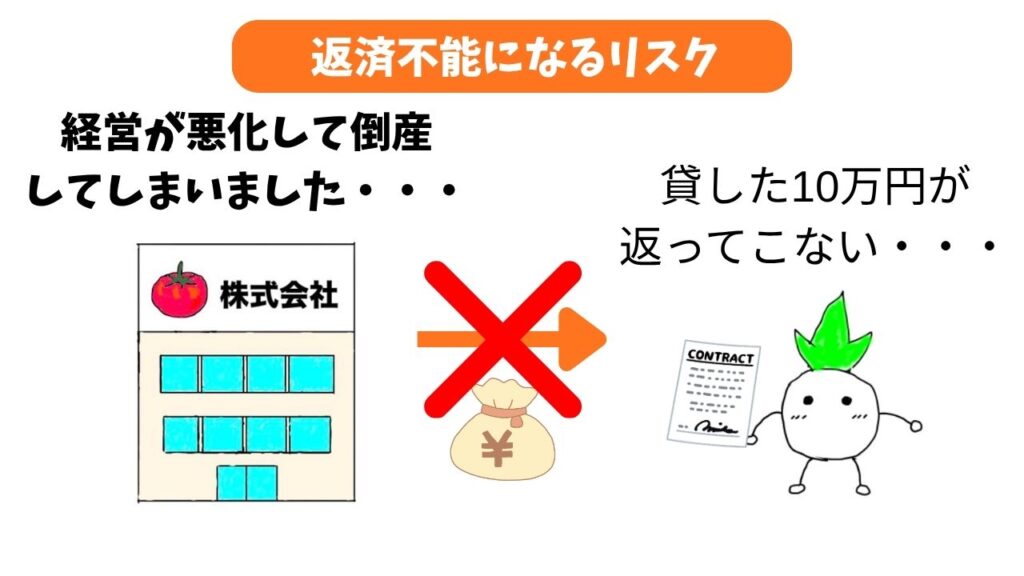
もしカブ君が社債を購入して1年の時点でトマト社の経営が悪化した場合、2年後には倒産して10万円の返済が行われない可能性が出てきます。
また、経営が悪化した企業の社債を購入しようとする人はほとんどいないので、債券市場での価格も下落してしまいます。
債券を購入する際は、この償還不能(=デフォルト)に注意する必要があります。
債券価格と利子率の決定理論
債券価格
先ほどは債券の仕組みを解説しましたが、ここではその債券の価格がどのように決定されるのかを確認していきます。
まずは、
- 債券から得られる毎年一定の利息:R
- 利子率:r
- 債券の購入価格:P
とします。
そして、債券を保有することで得られる収益の現在価値の合計を求めると、

になります。
この式の利子率r(分母)が大きくなると債券価格は小さくなり、反対に利子率rが小さくなると債券価格は大きくなります。
このように、「債券価格Pと利子率rは反比例する」ことになります。
イールド・カーブ
ここまでの解説をまとめると、債券は
- 発行元が破綻するリスクがある
- 債券の価格は変動する(=リスクのある資産)
であることがわかります。
つまり、債券の償還期間が長ければ長いほど、これらのリスクが高まってしまいます。
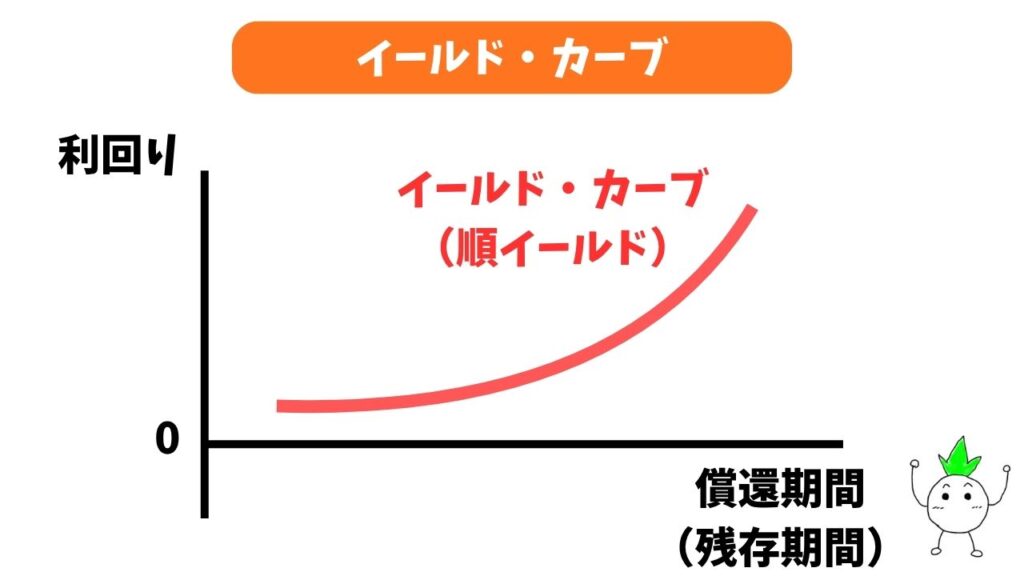
そのため、現実の市場では「償還期限の長い債券ほど利回りは高くなる」ことになります。
これをグラフにしたものを「イールド・カーブ(利回り曲線)」といい、右上りである状態を順イールドといいます。
本格的な試験対策・資格取得を目指す方へ
経済学(ミクロ・マクロ)は、公務員試験や中小企業診断士試験などの資格試験において、合否を分ける非常に重要な科目です。
当サイトでの基礎学習に加えて、過去問演習やプロによる体系的なカリキュラムを取り入れることで、合格がグッと近づきます。
独学に限界を感じている方や、最短ルートでの合格を目指す方は、試験対策として実績の高い「伊藤塾」をぜひ活用してみてはいかがでしょうか!