- 金融政策の二段階アプローチ
- マネーサプライ
- ハイパワード・マネー
- マネーストック統計
- 貨幣乗数
- 現金預金比率
- 預金準備率
- 裁定取引
貨幣市場と債券市場
ここではまず、ケインズに従って金融市場を2つに分類します。
- 債権市場・・・価値が変動する可能性のある、リスクのある資産(危険資産)
- 貨幣市場・・・元本が保証されるような安全な資産(安全資産)
金融市場において、「貨幣市場が均衡すれば債権市場も均衡することになる」という「ワルラスの法則」があります。
この法則が成立している場合、金融市場全体を分析するには貨幣市場の均衡のみを考慮すれば良いことになります。
中央銀行の役割
中央銀行の機能
その国の貨幣を管理しているのは中央銀行です。日本の場合は、日本銀行が中央銀行になります。
中央銀行は、他の銀行とは異なる特徴を持っています。
- 発券銀行(貨幣の発行券を持つ)
- 政府の銀行(政府の資金を取り扱う)
- 銀行の銀行(市中金融機関と取引を行う)
昔の日本は金本位制だったので、かつては中央銀行は金と交換可能な銀行券を発行・流通させていましたが、現在は政府の信用のもと法的強制力を持って貨幣を流通させています。(信用通貨制度)
中央銀行の金融政策
中央銀行は、金融市場の調節を通じて経済に影響を及ぼすことができます。
ただ、政府が公共事業などで直接お金を落とす「財政政策」とは異なり、中央銀行の「金融政策」は、最終目標である国民所得(景気)を直接増減させることはできません。
そこで、金融政策では、国民所得に強い影響を及ぼす「中間目標」を一旦のターゲットに設定してコントロールを試みます。
このように、直接ではなく間接的に目標を達成しようとする枠組みを「金融政策の二段階アプローチ」といいます。
また、このアプローチの出発点として、中央銀行が直接コントロールして動かすことのできる変数(手段)のことを「操作変数」と呼びます。
- 公開市場操作:公開市場における公債の売買によってハイパワード・マネーを操作。
- (法定)準備率操作:各銀行に対する法定準備率の操作によってハイパワード・マネーを操作。
- 金利操作:政策金利を調整することによって、コール市場における資金の流れを調整。
| 公開市場操作 | 準備率操作 | 金利操作 | |
| 緩和的金融政策 (マネーサプライ↑) | 買いオペ | 引下げ | 引下げ |
| 引締的金融政策 (マネーサプライ↓) | 売りオペ | 引上げ | 引上げ |
これらの金融調節のほかに、正常な金融システムの維持を図る『プルーデンス政策(信用秩序維持政策)』を、広義の金融政策に含めることがあります。
マネーサプライとハイパワードマネー
ケインズによると、貨幣には「価値尺度」「支払手段」「価値保存」の3つの機能があります。
ここでは貨幣供給のマネーサプライと、管理可能な貨幣量のハイパワード・マネーについて解説します。
この2つは慣れるまで混同しやすいので、何度も確認しましょう!
マネーサプライ
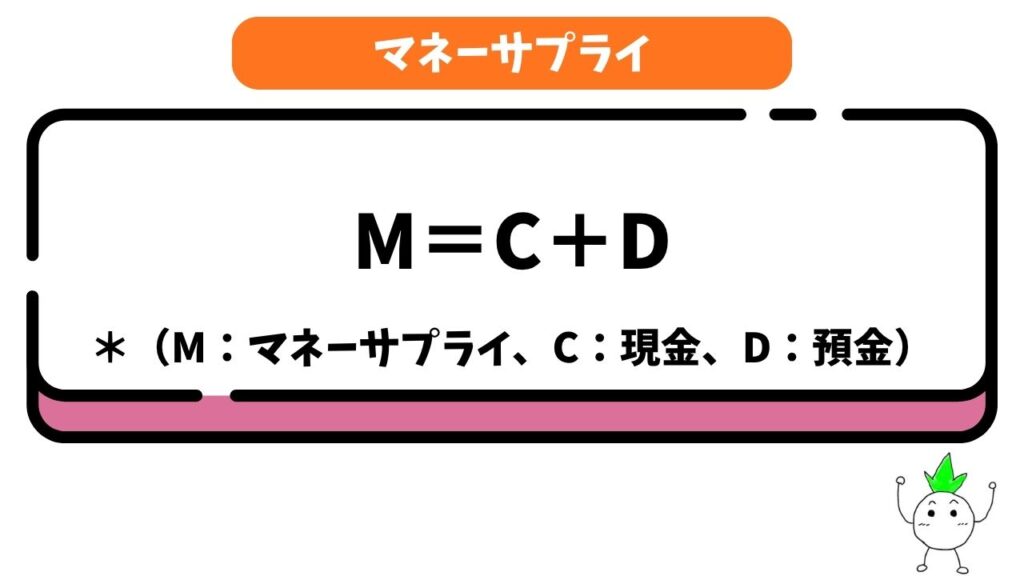
マネーサプライ(貨幣供給量)Mは「支払い手段としての貨幣」のことを指します。
マネーサプライは通貨の保有主体(非居住者を除く非金融法人及び家計、地方公共団体)の保有する現金通貨Cと預金通貨Dの和と定義されます。

現金通貨Cの定義が難しく感じるかもしれませんが、簡単に言い換えると「銀行以外の『普通の会社』や『一般の人々(家計)』、『地方自治体』が持っている、世の中のお札や硬貨の合計」のことです。
現金通貨に関しては「金融機関以外で流通している現金」であることがわかりましたが、預金に関しては預金の種類によって支払いの利便性が変わります。
例えば、定期性預金一定期間引き出せず、手数料を支払って解約しないと使用できません。
そこで日本では、支払い手段である預金を「どこまで貨幣として含めるか」によって分類し、4つの指標を『マネーストック統計』として公表しています。
- M1=現金通貨+預金通貨
- M2=現金通貨+預金通貨+純通貨+譲渡性預金(CD)
- M3=M1++純通貨+譲渡性預金(CD)
- 広義流動性=M3+金銭の信託+投資信託+金融債+銀行発行普通社債+金融機関発行CP+国債+外債
*注意点
・M1とM3の発行者は全預金取扱期間
・M2の発行者は国内銀行等(ゆうちょ銀行、信用組合、農漁協等を含まない)
ハイパワード・マネー
中央銀行が直接管理が可能な貨幣の量のことをハイパワード・マネーといい、現金Cと準備金Rの和で表されます。
ハイパワードマネーHは、以下の2つの合計から成り立っています。
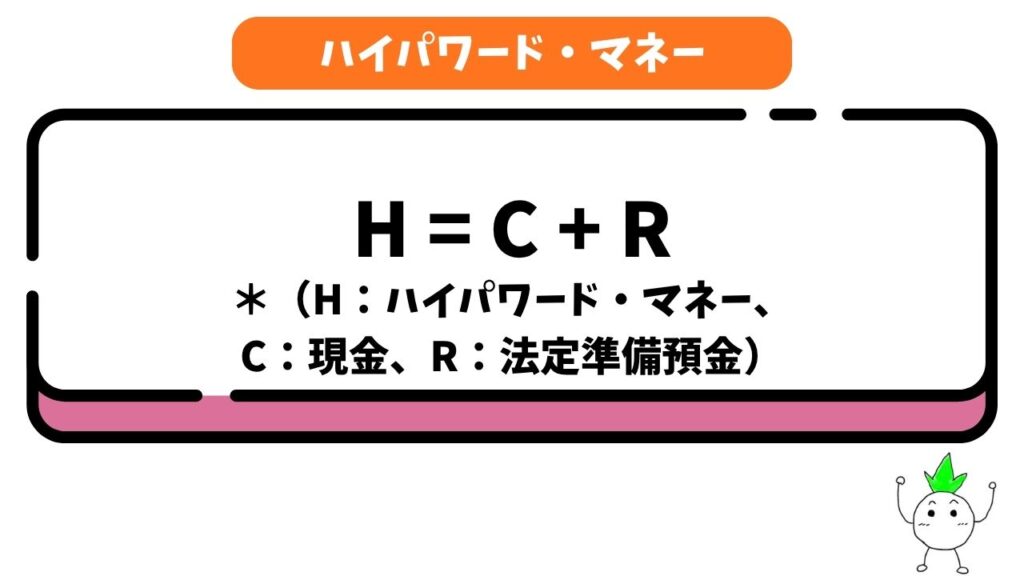
- C(現金通貨): マネーサプライと同様、私たち一般人や普通の会社のお財布に入っているお札や硬貨(金融機関以外)。
- R(法定準備預金、日銀当座預金): 民間の銀行(三菱UFJ銀行、みずほ銀行など)が日銀に預けているお金。
貨幣乗数
貨幣乗数
先ほどのマネーサプライとハイパワード・マネーの式を組み合わせると、以下のような式になります。
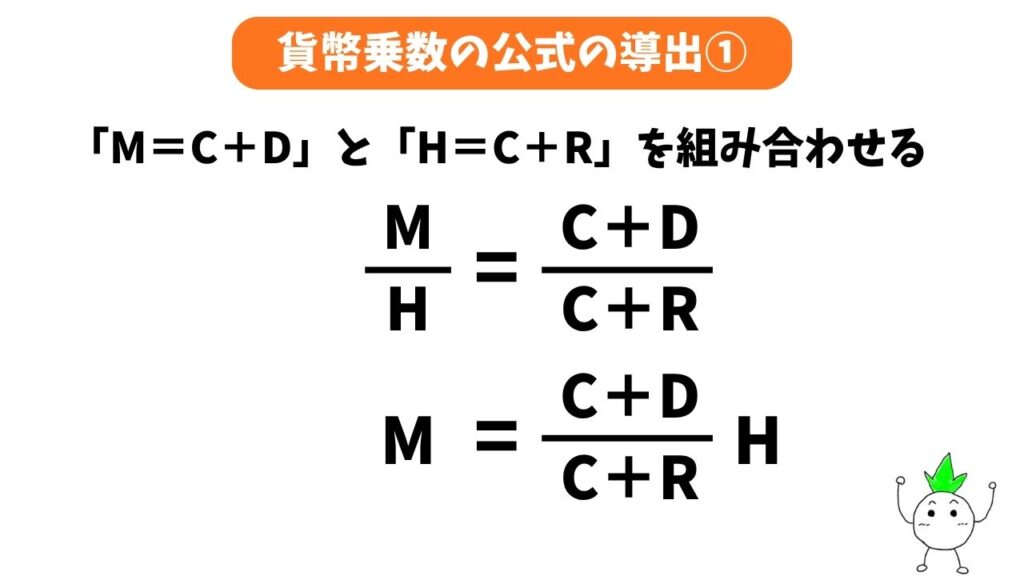
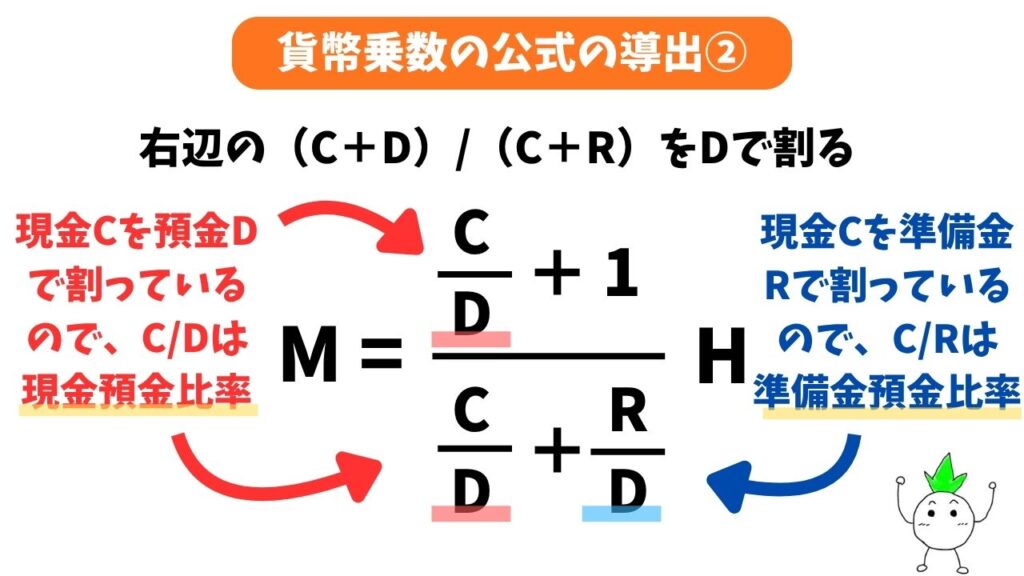
これをまとめると、以下の公式になります。
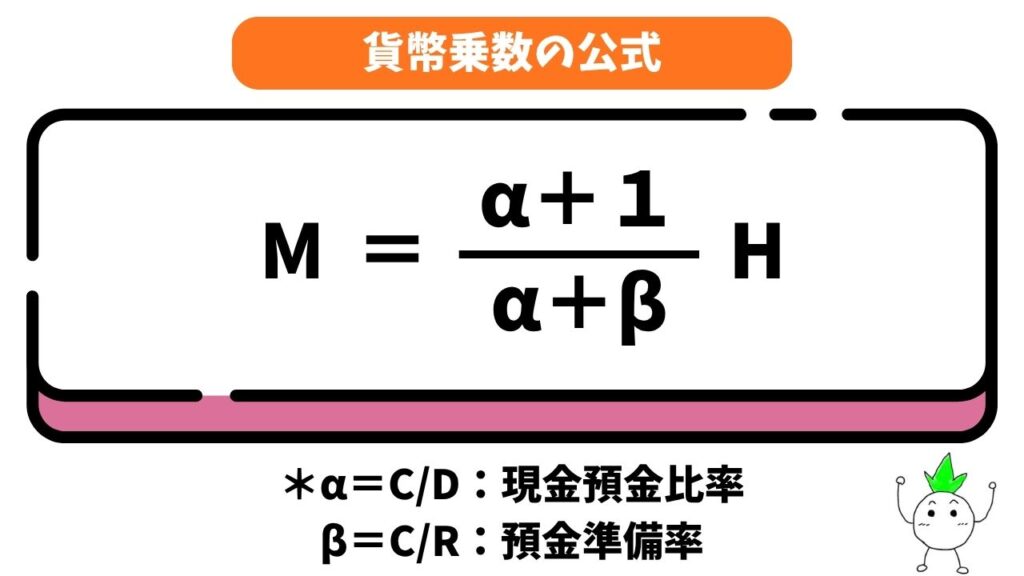
この式の(α+1)/(α+β)のことを貨幣乗数といいます。
預金Dの一部が準備金Rになるので「準備率R/D(=β)<1」になります。
つまり、貨幣乗数は1よりも大きくなります。
それでは、貨幣乗数の構成要素である現金預金比率と準備率についてみていきましょう。
現金預金比率
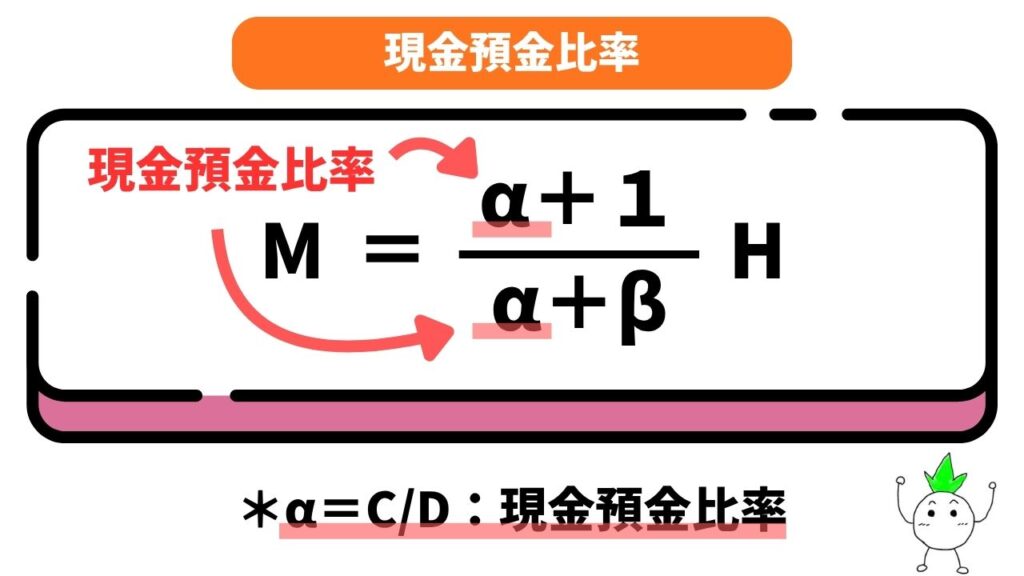
現金預金比率が上昇するということは「お金を預けずに手元に置いておく」人が多くなることを意味します。
その結果、銀行に入ってくるお金が減少し、銀行の信用創造(以下で解説)が低下して生み出されるマネーサプライが減少します。(=現金預金比率が減少するとマネーサプライは大きくなる)
つまり、貨幣乗数は現金預金比率の減少関数となります。
準備率
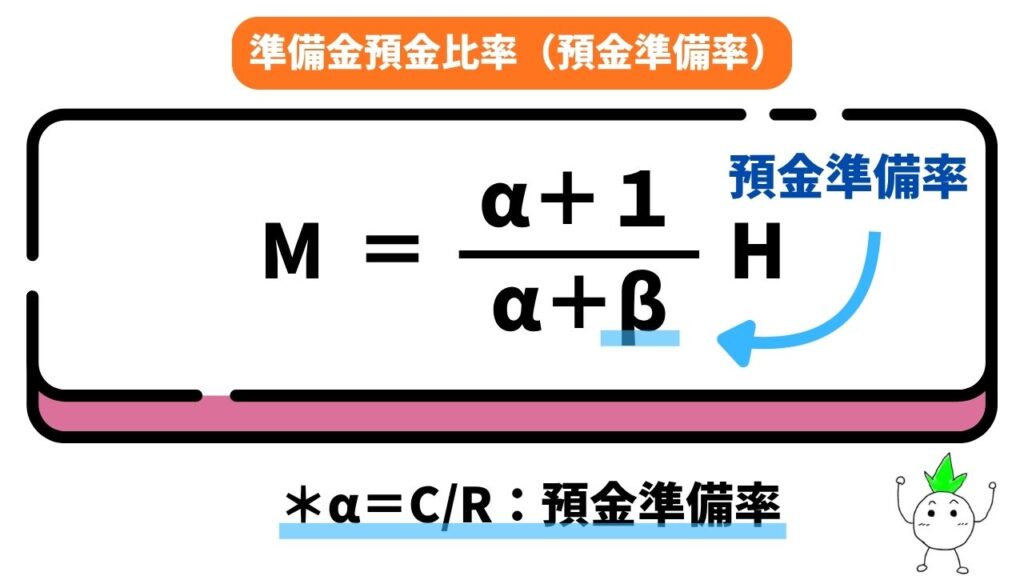
先ほど解説した通り、
- 準備率の引き下げ・・・マネーサプライが大きくなる
- 準備率の引き上げ・・・マネーサプライが小さくなる
という関係がありました。
準備率「R/D(=β)」は分母にあるので、準備率が小さくなると貨幣乗数の値が大きくなり、その結果マネーサプライが大きくなることが式からわかります。
つまり、貨幣乗数は準備率の減少関数となります。(準備率が小さくなると貨幣乗数が大きくなる)
銀行の信用創造
参考書やテキストの銀行の信用創造の説明は難しめなので、ここでは具体例を用いて解説します。
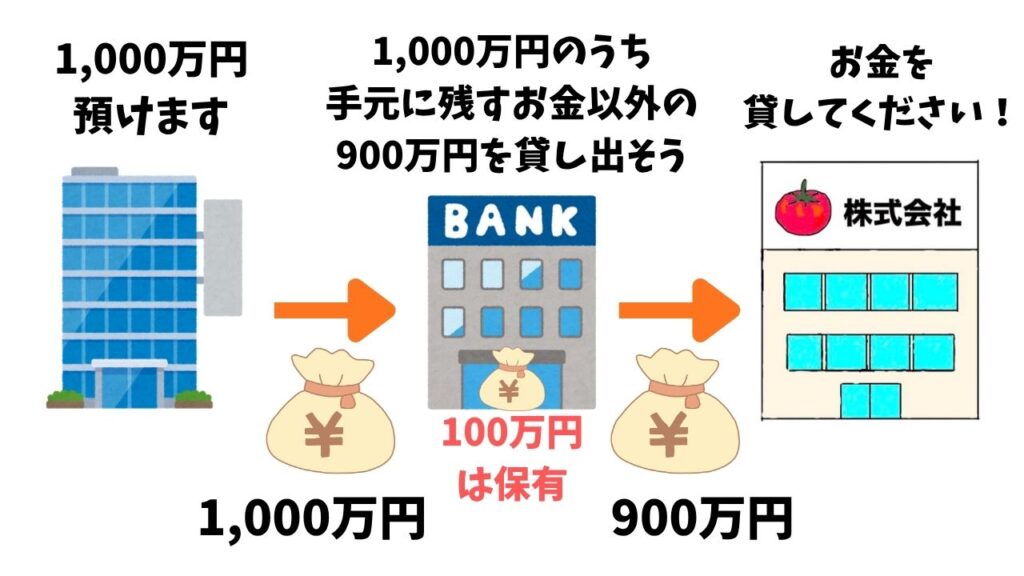
銀行は、あるお客さんから預金1,000万円(本源的預金)を受け入れて、手元に準備率βである10%の割合を残して残りの(1ー10%)×1,000万円=900万円を貸し出しに回しました。
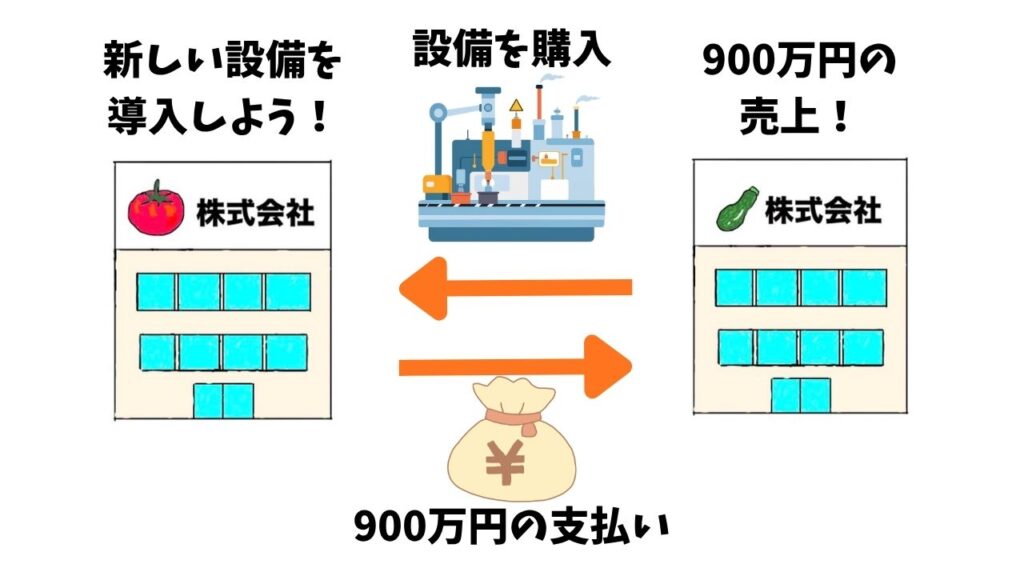
そして、銀行から900万円の借り入れを行なったトマト株式会社はそのお金を投資に回してケチャップを製造する機械をズッキーニ社から購入しました。
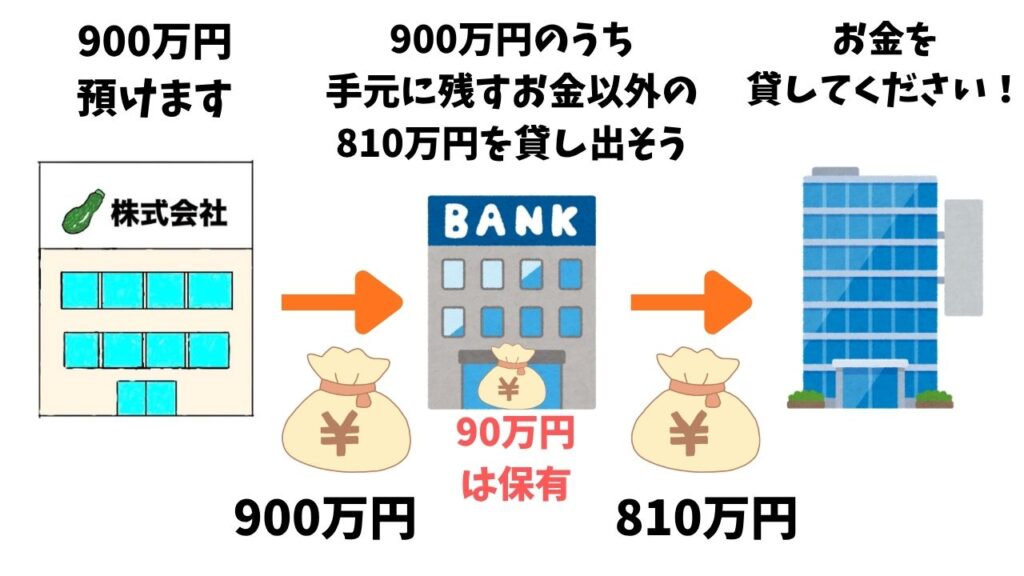
投資材を供給したズッキーニ社は、売上額900万円を銀行に預金します。
銀行は900万円の預金のうち、準備率10%を残して、残りの(1ー10%)×900万円=810万円を貸出に回します。
このように、「預金される→10%(準備率β)を残して貸し出す→支払われた先でまた預金される」というリレーが無限に繰り返されていきます。
これを数学の無限等比数列の輪の公式より、以下のように表すことができます。
これを信用創造といい、1/βの値を信用乗数(貨幣乗数)といいます。
「預金額が1,000万円で準備率が10%のとき、新たに創造される金額は?」という問題があった場合は
1,000万円/10%=1億円(総額)
になりますが、今回の問題は「信用創造で新たに生み出された額」を求められているので
1億円ー1,000万円=9,000万円
9,000万円が答えになります。
利子率と裁定取引
利子率とは、資産を保有することで得られる資産1単位当たりの収益、つまり収益率といえます。
例えば、金利が3%のときに100万円預金すると、1年で3万円の利益(収益)が出ますよね。
そして、裁定取引とは「収益性の高い資産に資金を移動させて利益を出すこと」を意味します。
ここでは、例を用いて利子率と裁定取引の関係を解説します。
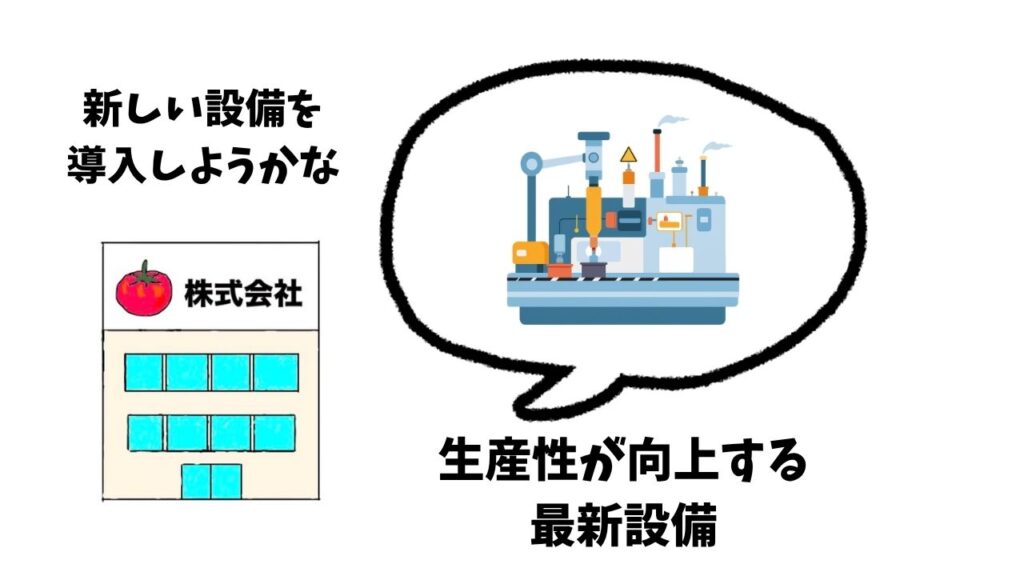
トマト社が、新しくケチャップ製造マシン(資本設備)を導入しようとしています。
ここで、以下の2つの数字を比べます。
- 金利(利子率r):3%
- 資本レンタル価格:8%
金利(3%)より、機械が稼ぐ利回り(8%)の方が高いため、ここには裁定取引のチャンスがあります。
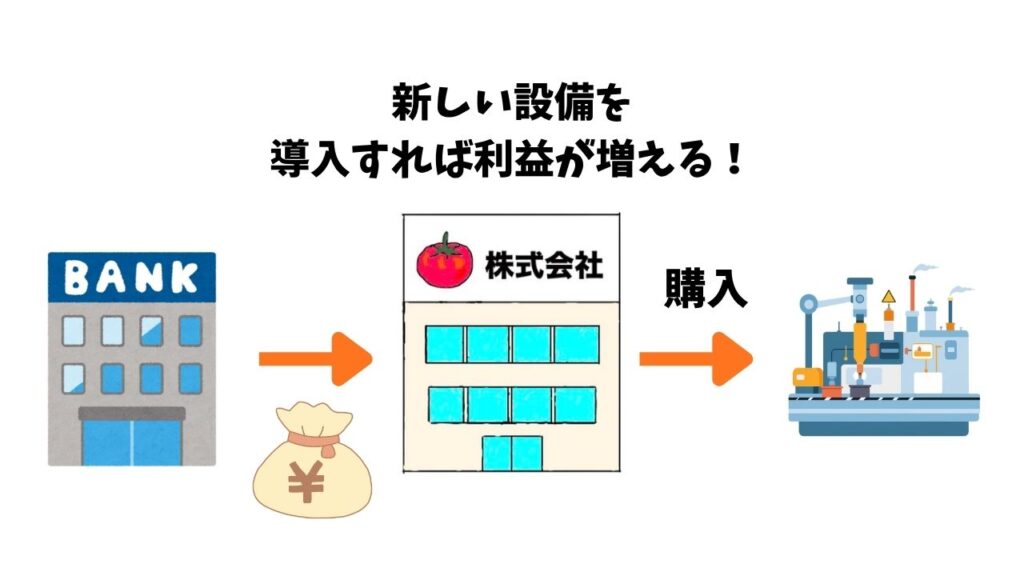
このチャンスを見つけたトマト社は、銀行にあるお金を引き出したり借り入れをして、それをどんどんケチャップ製造マシン(資本設備)の購入にあてていきます。
機械をどんどん増やしていくと、工場はどうなるでしょうか?
「たくさん利益が出る→利益が減っていく画像」
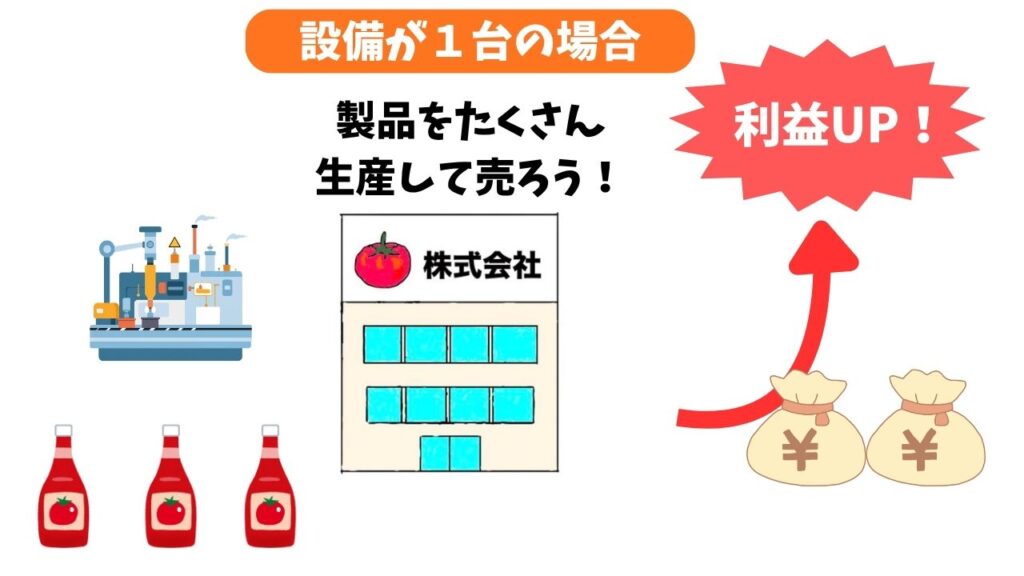
最初の1台目は、社員もフル活用できるため「8%」という高い利益(生産性)を生み出します。
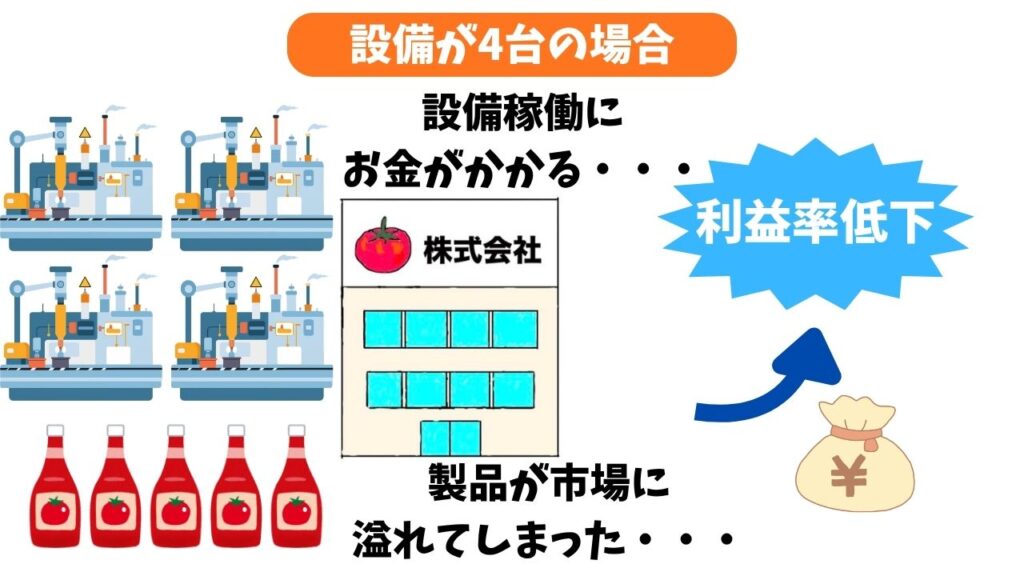
しかし、2台、3台……と増やしていくにつれ、工場が手狭になったり、機械を操作する人が足りなくなったり、ケチャップを作りすぎて値崩れしたりします。
つまり、
「機械(資本)を増やせば増やすほど、追加の1台が稼ぎ出す利益(限界生産性)はどんどん小さくなっていく」
ことになります。
これを経済学では「資本の限界生産力逓減(ていげん)の法則」と呼びます。
この逓減の法則が働くため、機械が稼ぎ出す利回りである「資本レンタル価格」も、「8%→6% →4%」と、どんどん低下していきます。
投資(貨幣から資本への代替)を進めるにつれて資本レンタル価格は低下し続け、最終的に「銀行の金利と同じ3%」まで下がることになります。
その結果、マクロ経済学の投資理論では、以下の式が成立することになります。
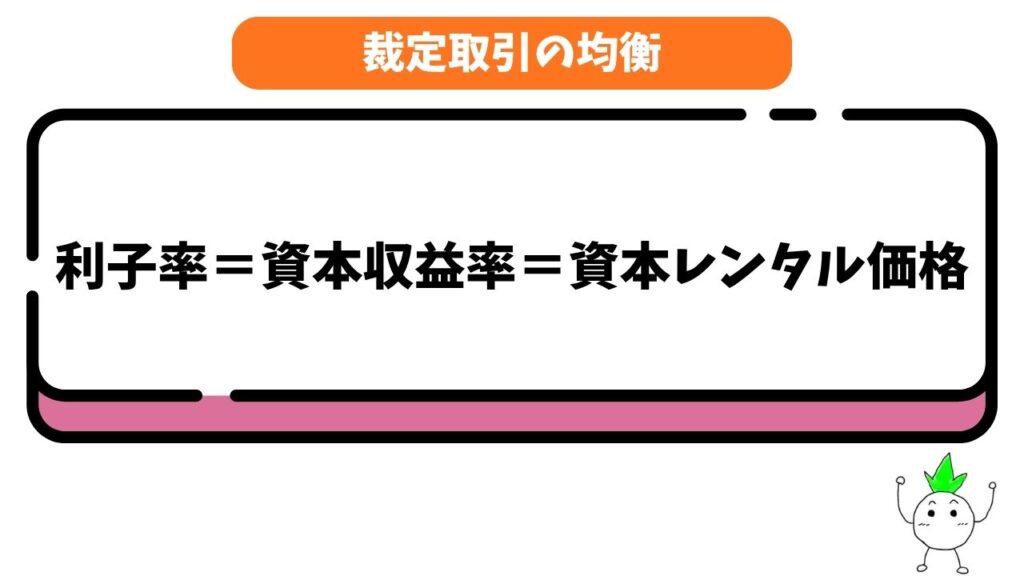
このように、収益率の有利な資産を選択する裁定取引を行うと、結果として収益率を均等化させることになります。
本格的な試験対策・資格取得を目指す方へ
経済学(ミクロ・マクロ)は、公務員試験や中小企業診断士試験などの資格試験において、合否を分ける非常に重要な科目です。
当サイトでの基礎学習に加えて、過去問演習やプロによる体系的なカリキュラムを取り入れることで、合格がグッと近づきます。
独学に限界を感じている方や、最短ルートでの合格を目指す方は、試験対策として実績の高い「伊藤塾」をぜひ活用してみてはいかがでしょうか!