- フィリップス曲線
- 修正フィリップス曲線
- 失業率
- 静学的期待形成仮説
- 適応的期待形成仮説
- 合理的期待形成仮説
- ルーカス批判
フィリップス曲線
イギリスの経済学者であるフィリップスは、約1世紀にわたる時系列データから
「インフレ率(物価の上昇率)」と「失業率」の間に負の相関関係(トレードオフ)
があることを見出しました。
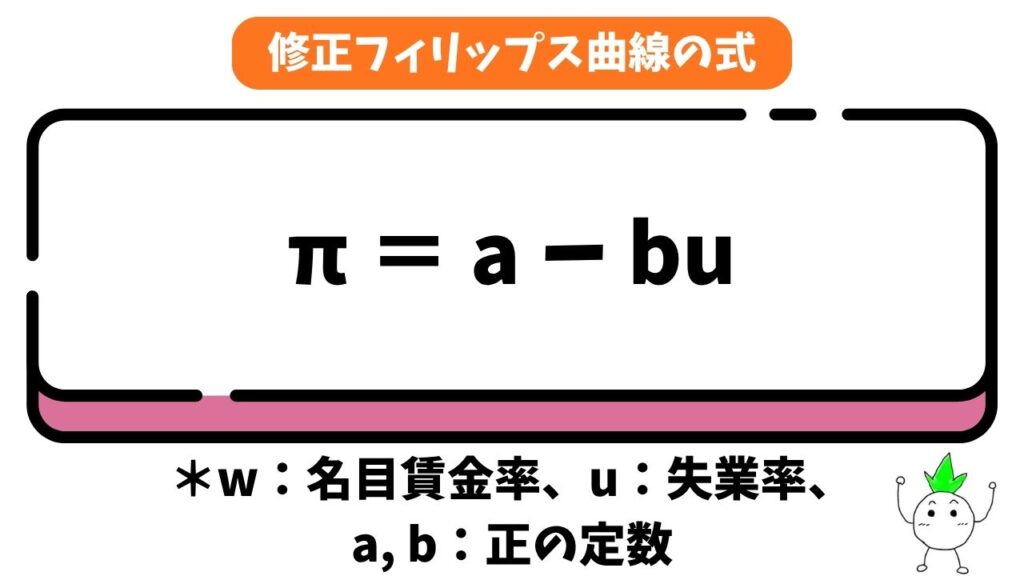
これを式で表すと以下のようになります。
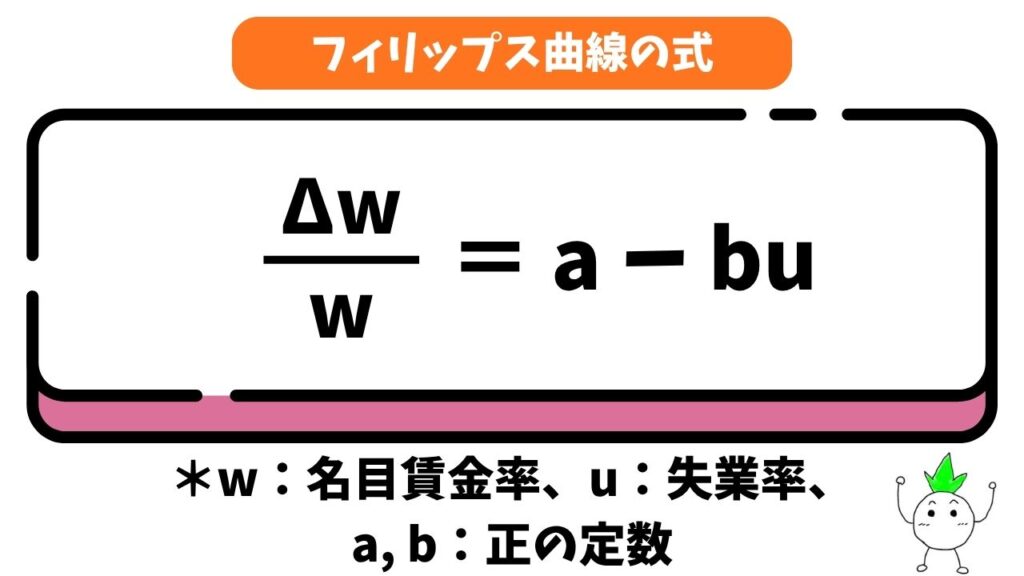
(w:名目賃金率、u:失業率、a, b:正の定数)
ただ、一般にマクロ経済学では、この名目賃金上昇率を一般物価水準の上昇率、すなわち「インフレ率π」で置き換えた「修正版フィリップス曲線(物価版フィリップス曲線)」が用いられます。
フィリップス曲線は、縦軸にインフレ率、横軸に失業率をとった平面に描かれる右下がりのグラフになります。

また、先ほどインフレ率(物価の上昇率)と失業率には負の相関関係(トレードオフ)があるといいましたよね。
これは、「インフレ抑制(物価の安定)」と「失業率の低下」の同時達成は不可能であり、政府は政策の組み合わせにおいてトレード・オフの選択を強いられることを意味します。
ケインズのAD-AS分析を思い返してみましょう。
総需要管理政策によってAD曲線が右へシフトすると、
- 物価の上昇
- 国民所得Yの増加
が起こります。
つまり、物価が上昇してインフレ傾向(物価の上昇)になると経済が回って国民所得が増加して失業率が低下するのが自然です。
そのため、
- 物価を安定させたい
- 失業率を低下させたい
場合は、どちらか一つ選ばなければなりません。
自然失業率
古典派の労働市場観において、労働の需要と供給が一致し完全雇用が実現している状態であっても、現実の失業率がゼロになるわけではありません。
現在の均衡実質賃金率のもとで働く意思のある人がすべて雇用されている(非自発的失業が存在しない)状態であっても、自発的失業や摩擦的失業は存在し続けるためです。
このような、政策的介入のない長期均衡状態において存在する失業率の水準を自然失業率と定義します。
マネタリストの見解
マネタリストを代表するフリードマンは、
「実際に観察されるフィリップス曲線は短期的なもので、長期的には垂直になるはずである」
と主張しました。
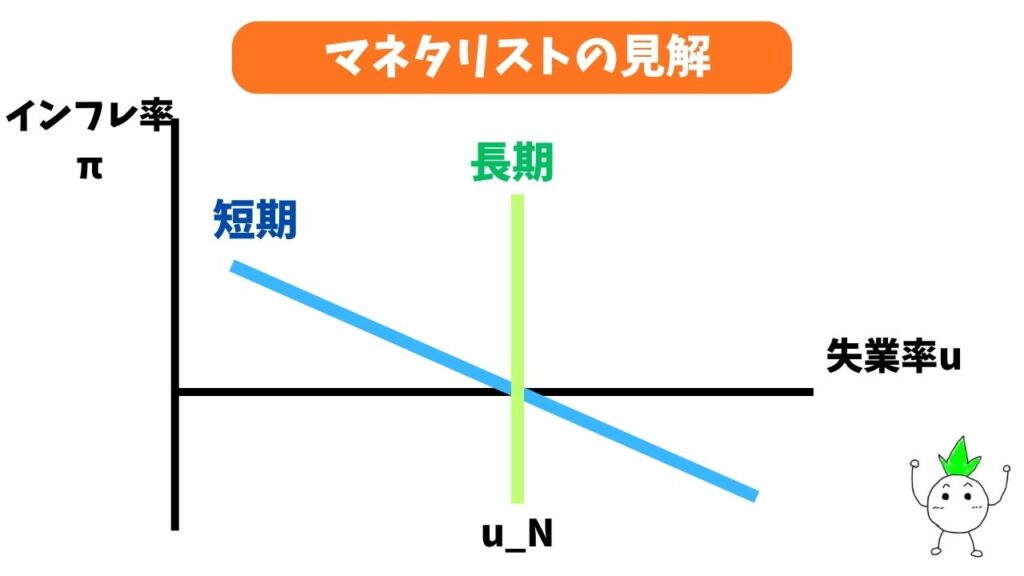
フリードマンは、
「拡張的な政策によって失業率を自然失業率水準u_Nより引き下げることは、短期的には可能であっても長期的な効果に過ぎず、長期的には必ず自然失業率の水準に回帰する」
と主張しました。
期待インフレ率とフィリップス曲線
フリードマンは、従来のフィリップス曲線が
「現実のインフレ率」と「経済主体が予想する期待インフレ率」を混同している
と批判し、新たに「期待インフレ率π^e」を導入したフィリップス曲線を提唱しました。
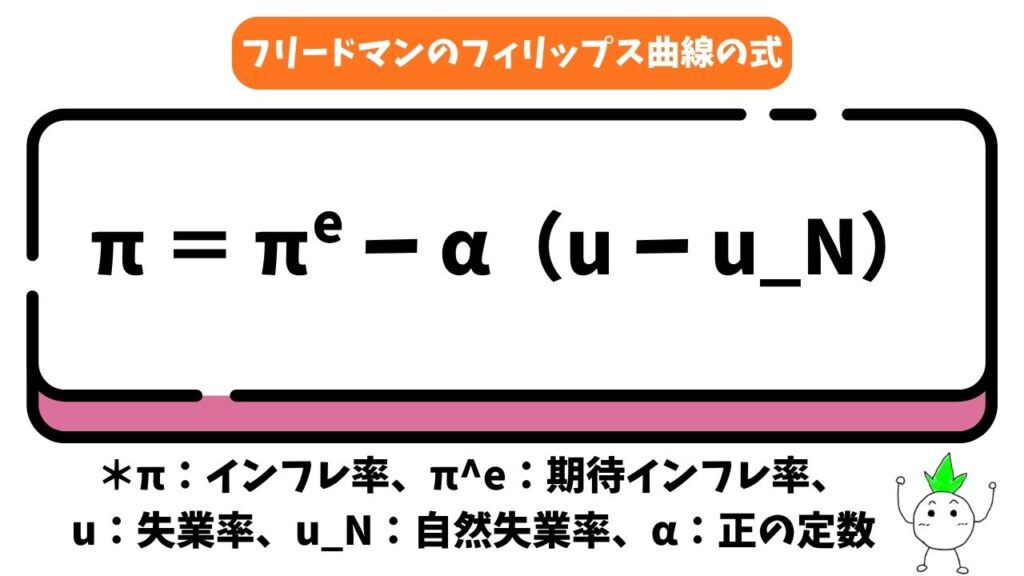
(π:インフレ率、π^e:期待インフレ率、u:失業率、u_N:自然失業率、α:正の定数)
短期において、経済主体の期待インフレ率π^eが現実のインフレ率πに一致していない場合、この式は右下がりのグラフとして描かれます。
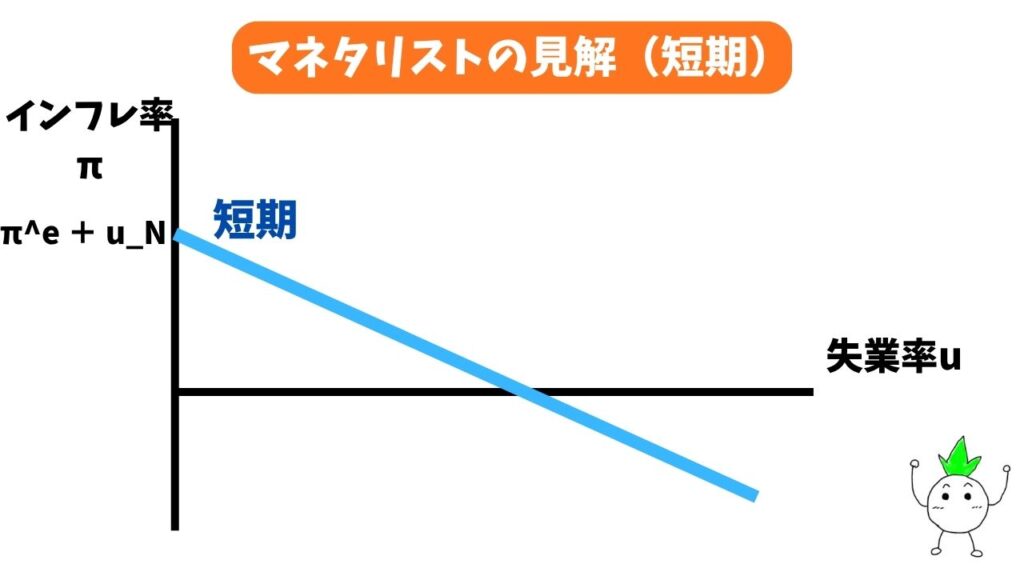
このとき、右辺の(π^e + u_N)を切片とみなせるため、経済主体の期待インフレ率π^eが上昇すると、短期フィリップス曲線自体が上方へシフトすることになります。
長期フィリップス曲線と裁量的財政政策
フリードマンは、
「ケインジアン的な裁量的政策(財政政策および金融政策)は短期的には失業率を低下させる有効性を持つものの、長期的には無効になる」
と主張しました。
その原因は、「貨幣錯覚」にあると説明しています。
そのプロセスを見ていきましょう。
① 短期的な効果(a点からb点への動き)
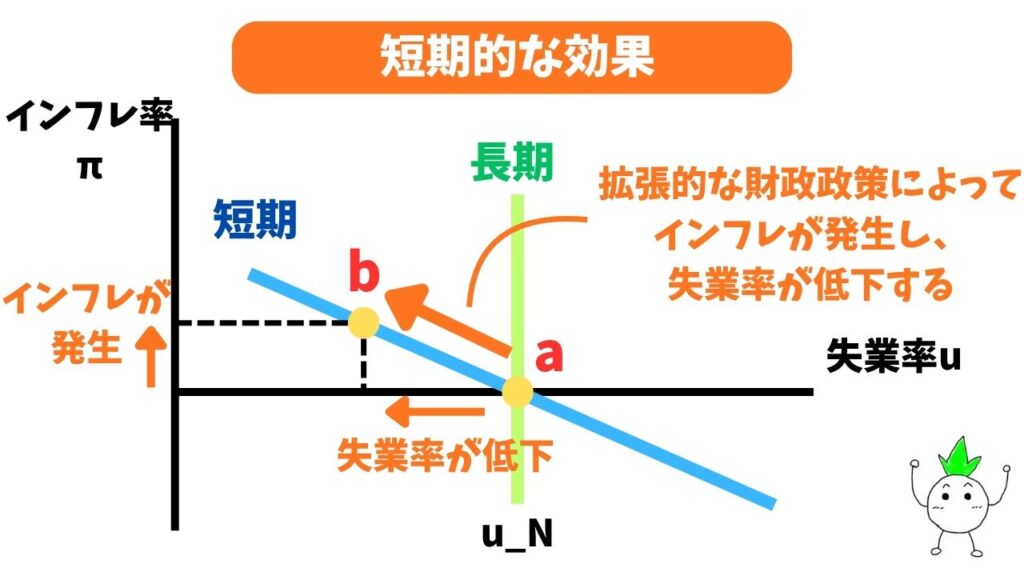
当初の経済が、インフレ率ゼロで自然失業率水準(グラフ上のa点)にあるとします。
ここで政府が拡張的な財政政策を行うと、総需要が増加するためにインフレが発生します。
インフレと同率で名目賃金が上昇し、本来の実質賃金は一定にとどまっているにもかかわらず、家計はこれを「実質賃金の上昇」と誤解(貨幣錯覚)して労働供給量を増加させます。
この結果、実際の雇用が増加して失業率が低下するため、フィリップス曲線上でインフレ率の上昇と失業率の低下をもたらす「a点からb点への動き」となります。
② 長期的な効果(b点からc点への動き)
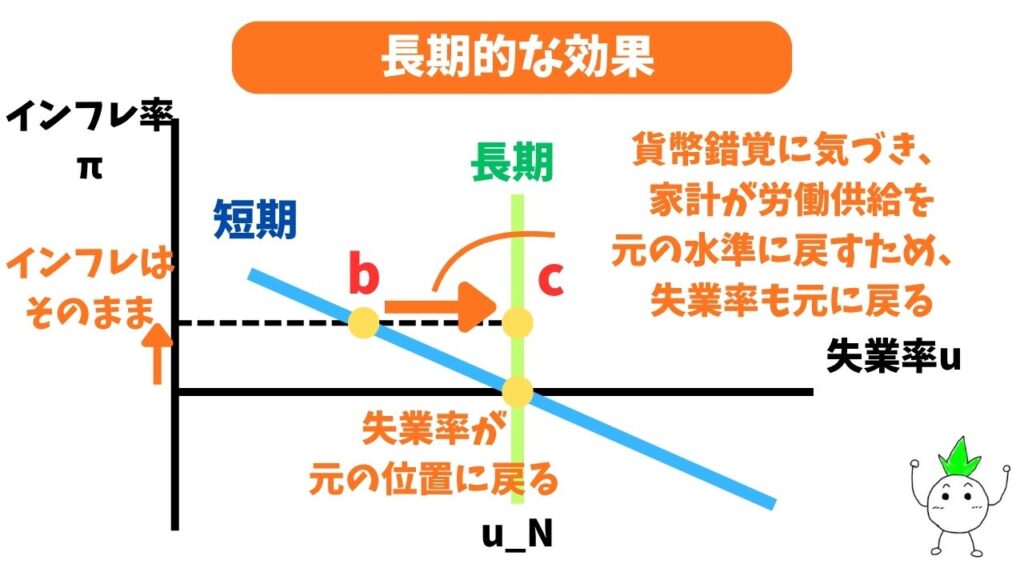
長期的には、貨幣錯覚に気づいた家計が労働供給を元の水準に戻すため、失業率も自然失業率水準に戻ります。
しかし、貨幣錯覚が解けた家計は、政府の政策がインフレをもたらしたことを理解し、政府が引き起こしたインフレ率が続くと予想して「期待インフレ率」を上昇させます。
この貨幣錯覚の解消は、現実のインフレ率の高止まりと失業率の自然失業率への復帰をもたらすため、グラフ上では期待インフレ率の上昇に伴って短期フィリップス曲線自体が上方シフトし、「b点からc点への動き」となります。
③ インフレの加速(c点以降の動き)
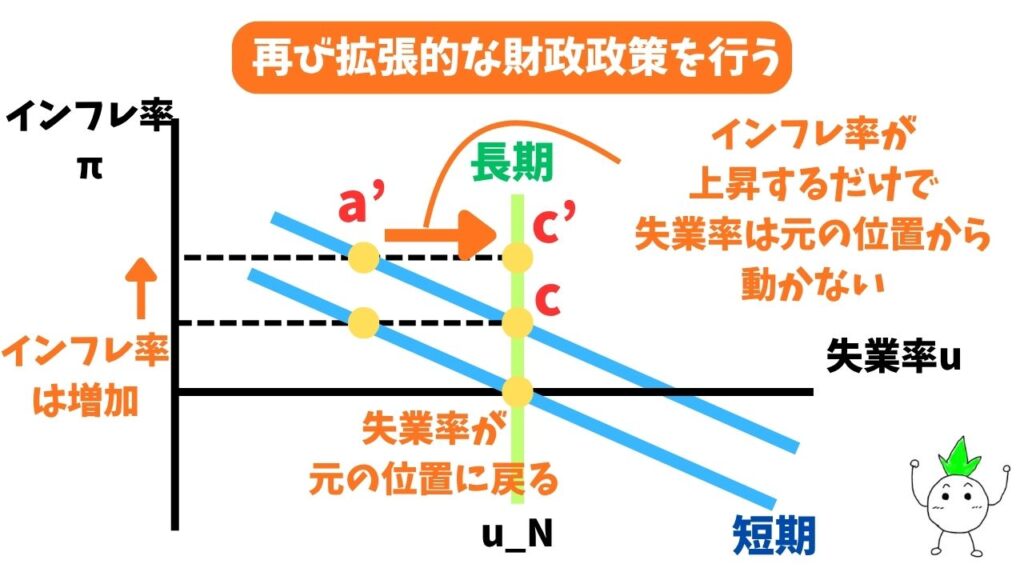
失業率の上昇(自然失業率への回帰)に直面した政府が、再び拡張的財政政策を実施すると、今度はc点が新たな起点(a’点)となって同じプロセスが繰り返されます。
ここから短期的には再び失業率が低下してb’点に移りますが、長期的には錯覚が解けてc’点へと移ります。
以上より、家計が貨幣錯覚に陥っている間のみ、短期のフィリップス曲線に沿って右下がり(a → bなど)の動きを見せますが、経済主体の期待インフレ率が上昇するたびに曲線は上方へシフトしていきます。
結果として、貨幣錯覚のない長期においては、a点からc点(a’点)、さらにc’点へとつながる「垂直な長期フィリップス曲線」上の移動となります。
結論として、拡張的財政政策は
- 短期的には失業率を低下させるので有効
- 長期的には失業率は自然失業率にとどまるので無効
となり、裁量的政策の実施はただインフレ率を加速させるだけになるという結果になります。
合理的期待値形成仮説
期待形成の種類
経済主体が将来のインフレ率などの経済変数について予測を立てることを「期待形成」と呼び、マクロ経済学では主に以下の3つの仮説が用いられます。
静学的期待形成仮説
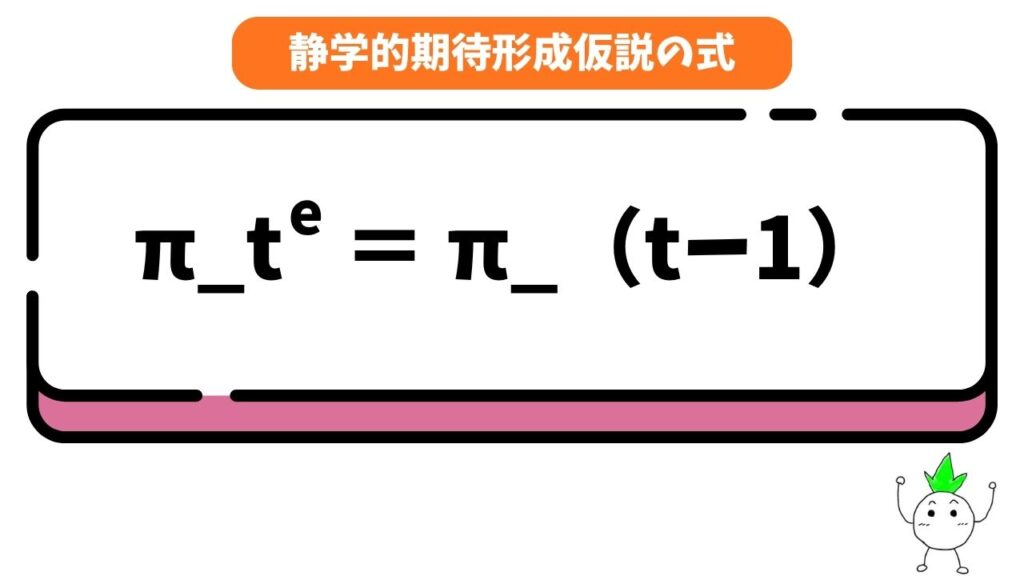
最も単純(ナイーブ)な期待形成であり、前期の実際のインフレ率が、そのまま今期も持続すると予測する仮説です。
適応的期待形成仮説
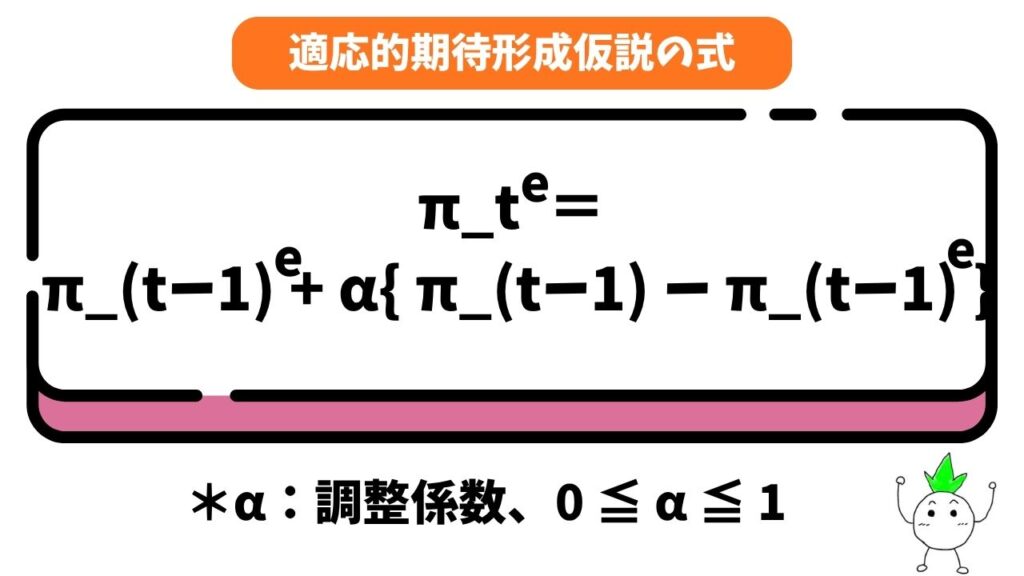
ケーガンらが提唱した仮説で、前期の期待形成の誤り(予測誤差)の一部を修正して、今期の予測値に加えることで期待を形成します。
この式は、過去の実際のインフレ率の加重平均として変形できるため、論理的には今期の期待を形成するために「無限に過去のデータ」を必要とする後ろ向きの期待形成です。
合理的期待形成仮説
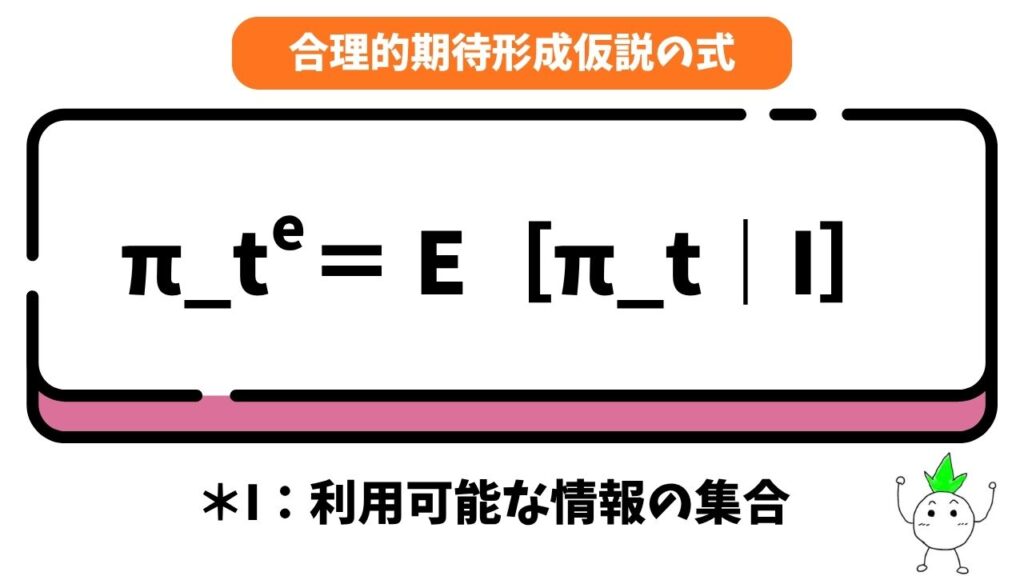
ミュースが最初に提唱した仮説で、経済主体は「利用可能なすべての情報」を用いて合理的に期待を形成すると考えます。
この仮説のもとでは、人々の予測誤差が一方向に偏ることはなく、平均的には体系的な誤りを犯さない(正しく予想される)ことを意味します。
ただ、単純化のためにすべての経済主体が完全に将来を見通せる完全予見(π_t = π_t^e)と同じケースとして扱われることが多くあります。
合理的期待形成仮説について
ルーカス、ウォレス、サージェントといった合理的期待形成学派(新古典派)の学者は、この合理的期待形成仮説をマクロ経済モデルに導入して、従来のケインジアン政策を強く批判しました。
彼らは、
「経済主体が合理的に期待を形成する場合、政府が実施する予見可能な裁量的政策はすべて事前に意思決定に織り込まれてしまう」
と主張しました。
たとえば中央銀行が金融緩和を行った場合、人々はすぐに「将来インフレになる」と予想(π = π^e)するため、短期的な貨幣錯覚すら起こりません。
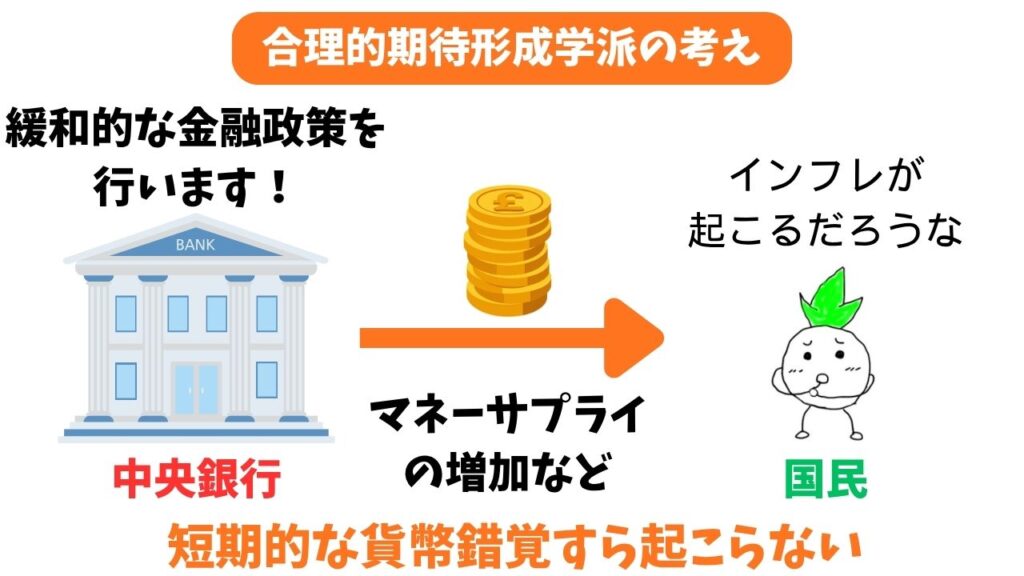
実際、日銀が金利政策を行う前に、ニュースや新聞などで「金融緩和政策を行うとインフレ傾向になる」と報道されますよね。
その結果、総供給曲線(またはインフレ供給曲線)は短期においてさえも完全雇用水準で垂直となり、国民所得や失業率といった実体経済には一切影響を与えません。
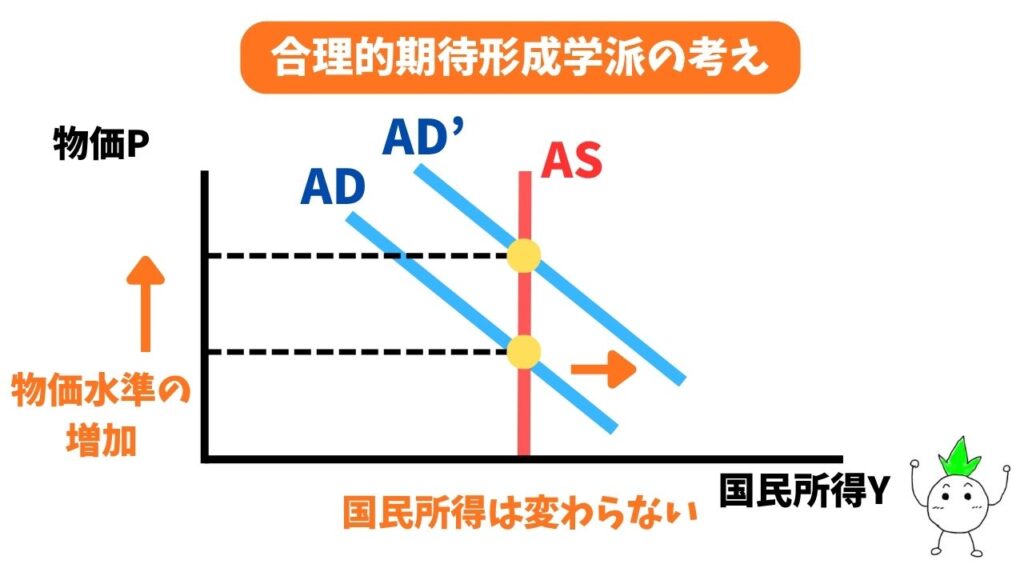
つまり、ただインフレを加速させるだけの「政策無効性命題(短期的にも長期的にも完全に無効)」が成立することになります。
さらにルーカスは、ケインズ的な計量経済モデルを用いた政策評価の根本的な欠陥を指摘する「ルーカス批判」を展開しました。
従来のモデルでは、限界消費性向などのパラメータを「一定不変」と仮定して乗数効果を計算していました。
しかし、政府が新たな政策ルールを導入すれば、合理的な経済主体は将来の増税などを予測し、それに備えて自らの行動(限界消費性向など)を変化させます。
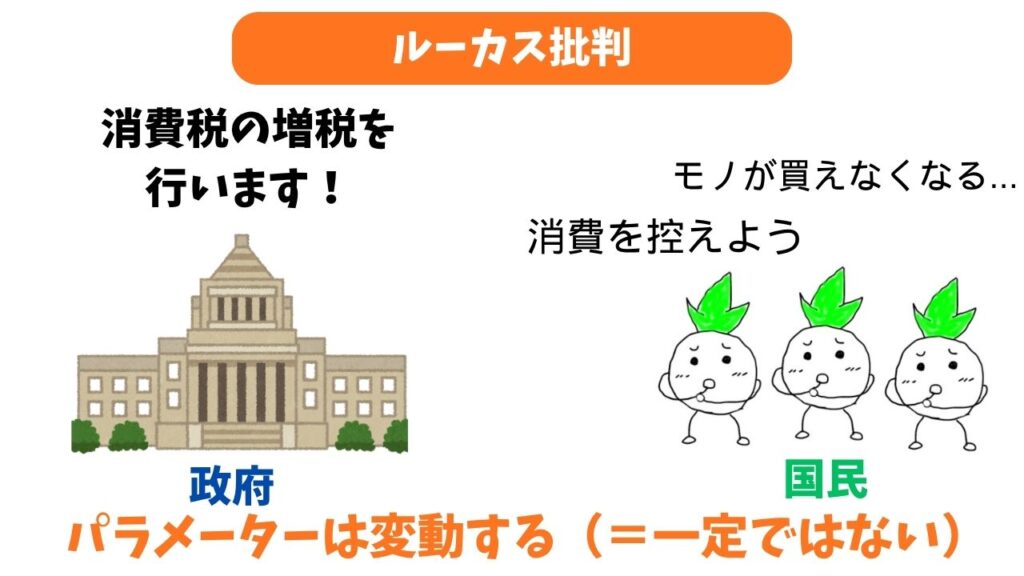
例えば、来年から消費税が増税になると決まった場合、私たちは「余計な消費を減らそう」のように消費を減らそうとしますよね。
私たちが消費を減らすのに対して、限界消費性向が一定のままだと乗数効果が過大評価になってしまいます。
このように、
「経済構造のパラメータが政策の変化に伴って変動してしまう以上、過去のデータに基づく固定的なパラメータを用いて政策効果を測ることは過大評価をもたらし無意味である」
と批判しました。
本格的な試験対策・資格取得を目指す方へ
経済学(ミクロ・マクロ)は、公務員試験や中小企業診断士試験などの資格試験において、合否を分ける非常に重要な科目です。
当サイトでの基礎学習に加えて、過去問演習やプロによる体系的なカリキュラムを取り入れることで、合格がグッと近づきます。
独学に限界を感じている方や、最短ルートでの合格を目指す方は、試験対策として実績の高い「伊藤塾」をぜひ活用してみてはいかがでしょうか!