- 政府支出乗数
- 租税乗数(定額税)
- 租税乗数(所得税)
- 均衡予算乗数定理
- ビルト・イン・スタビライザー
- 海外部門を含む乗数理論
乗数理論
乗数効果とそのメカニズム
まずは、「乗数効果とそのメカニズム」について解説します。
政府は金融政策のほかに「財政政策(政府支出や税に関する政策)」を行いますよね。
例えば、政府が1兆円規模の公共事業を行ったとします。
このとき、国の経済規模(国民所得)はきっちり1兆円だけ増えるのでしょうか?
実は、以下のプロセスのように、1兆円「以上」に大きく拡大します。
- 政府が1兆円規模の公共事業(橋の建設など)する。
- 建設会社の売上が1兆円増え、そこで働く人々の所得が1兆円増える。
- 所得が増えた人々は、その8割(8000億円)を新たな消費(飲食や買い物など)に使う。
- 飲食店や小売店の売上が8,000億円増え、その従業員の所得が8,000億円増える。
- その従業員がさらにその8割(6,400億円)を消費に回す……
このように、拡張的な財政政策によって所得が大きくなり、その分消費支出が大きくなる(→総需要が増加する)ことを「乗数効果」と呼びます。

「拡張的な財政政策によって所得が大きくなり、その分消費支出が大きくなる」ことで総需要が大きくなりますが、一方で所得水準が上がり経済が回ることで金利が上がり、投資が減少してしまいます。
Y = C(↑)+ I(↓)+ G(消費の増加だけでなく投資の減少も発生する)
その結果、総需要の増加が相殺されてしまうことを「クラウディング・アウト効果」といいます。
この理論をもとに、さまざまな形の乗数(所得税の租税乗数や海外部門を含めた乗数など)を確認していきましょう!
様々な乗数
政府支出乗数
閉鎖経済(海外部門を無視)の財市場均衡条件は
Y = C + I + G
でしたよね。
ここで、「C = C_0 + cY」「投資は一定」「政府支出は外生変数」であるとすると、以下のようになります。
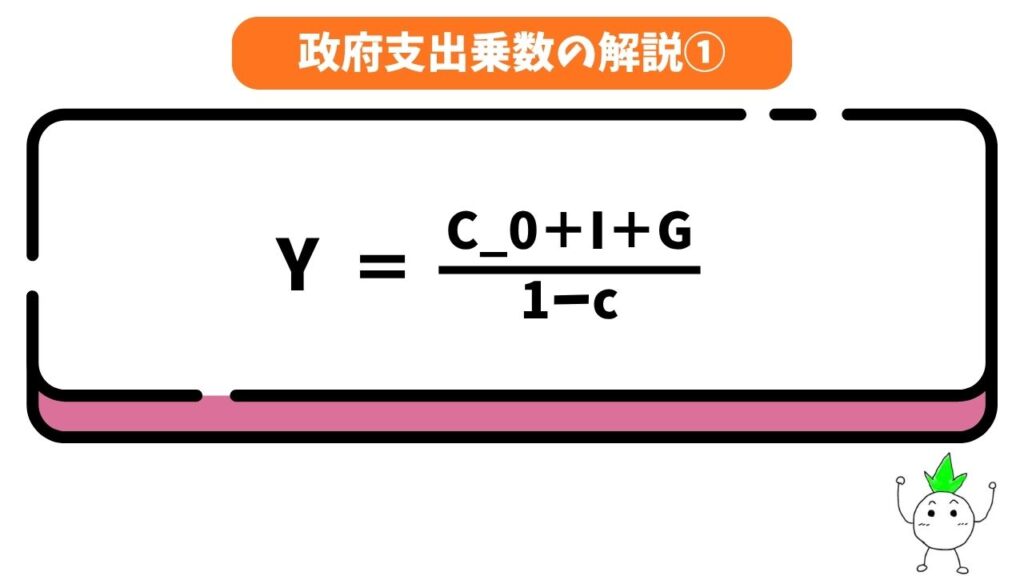
このとき、政府支出(公共事業など)をΔGだけ増やすと以下のようになります。
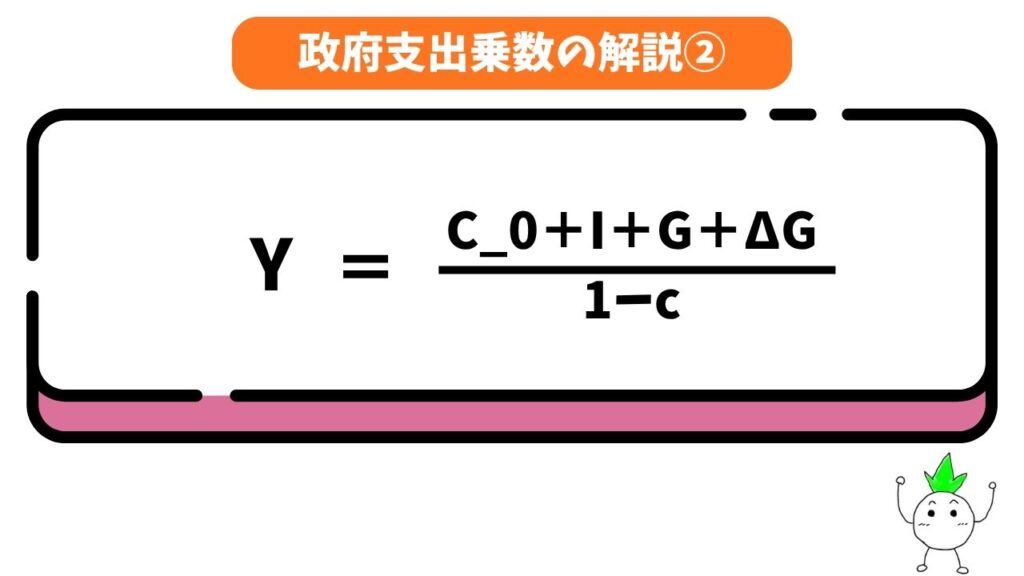
そして、増加分を計算すると
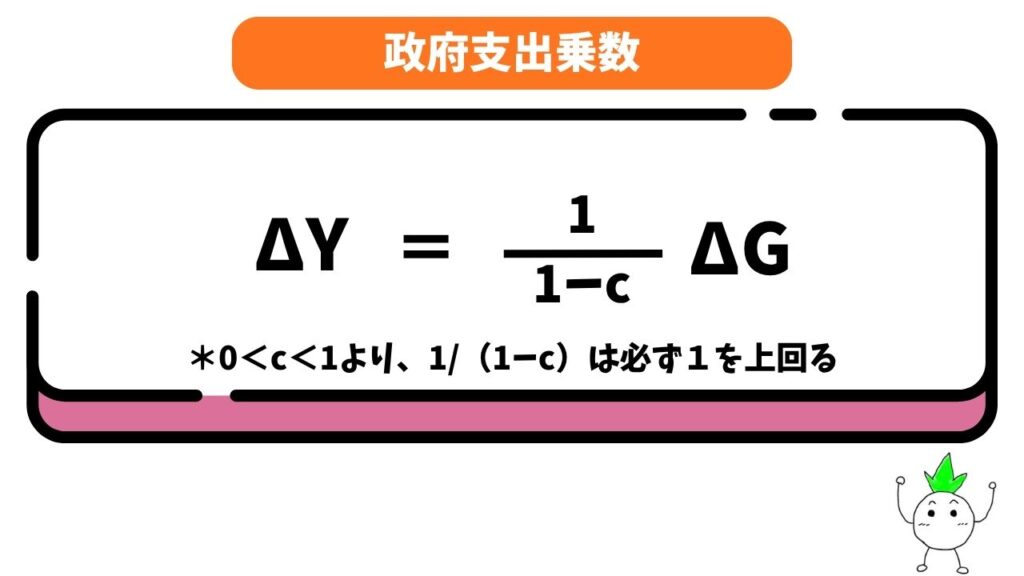
のようになります。
つまり、政府支出を追加で行うと1 /(1 ー c)倍国民所得が増加することになります。
これを「政府支出乗数」と呼びます。
租税乗数(定額税)
先ほどは公共事業などの財政支出を増加させる政策についての解説でしたが、ここでは租税Tを減少させる政策(減税政策)をしていきます。
税金が下がると可処分所得が増えるので、その分消費も大きくなりますよね。
このように、総需要のいづれかの項目を刺激する政策のことを「総需要管理政策」といいます。
租税Tを一定、税引後の可処分所得をY ー Tとすると
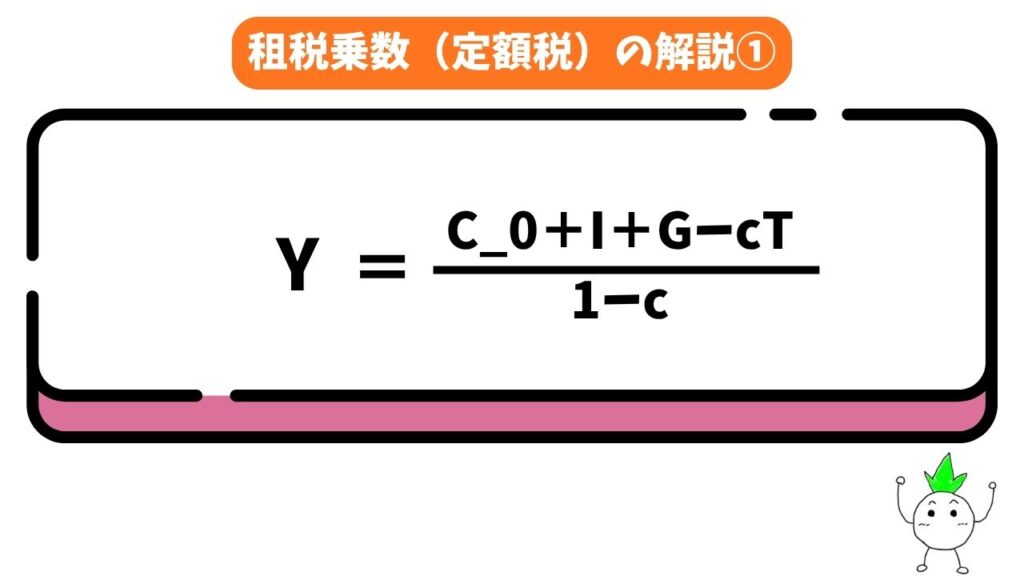
のようになります。
そして、この式を変形して定額税で微分すると
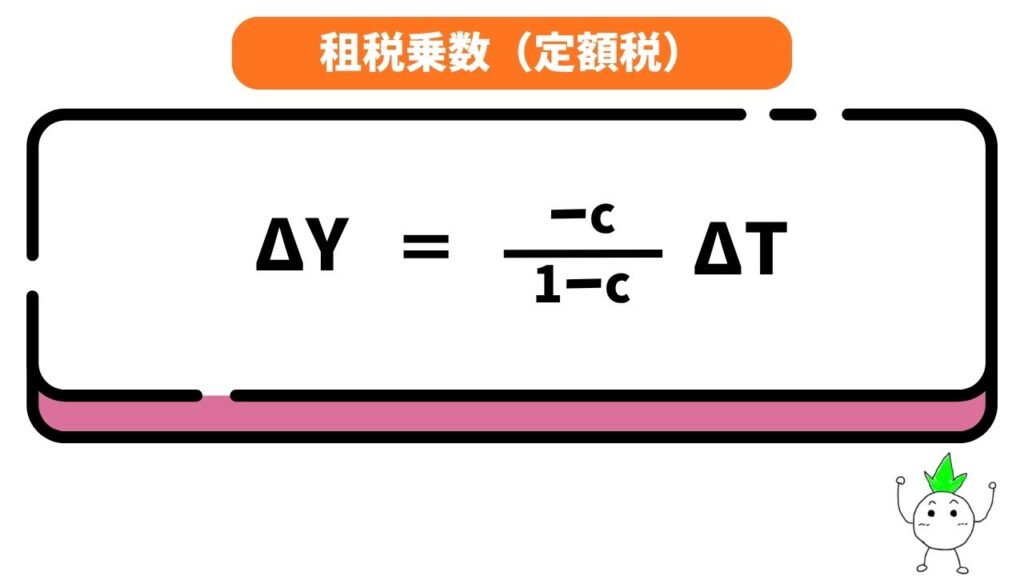
のように、租税乗数を求めることができます。
租税条数の値であるー c /(1 ー c)はマイナスになりますが、減税の場合はΔTの値がマイナスになるので、結果的にプラスになり、国民所得は増加することになります。
政府支出乗数との比較
政府支出乗数と租税乗数は分子が異なっていますよね?
これによってどのような違いを生むのか比較していきましょう!
両方の乗数の式を絶対値で表して大きさを比較すると、このようになります。
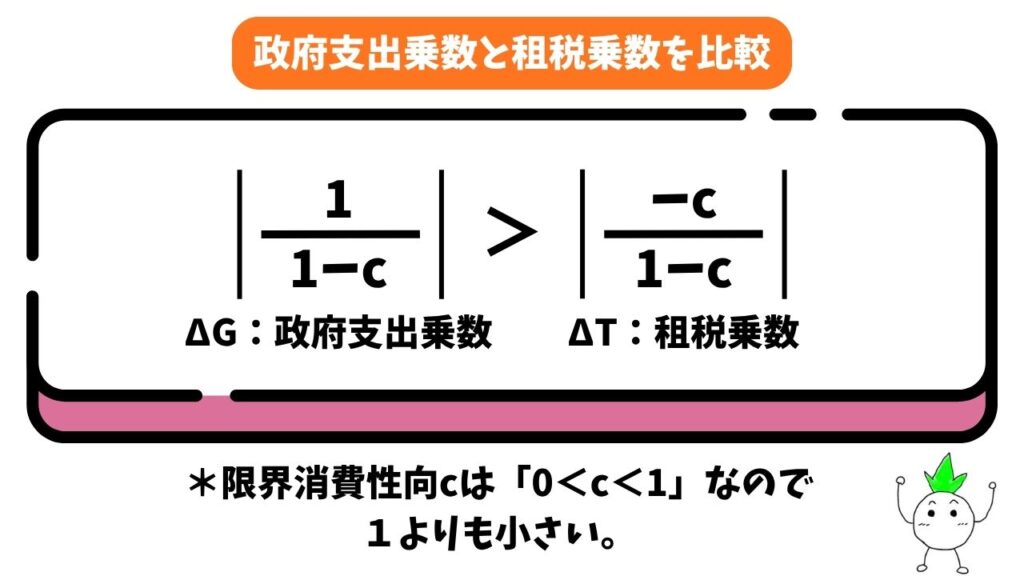
これは、限界消費性向cは「0<c<1」であるので、|ーc|< 1になるためです。
つまり、租税乗数よりも政府支出乗数の方が大きいことから、同じ額の政府支出や減税を行なった場合、政府支出の増加の方が国民所得に与える効果が大きくなります。
均衡予算乗数定理
先ほどは
「政府支出と減税は、どちらが効果が大きいのか」
を見ていきましたが、ここでは
「政府支出の増加の財源として同額の増税を行うとどうなるのか」
を解説していきます。
政府支出と同額の増税を行うので、「ΔG = ΔT」となります。
この条件を「均衡予算」と呼びます。
「政府支出の増加によって国民所得に与える効果」と「増税によって国民所得に与える効果」を以下のように表します。
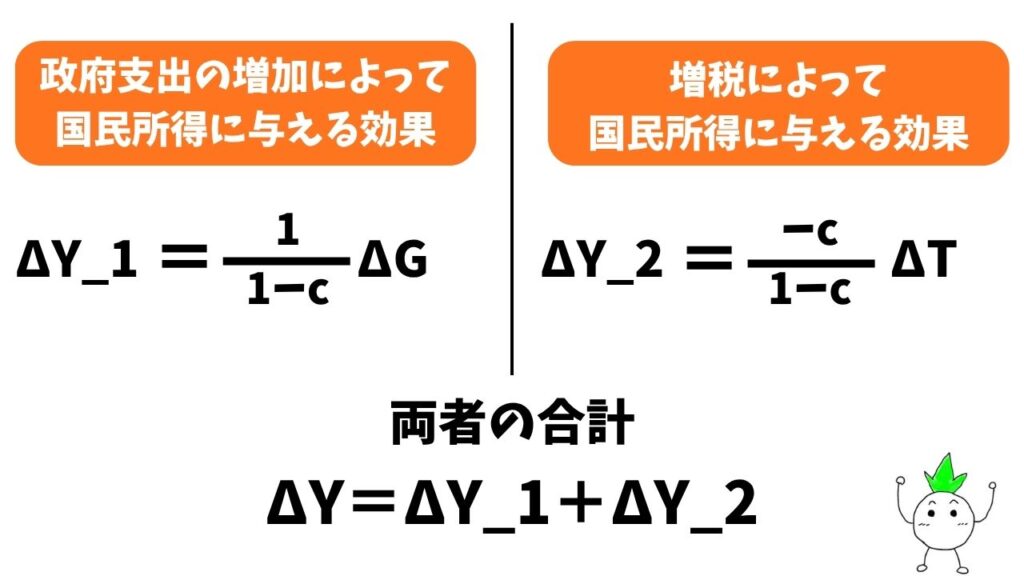
この式を解いていくと、以下のようになります。
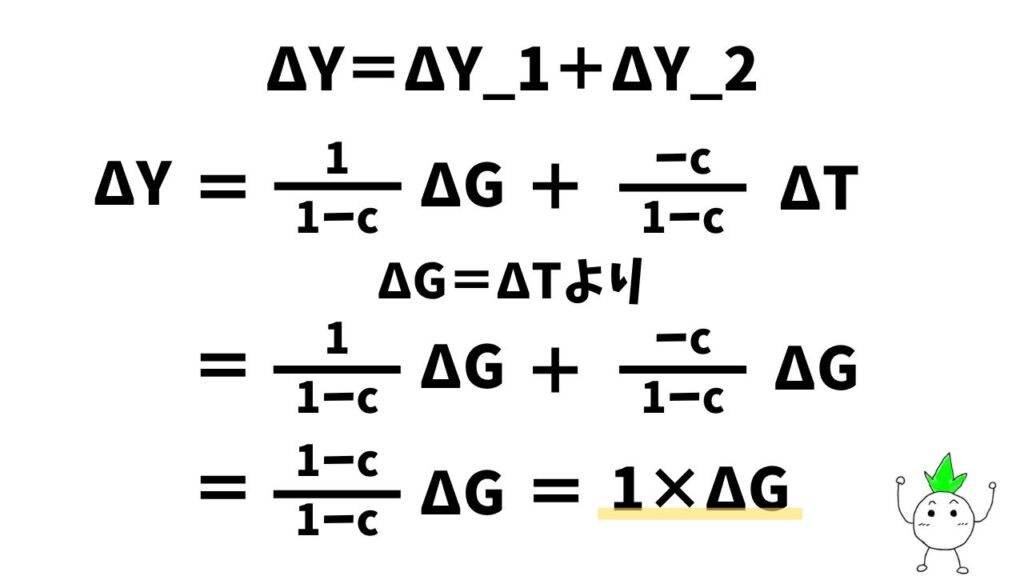
このように、均衡予算乗数が1になるので、国民所得は政府支出の増加額と同額だけ増加することになります。
このことを「均衡予算乗数の定理」といいます。
- 均衡予算乗数の定理・・・所得税率や海外部門が存在しないとき、政府支出の増加と同じ額の増税を行うと乗数が1になるので、国民所得は政府支出の増加額と同額だけ増加する
租税乗数(所得税)
租税乗数
ここでは、定額ではなく所得税があるときの租税乗数を解説していきます。
租税関数Tに、T0を定額税、tを所得税率(限界税率)を組み合わせると
T = T_0 + tY
になります。
この租税関数Tを消費関数「C = C_0 + c(YーT)」に代入して整えると
C = C_0 ー cT_0 + c(1 ー t)Y
になり、この式をさらに財市場均衡条件である「Y = C + I +G」に代入します。
式をまとめるとこのようになります。
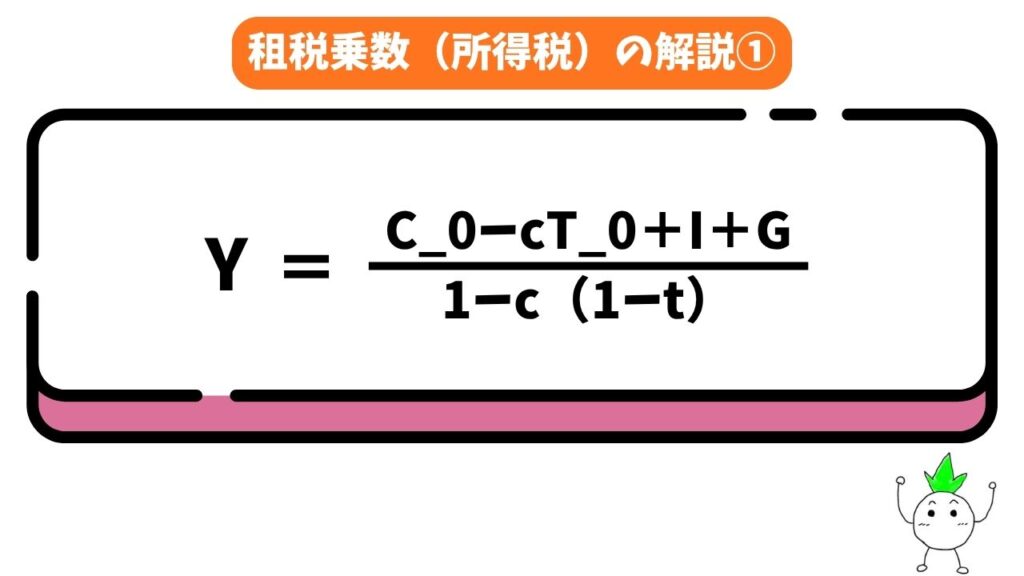
この式を微分しやすいように「T」と「それ以外」でまとめます。
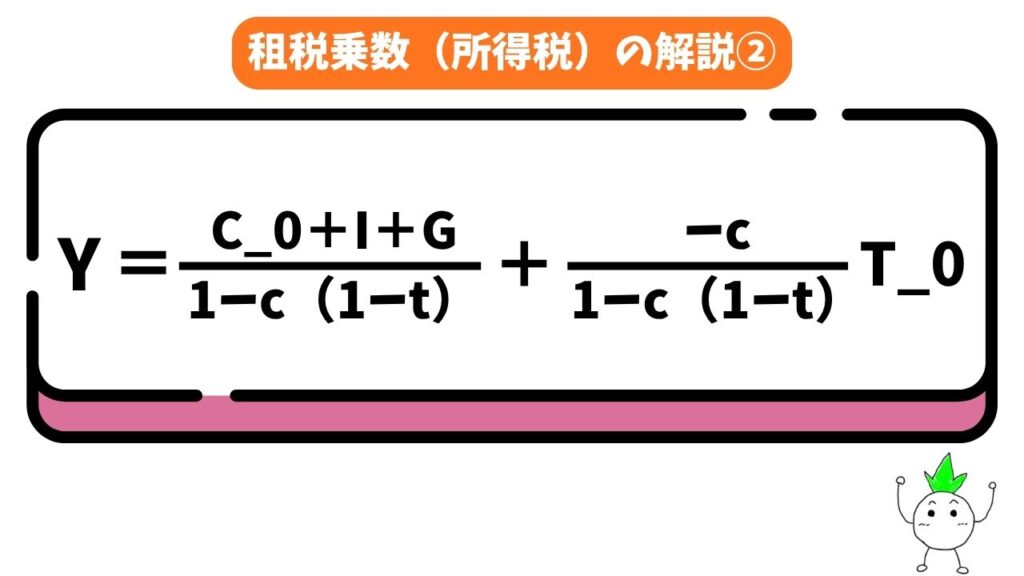
そしてこの式を定額税T_0で微分すると
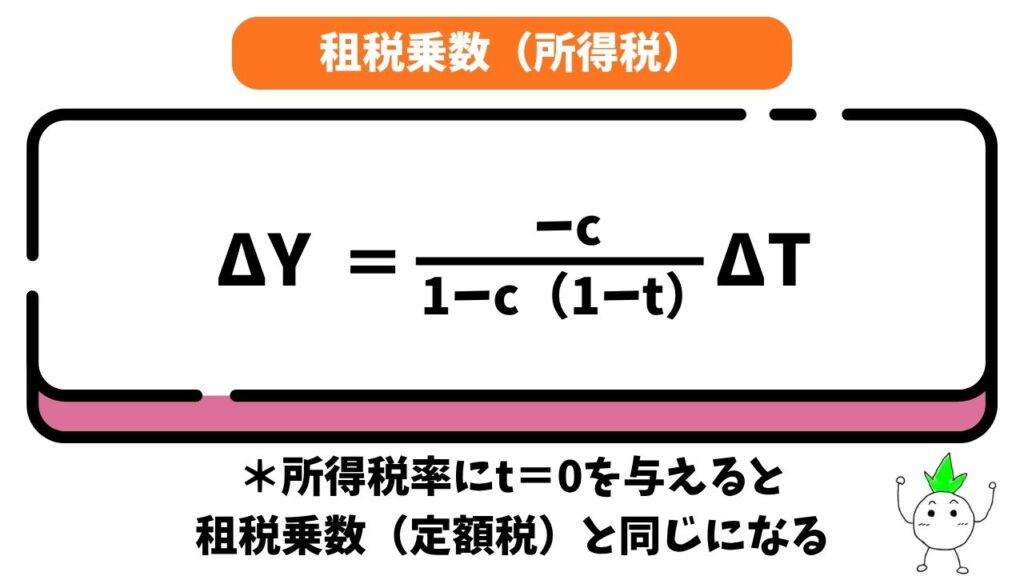
のように、所得税があるときの租税乗数が求められます。
所得税があるときの政府支出乗数
定額税のときと比べて、所得税があるときの式は少し複雑になっていますよね。
- 定額税・・・Y = C_0 + cY ー cT + I +G
- 所得税・・・Y = C_0 ー cT_0 + c(1 ー t)Y + I +G
所得税があるときの政府支出乗数はどのような形になるのかみていきましょう!
微分しやすいように「G」と「それ以外」でまとめます。
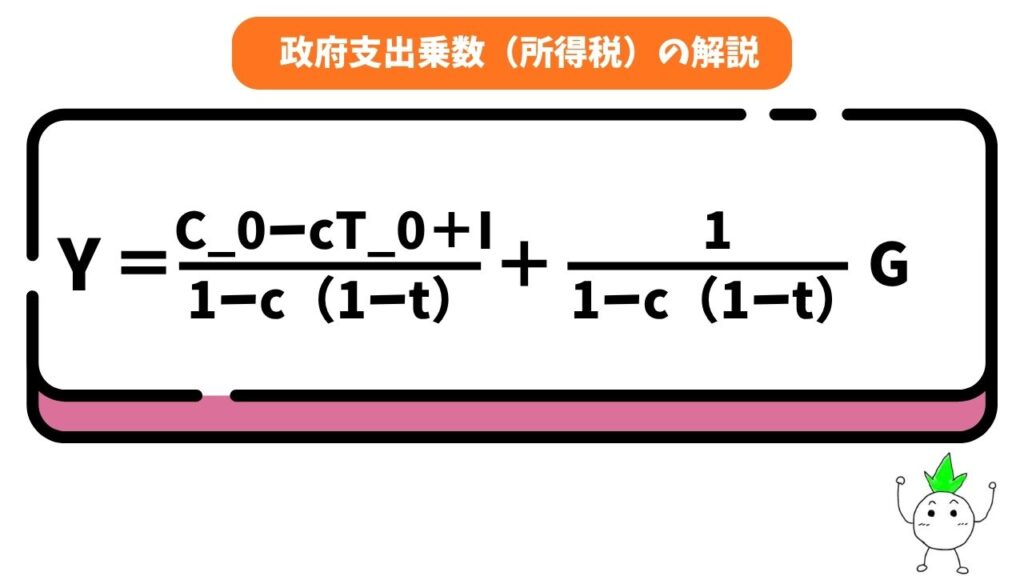
そして、この式をGで微分します。
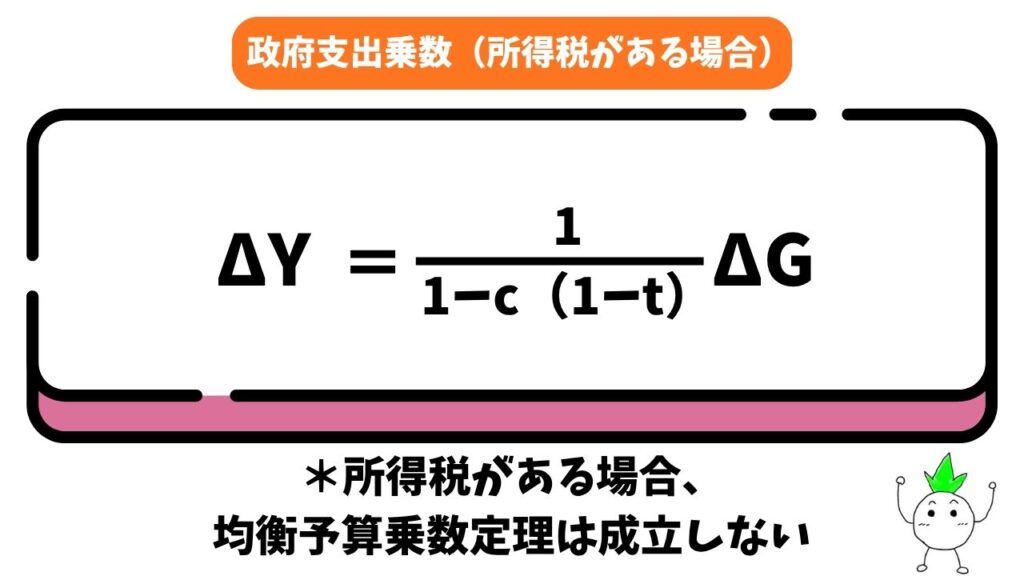
これが、所得税があるときの政府支出乗数になります。
先ほどの政府支出乗数と比較してみると、限界消費性向cが所得税率によってc(1ー t)に減少していることがわかりますよね。
また、所得税がある場合は「均衡予算乗数定理」は成立しなくなります。
ビルトイン・スタビライザー
累進課税制度のもとでは、景気が上がると個人の所得が大きくなってその分税率が上がり、景気が下がると個人の所得は小さくなってその分税率が下がります。
つまり、景気が大きく増減しても、変動分ほど消費は変動しません。
また、社会保障給付も平常時は支出になる一方で、失業保険のようにもしもの時に受け取ることができます。
このように、累進課税制度や社会保障給付といった制度は、景気の波を平準化します。
このことを「ビルトイン・スタビライザー(=景気の自動安定化機能)」といいます。
海外部門の乗数
ここまでは閉鎖経済(海外部門を無視)の解説でしたが、今回は海外部門を含めた乗数についての解説を行います。
海外部門を含めた在市場均衡条件は
Y = C + I + G + X ー M
です。
ここで、「C = C0 + cY(消費関数)」「M = M_0 + mY(輸入関数)」「I、G、X:一定」であるとすると、
Y = C_0 + cY + I + G + X ー (M_0 + mY)
になります。
この式を解いていくと以下のようになります。
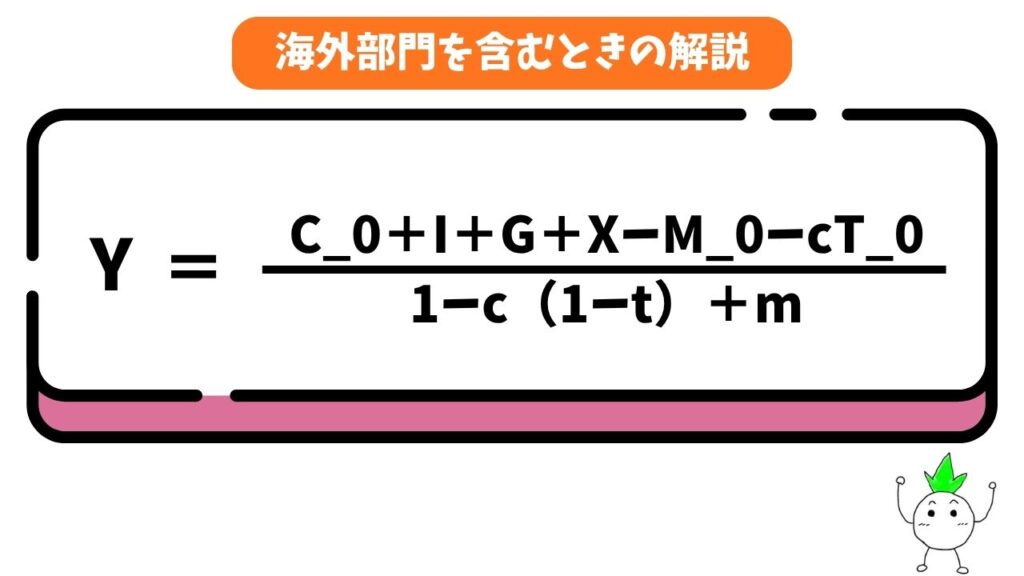
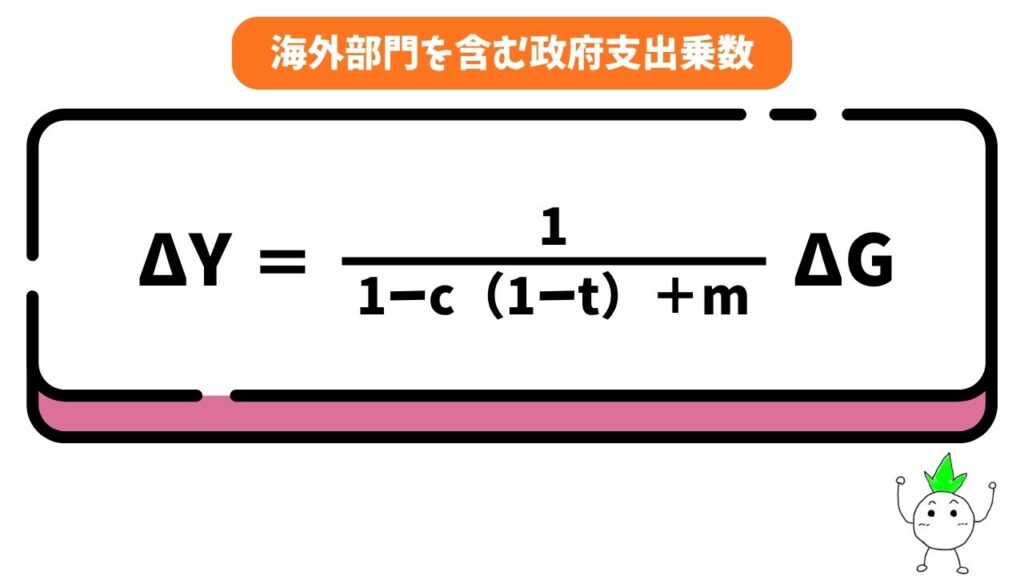
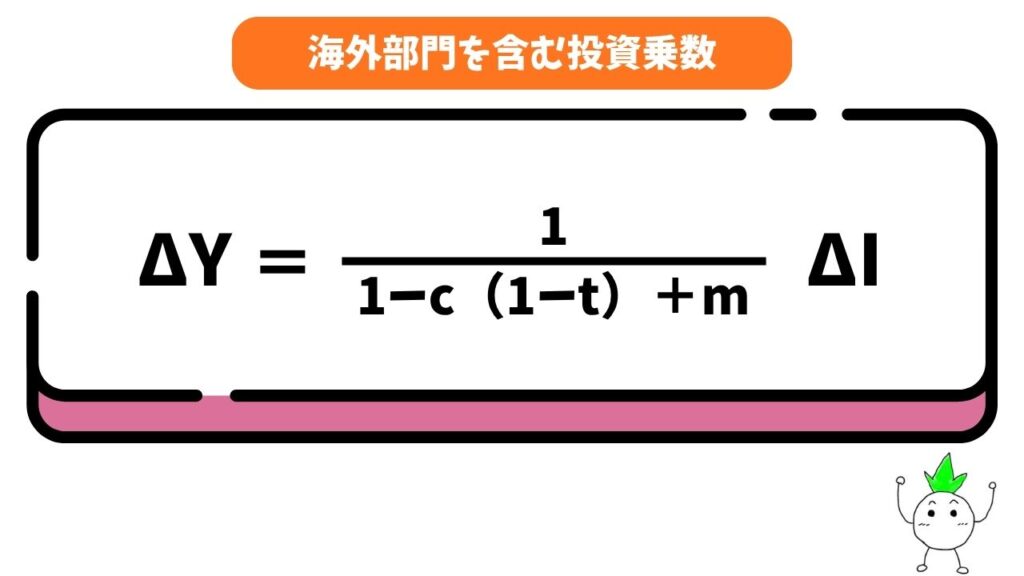
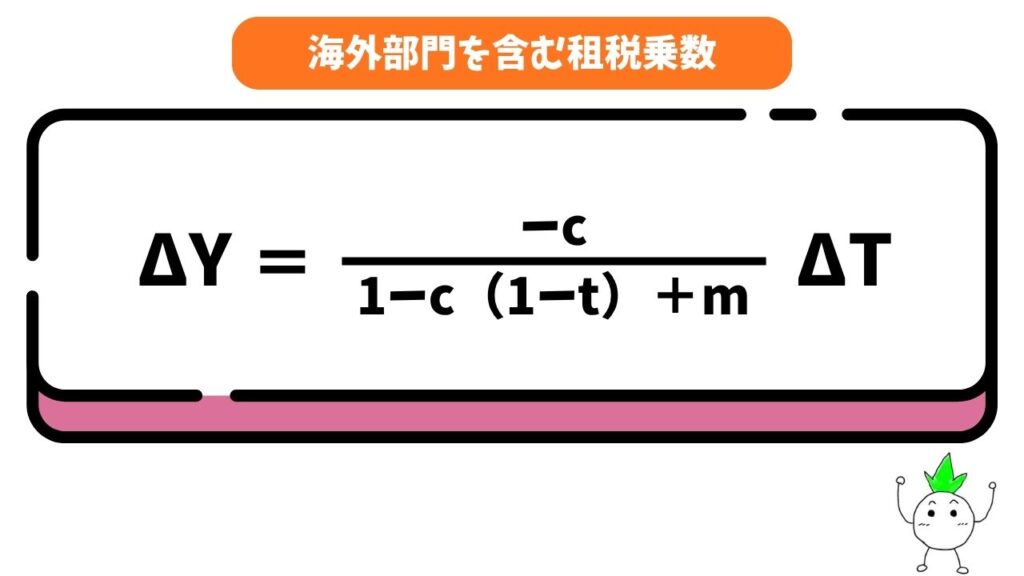
今までと同様、この式をもとに「求めたい項」を分離して微分することで、それぞれ乗数を導き出すことができます。
・「海外部門を含めた政府支出乗数」
・「海外部門があるときの投資乗数」
・「海外部門があるときの租税乗数」
本格的な試験対策・資格取得を目指す方へ
経済学(ミクロ・マクロ)は、公務員試験や中小企業診断士試験などの資格試験において、合否を分ける非常に重要な科目です。
当サイトでの基礎学習に加えて、過去問演習やプロによる体系的なカリキュラムを取り入れることで、合格がグッと近づきます。
独学に限界を感じている方や、最短ルートでの合格を目指す方は、試験対策として実績の高い「伊藤塾」をぜひ活用してみてはいかがでしょうか!