- 貯蓄関数
- 限界貯蓄性向(s)
- 貯蓄のパラドックス
- 合成の誤謬(ごびゅう)
貯蓄関数
「給料から貯金する分を引いて、残りを消費に回そう」
もしくは
「給料から消費する分を引いて、余った分を貯蓄に回そう」
私たちは消費と貯蓄について、このように考えますよね。
マクロ経済学における貯蓄(S)でも、これと同じように
「貯蓄(S)は国民所得(Y)から消費(C)を差し引いた残り」
として定義されます。
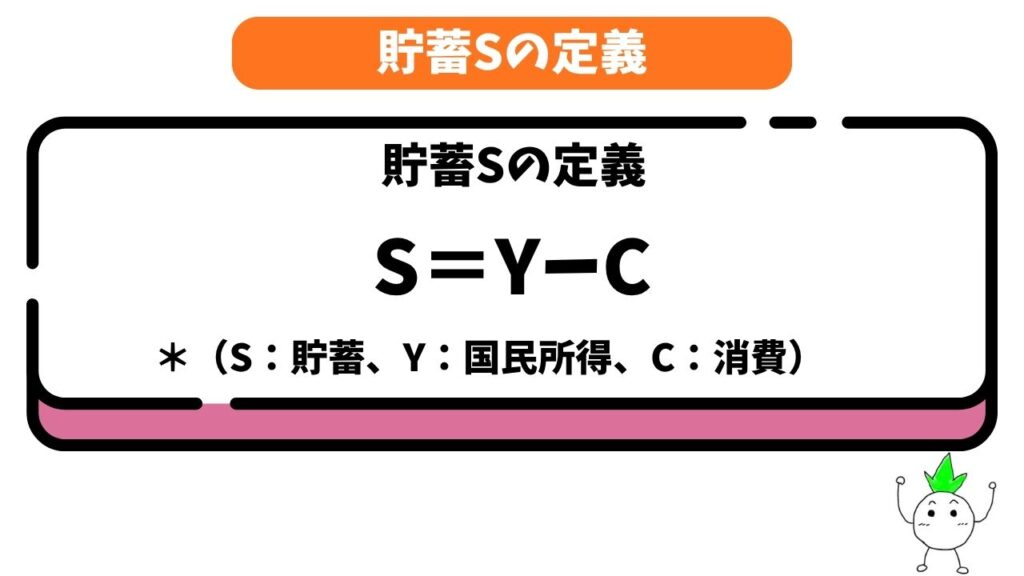
この式に、ケインズの基本的な消費関数(C = cY + C_0)を代入して整理すると、
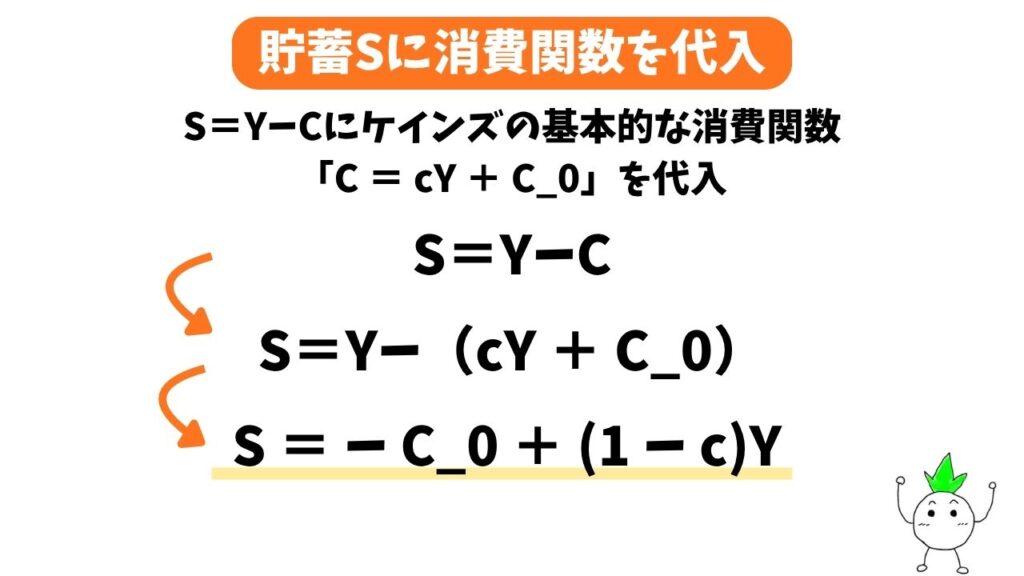
のような貯蓄関数が導き出されます。(※ c:限界消費性向、C_0:基礎消費)
ここで、「1 ー c」は所得が増えたときに貯蓄に回す割合である「限界貯蓄性向(s)」を表します。(例:限界消費性向が0.8なら、限界貯蓄性向は0.2)
これをsに置き換えると、貯蓄関数は次のように表せます。
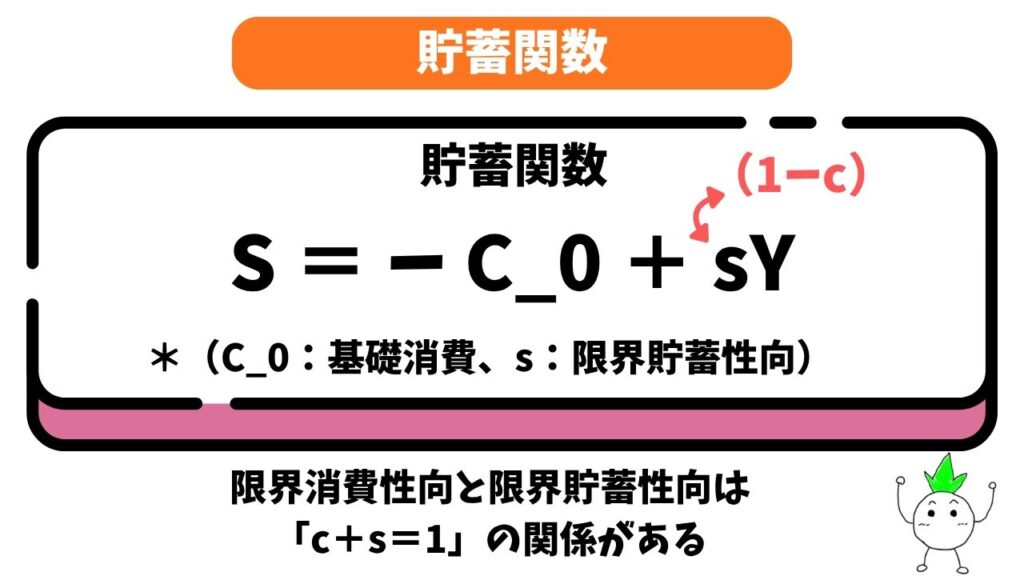

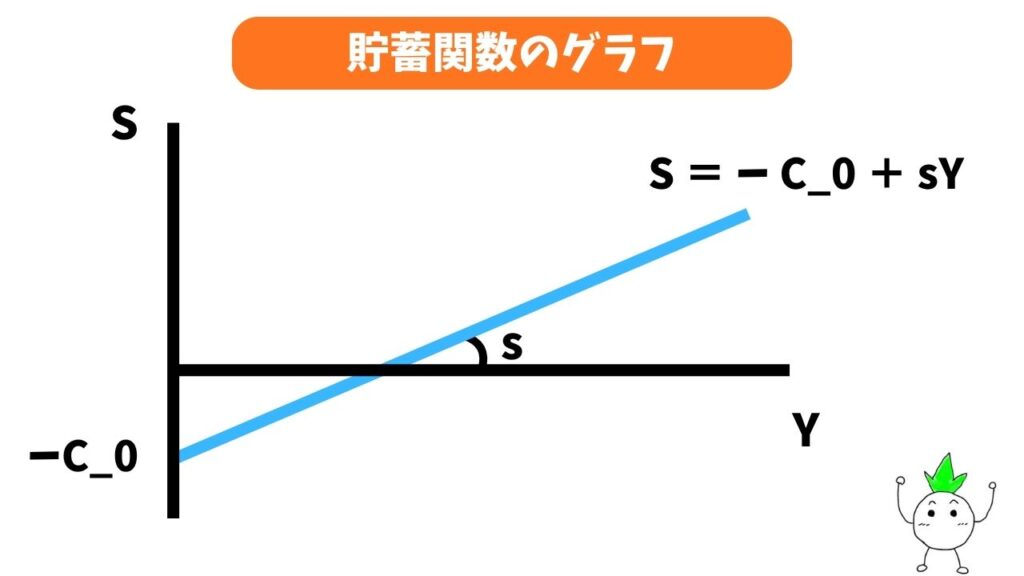
貯蓄関数の式には基礎消費C0にマイナスがついていますよね。
これは「所得が0の時でも生きるために必要な消費(基礎消費)があるため、その分だけ貯蓄を切り崩す必要がある(=貯蓄がマイナスになる)」ことを意味しています。
貯蓄のパラドックス
貯蓄のパラドックスとは
貯蓄関数を理解したところで、「貯蓄のパラドックス」についてみていきましょう!
限界貯蓄性向は「1単位所得が増加したときの貯蓄の増加の割合」でした。
つまり、景気が悪いときは限界貯蓄性向を増加させて
「将来の不安に備えて、みんなで節約して貯金を増やそう!」
とすると、経済全体で貯蓄が増加すると考えられますよね。
しかし、国中の人が一斉に貯蓄し始めると、
「国全体の貯蓄額は増えない(あるいは減ってしまう)、その上国全体が貧しくなる」
という現象が起こってしまいます。
これを「貯蓄のパラドックス(または節約のパラドックス)」と呼びます。
なぜパラドックスが起こるのか
なぜ、みんなで貯金しようとしたのに、全体の貯金が増えないのでしょうか。
そのメカニズムは以下の通りです。
- 節約スタート: 人々が将来に備えて節約を始める(=限界貯蓄性向sが上昇し、限界消費性向cが低下する)。
- 消費の減少: モノを買わなくなるため、国全体の消費需要(C)が減少する。
- 企業の売上低下: モノが売れないため企業の売上が落ち、生産活動を縮小する。
- 国民所得の減少: 企業の業績が悪化すると、そこで働く人々の給料が減り、国全体の所得(Y)が減少して不況に陥りる。
- 結果(貯蓄の減少): 所得(Y)自体が減ってしまうため、いくら貯蓄の割合を高めようと頑張っても、結果的に社会全体の貯蓄額は元と同じか、それ以上に減ってしまう。
つまり、
「節約によって消費が減少することで不況を招き、結果的に所得そのものを減らしてしまう」
というのがパラドックスの原因です。
貯蓄のパラドックスを、式とグラフで表すと以下のようになります。
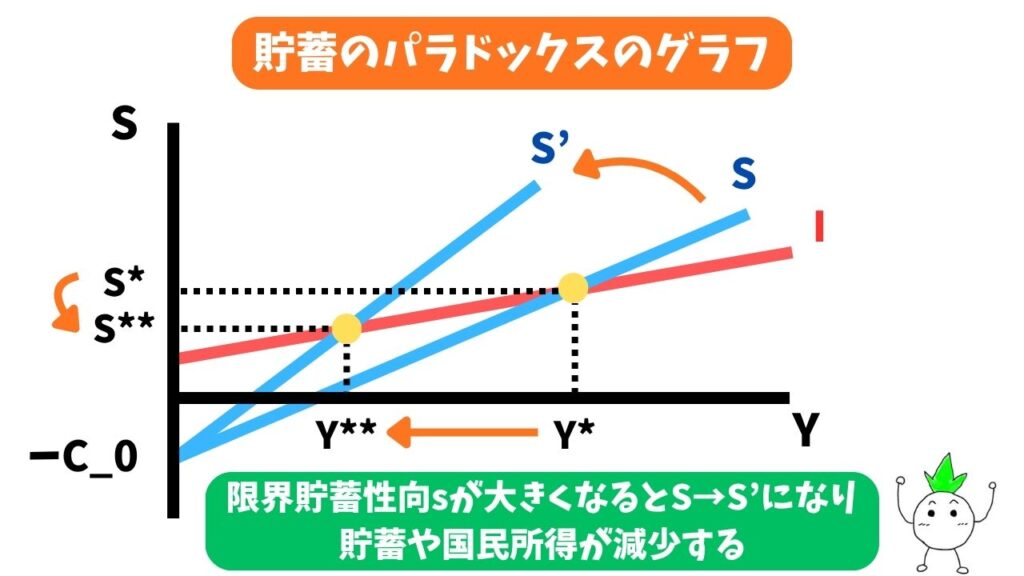
もともとの所得がY*であったのが、限界貯蓄性向sの増加によって傾きが急になることで所得がY**まで減ってしまうことがわかります。
このように、マクロレベルの議論(国家全体の貯蓄)を行う際に、ミクロレベル(個人の貯蓄)の議論をただ単に集計してしまうと間違った結果になることがあります。
これを「合成の誤謬(ごびゅう)」といいます。
本格的な試験対策・資格取得を目指す方へ
経済学(ミクロ・マクロ)は、公務員試験や中小企業診断士試験などの資格試験において、合否を分ける非常に重要な科目です。
当サイトでの基礎学習に加えて、過去問演習やプロによる体系的なカリキュラムを取り入れることで、合格がグッと近づきます。
独学に限界を感じている方や、最短ルートでの合格を目指す方は、試験対策として実績の高い「伊藤塾」をぜひ活用してみてはいかがでしょうか!