- マンデル=フレミング・モデル
- BP曲線
- マンデル=フレミング・モデルの政策効果
- マンデルの政策割当論
- 国内均衡線(XX線)
- 国際収支均衡線(FF線)
マンデル=フレミング・モデル
BP曲線の定義
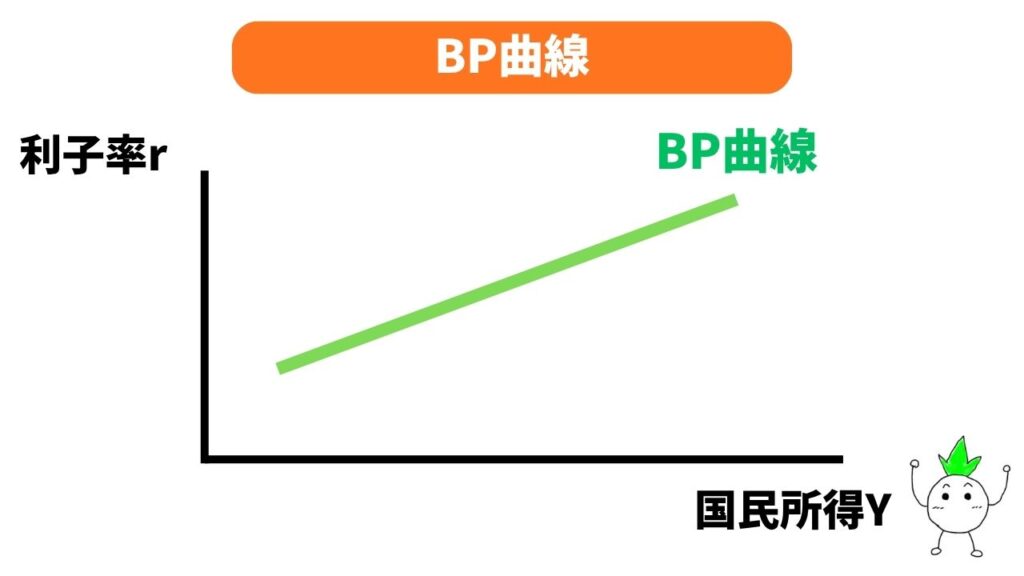
マンデル=フレミング・モデルでは、BP曲線を
「国際収支を均衡させる国民所得Yと利子率rの組み合わせ」
と定義します。
国際収支を均衡させるというのは、BP=0になることを意味しています。
そのため、
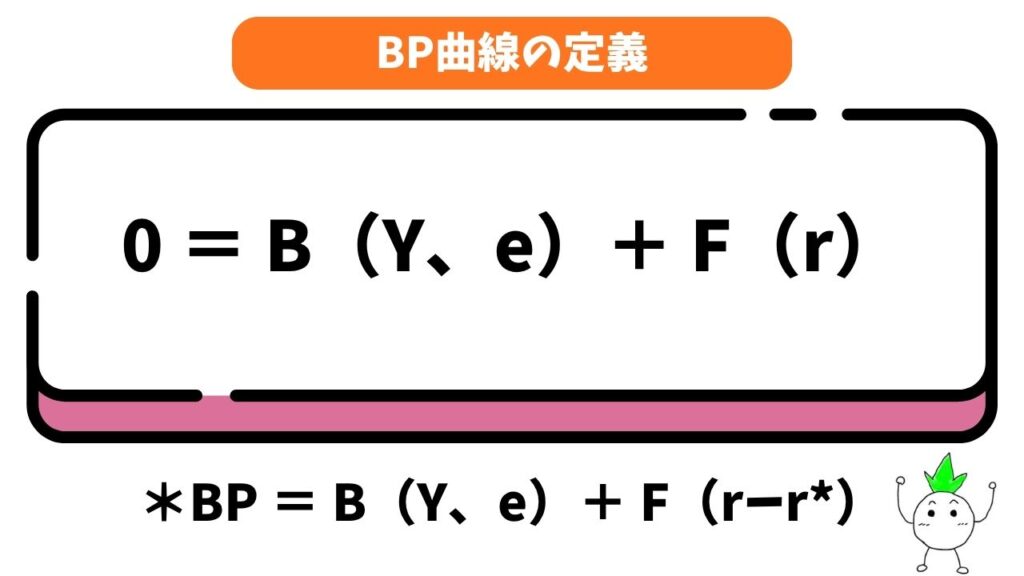
もしくは
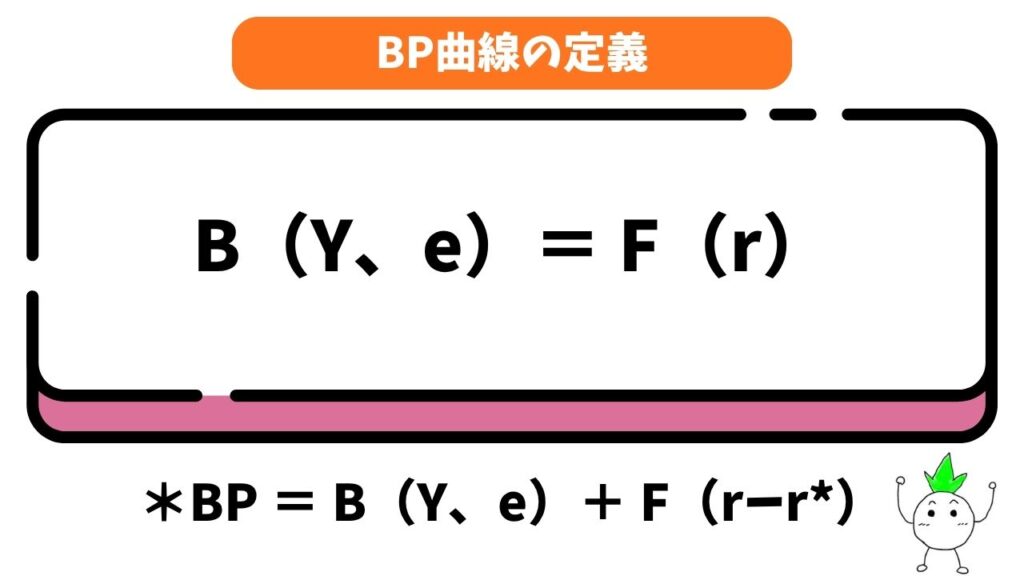
になります。(定数であるr*は省略)
BP曲線(国際収支均衡線)の特徴
- BP曲線は一般的に右上がり
- BP曲線の左上側で国際収支黒字、右下側で国際収支赤字が発生
- BP曲線の傾き
- 為替レートeの上昇はBP曲線の右にシフト、下落は左にシフト
BP曲線は一般的に右上がり
BP曲線が右上がりになる理由は、
「国民所得Yが増加した際、国際収支のバランス(BP=0)を保つためには、利子率rも上昇させる必要があるから」
です。
具体的には、以下のメカニズムが働きます。
- 所得増加と経常収支の悪化: 国民所得Yが増加すると、人々の消費が活発になり海外からの輸入が増えるため、経常収支が赤字化します。
- 資本流入による穴埋め: 国際収支の均衡(BP=0)を保つには、この経常収支の赤字分を「資本収支の黒字」で相殺しなければなりません。
- 利子率の上昇: 資本収支を黒字にする(海外から資本を呼び込む)ためには、国内の利子率rを上昇させて投資的な魅力を高めます。
つまり、国際収支を均衡させ続けるには「国民所得Yが増えれば、利子率rも上がる」という関係が成立するので、BP曲線のグラフは右上がりになります。
BP曲線の左上側で国際収支黒字、右下側で国際収支赤字が発生
P曲線の線上は国際収支が均衡(BP=0)している状態ですが、グラフ上で、この線から外れた領域では国際収支に不均衡が生じます。
・BP曲線の左上の領域(国際収支の黒字)
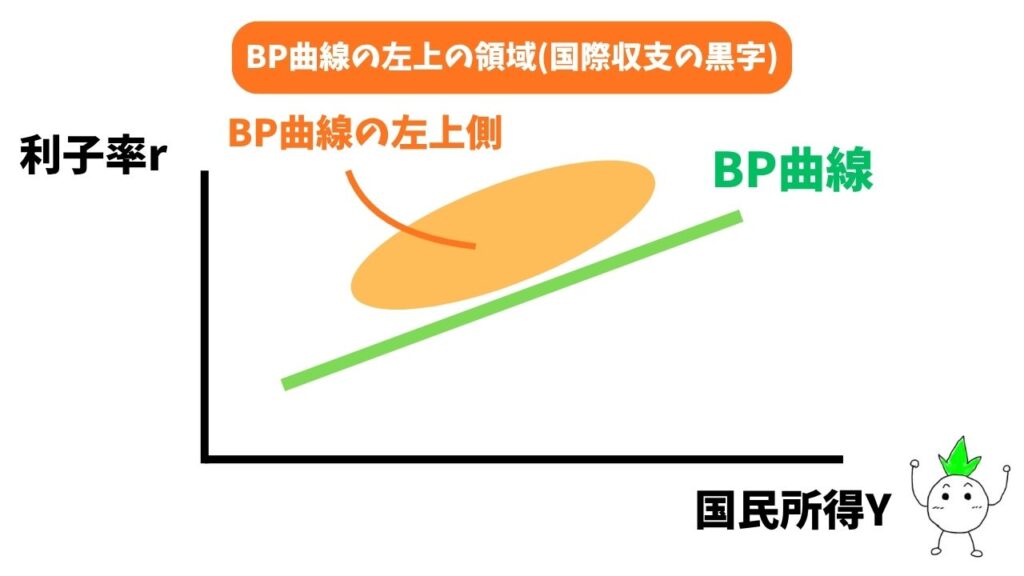
BP曲線の左上の領域は、「均衡線よりも利子率rが高い、または国民所得Yが少ない」状態です。
このとき、
- 利子率が高い→海外から資本が流入
- 国民所得が小さい→海外からの輸入が減少
になります。
結果として、国際収支は全体として「黒字」になります。
・BP曲線の右下の領域(国際収支の赤字)
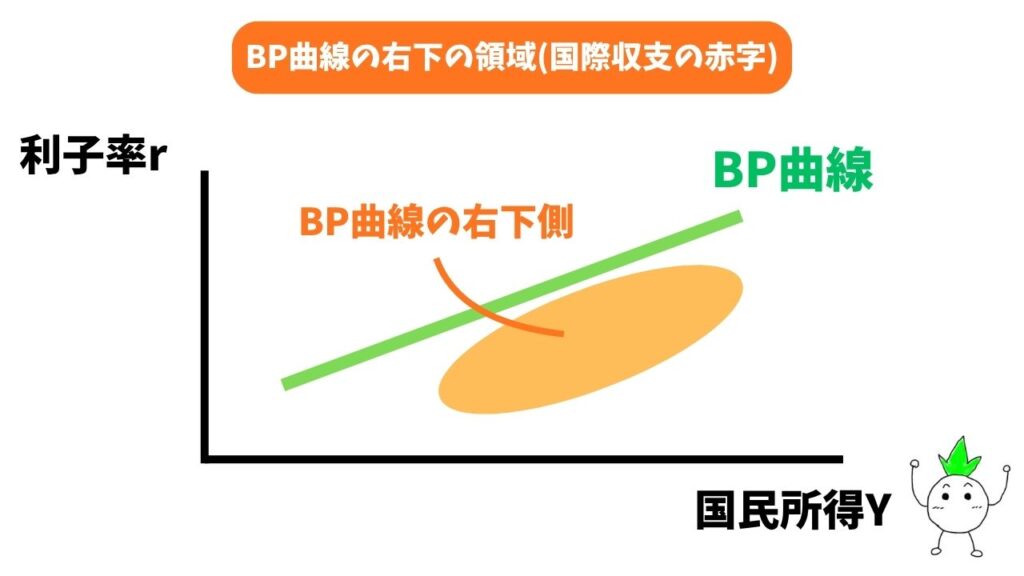
逆に、BP曲線の右下の領域は、「均衡線よりも利子率が低い、または国民所得が多い」状態です。
このとき、
- 利子率が低い→海外へ資本が流出
- 国民所得が大きい→海外からの輸入が増加
になります。
結果として、国際収支は「赤字」になります。
BP曲線の傾き
BP曲線の傾きは、
「国境を越えた資本(お金)の移動がどれくらい自由に行えるか」
という度合いによって変化します。
資本移動の制限によって、どのようにBP曲線の傾きが変化するのかみていきましょう!
・資本移動が不完全(制限がある)な場合
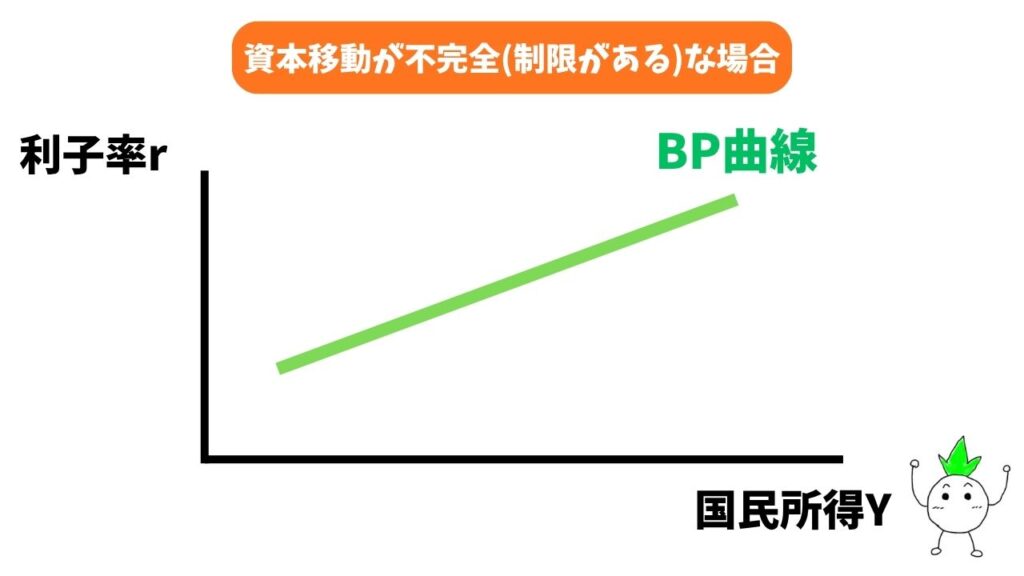
資本移動が不完全(制限がある)な場合、グラフは右上がりになります。
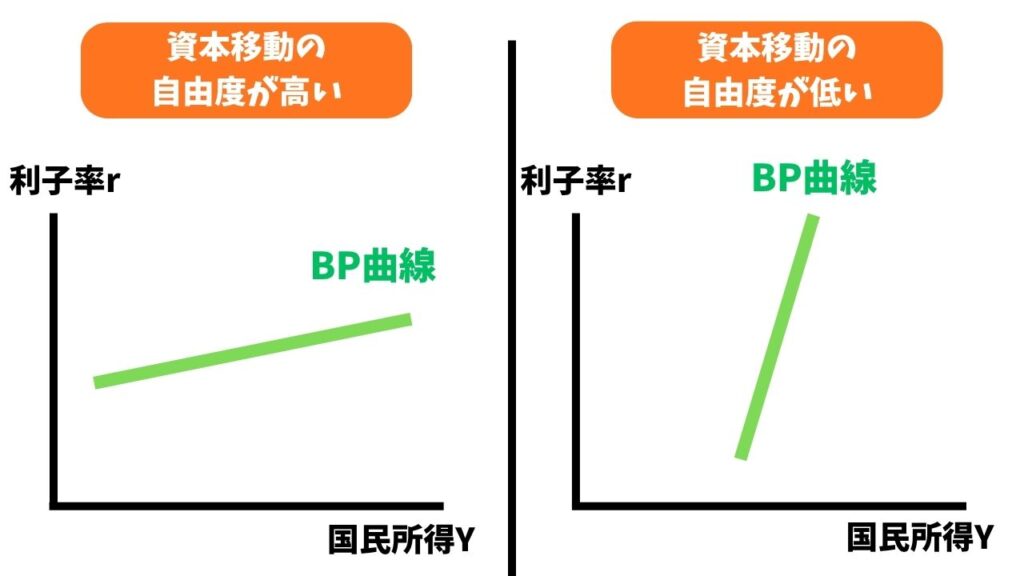
資本移動の自由度が高くなるほど、わずかな金利差で資本が大きく動くようになるため、傾きは緩やかになっていきます。
反対に、資本移動の自由度が低くなるほど、BP曲線の傾きは急になります。
・資本移動が完全に自由な場合
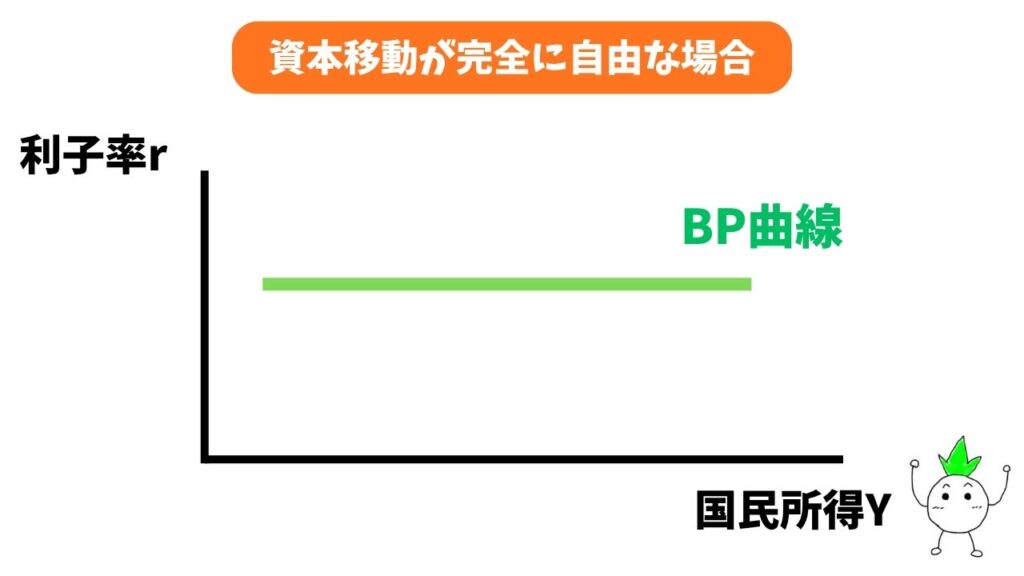
資本移動が完全に自由な場合、自国の利子率rが海外の利子率r*より少しでも高ければ、より高い利益を求めて海外から「無限の資本」が流入し、国際収支が無限の黒字になってしまいます。
つまり、国際収支を均衡に保つためには、横軸の国民所得Yがどれだけ変化しようとも、必ず「自国と外国の利子率が等しい水準(r = r*)」をキープしなければなりません。
結果的に、縦軸の利子率が一定の水準に固定されるため、BP曲線は水平になります。
・資本移動が全く不可能(禁止されている)な場合
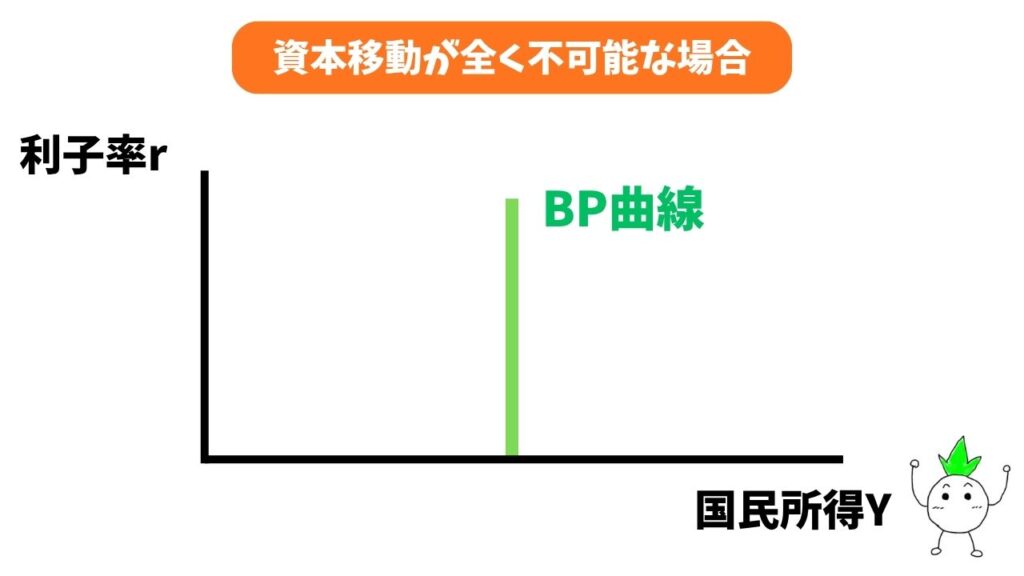
資本移動が完全に制限されている場合、国内の利子率rがどれだけ上下しても海外との資本の移動は一切起こりません(資本収支が常にゼロ)。
この状態では、国際収支のバランスは「輸出と輸入の差(経常収支)」だけで決まることになります。
経常収支をゼロに保つためには、輸入の増減を決定する横軸の「国民所得Y」が、ある一定の水準にとどまり続ける必要があります。
そのため、利子率rがいくら変化しても国民所得Yが特定の水準で固定されるため、BP曲線は垂直になります。
為替レートeの上昇はBP曲線の右にシフト、下落は左にシフトさせる
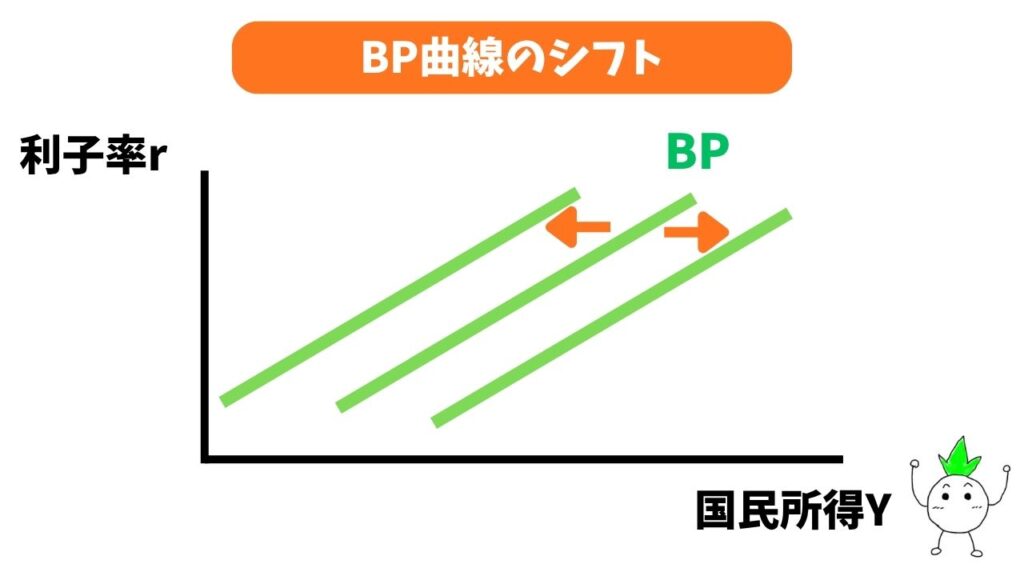
為替レートeが変動すると、輸出入などの経常収支に影響を与え、BP曲線そのものが左右にシフトします。(※ここでの為替レートeの上昇は、「自国通貨安(円安)」を意味します)
・為替レートの上昇(BP曲線の右シフト)
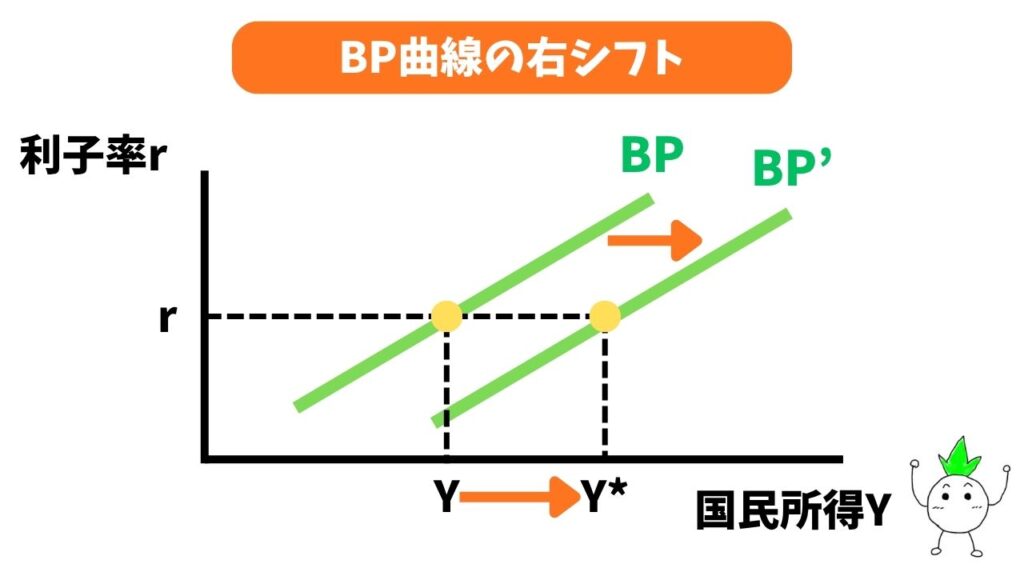
為替レートが上昇して円安になると、海外から見て自国の製品が安くなるため輸出が増え、逆に輸入は減ります。
これにより、経常収支が「黒字」になります。
BP曲線は常に「国際収支がプラスマイナスゼロ(BP=0)」になるので、発生した黒字を打ち消してゼロに戻すためには、あえて輸入を増やして赤字を作る必要があります。
輸入を増やすためには、人々がより多く買い物ができるように、国民所得Yが大きくなければなりません。
つまり、国際収支のバランスを保つために以前よりも大きな所得Yが必要になるため、BP曲線全体が右(所得が増える方向)へシフトします。
・為替レートの下落(BP曲線の左シフト)
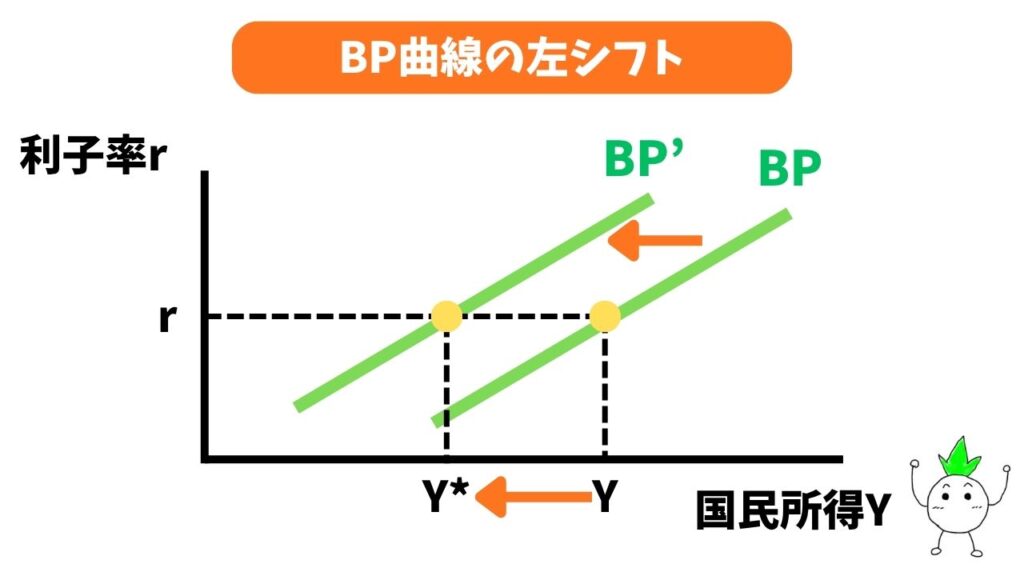
為替レートが下落して円高になると、輸出が減り輸入が増えるため、経常収支が「赤字」になってしまいます。
この発生した赤字を打ち消して国際収支をゼロ(BP=0)に戻すためには、今度は輸入を減らさなければなりません。
人々の輸入を抑えるには、国民所得Yが小さくなる必要があります。
つまり、国際収支のバランスを保つために必要な所得Yの水準が以前よりも少なくなるため、BP曲線全体が左(所得が減る方向)へシフトします。
マンデル=フレミング・モデルの政策効果
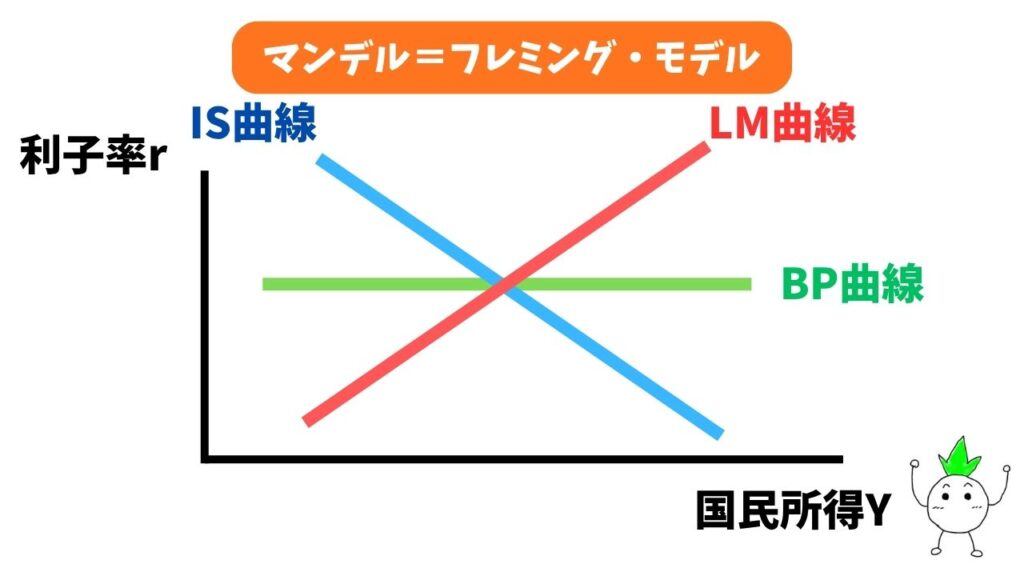
マンデル=フレミング・モデルは、IS-LM分析に「海外との取引(BP曲線)」を加えた開放経済モデルです。
ここでは「国際資本移動が完全に自由(BP曲線が水平)」である状態を前提とし、為替相場制度の違いによって財政政策と金融政策の有効性を確認します。
固定為替相場制のケース
固定為替相場制(為替レートを一定に保つ制度)のもとでは、財政政策が有効であり、金融政策は無効となります。
・財政政策(有効)
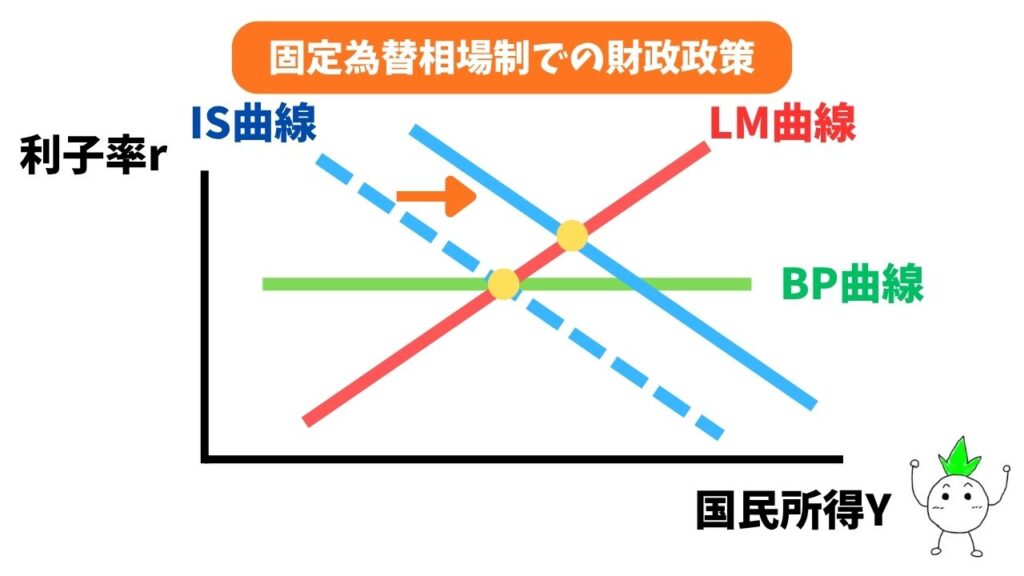
拡張的財政支出によってIS曲線が右にシフトし、利子率が上昇します。
利子率が上がると海外から資本が流入し、自国通貨の価値が上がって円高になります。
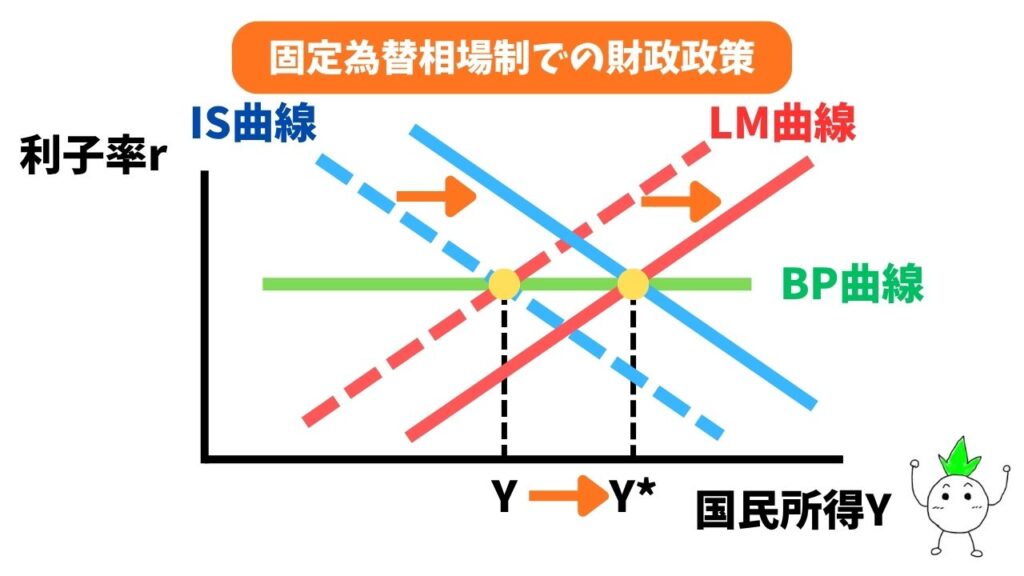
中央銀行は為替レートを固定するために「自国通貨売り(マネーサプライの増加)」の介入を行うため、LM曲線も右にシフトし、国民所得は大きく増加します。
・金融政策(無効)
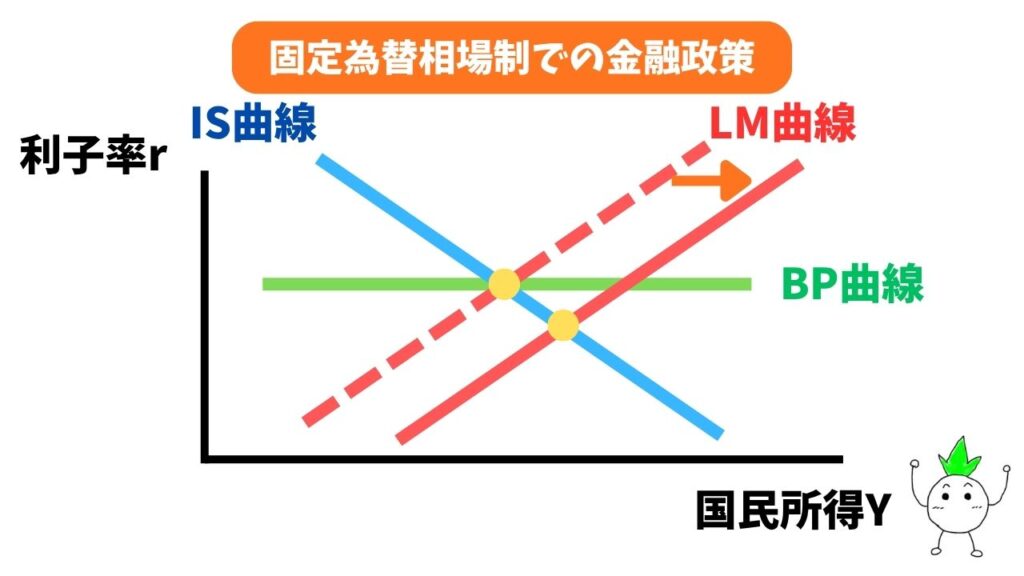
緩和的金融政策(マネーサプライの増加など)を行うとLM曲線が右にシフトし、利子率が低下します。
これにより資本が流出し、自国通貨の価値が下がって円安になります。
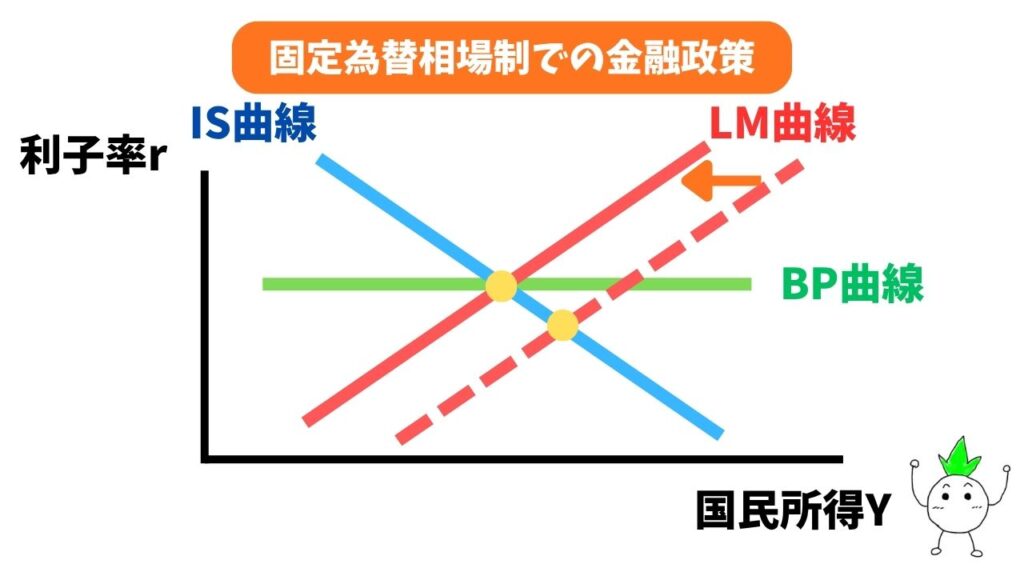
しかし、中央銀行は為替レートを維持するために「自国通貨買い(マネーサプライの減少)」の介入を行うので、LM曲線は元の位置に戻ってしまいます。
変動為替相場制のケース
変動為替相場制(為替レートが市場で自由に決まる制度)のもとでは、固定為替相場制のときと結論が逆転し、財政政策が無効、金融政策が有効となります。
・財政政策(無効)
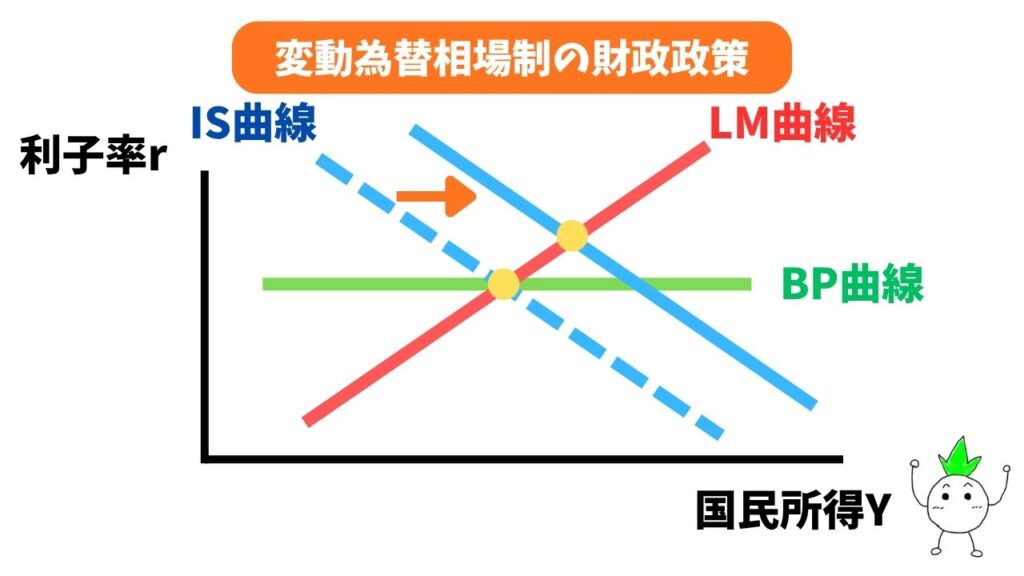
拡張的財政支出によってIS曲線が右にシフトし、利子率が上昇します。
利子率が上昇すると資本が流入することで国際収支が黒字になるほか、外国為替市場で自国通貨の需要が増加(超過需要)するので自国通貨高になります。
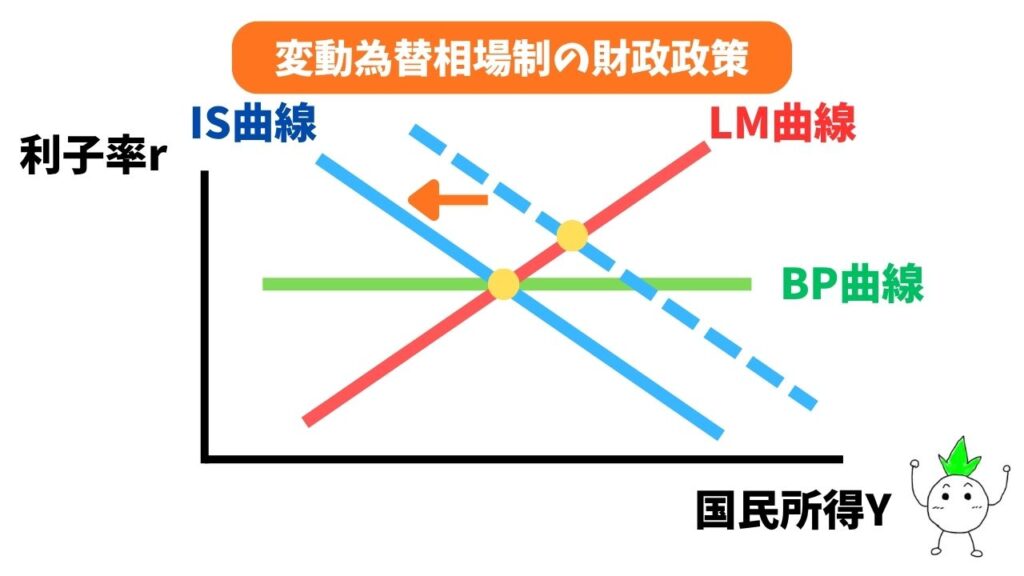
しかし、自国通貨高は輸出の減少と輸入の増加(純輸出の減少)を引き起こすので、IS曲線は元の位置まで左に押し戻されてしまい、国民所得は増加しません。
つまり、変動為替相場制の場合、財政政策は無効となります。
・金融政策(有効)
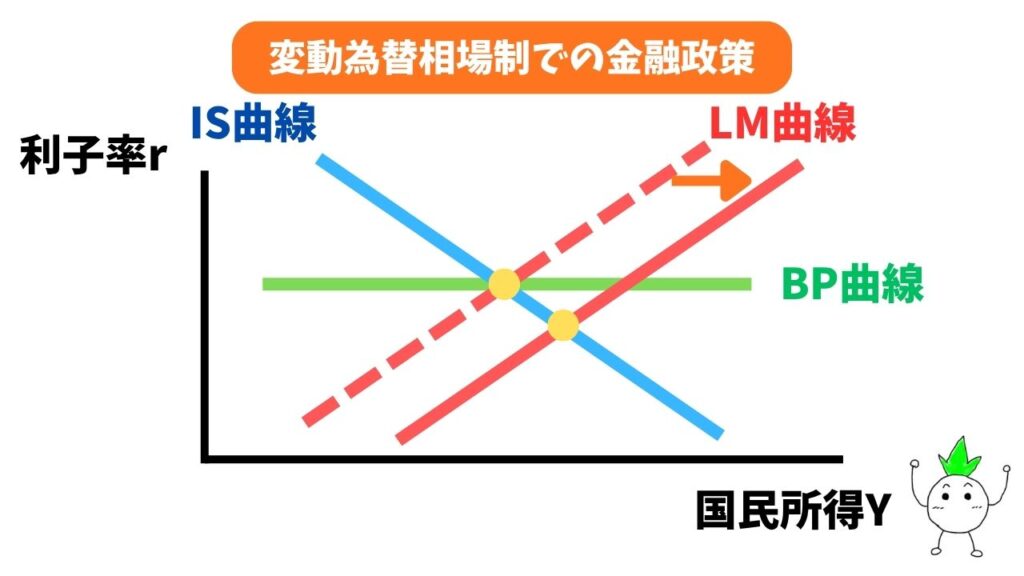
緩和的金融政策(マネーサプライの増加など)を行うとLM曲線が右にシフトし、利子率が低下します。
利子率が低下すると、資本が流出することで国際収支が赤字になるほか、外国為替市場で自国の通貨が売却(超過供給)されるので自国通貨安になります。
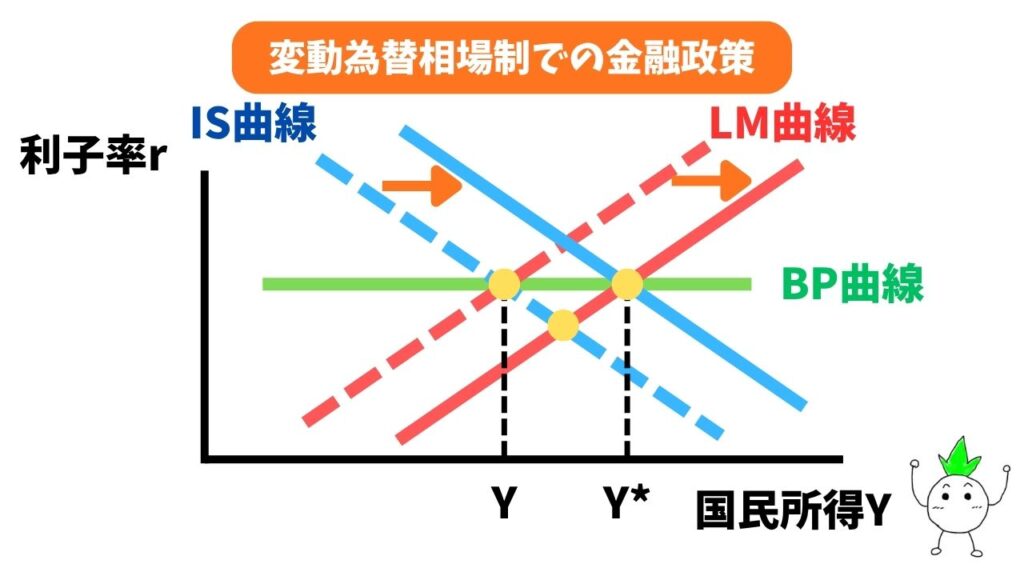
自国通貨安は輸出競争力を高めるため純輸出が増加するので、IS曲線が右にシフトします。
その結果、国民所得は大きく増加します。
つまり、変動為替相場制の場合、金融政策は有効となります。
| 財政政策 | 金融政策 | |
| 固定為替相場制 | 有効 | 無効 |
| 変動為替相場制 | 無効 | 有効 |
国際資本移動が不可能な場合
「国際資本移動が完全に自由なケース」では、BP曲線は水平でした。
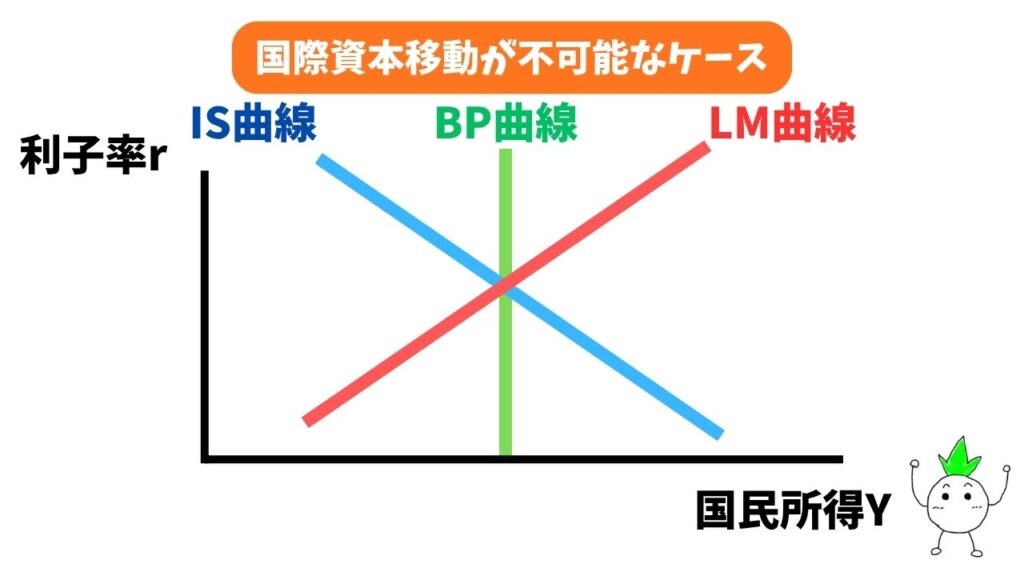
一方、資本の移動を厳しく制限している国など「国際資本移動が全く不可能なケース」では、利子率が変動しても資本が移動しないので、BP曲線は垂直になります。
固定為替相場制のケース
このケースでは、財政政策・金融政策ともに無効となります。
・財政政策(無効)
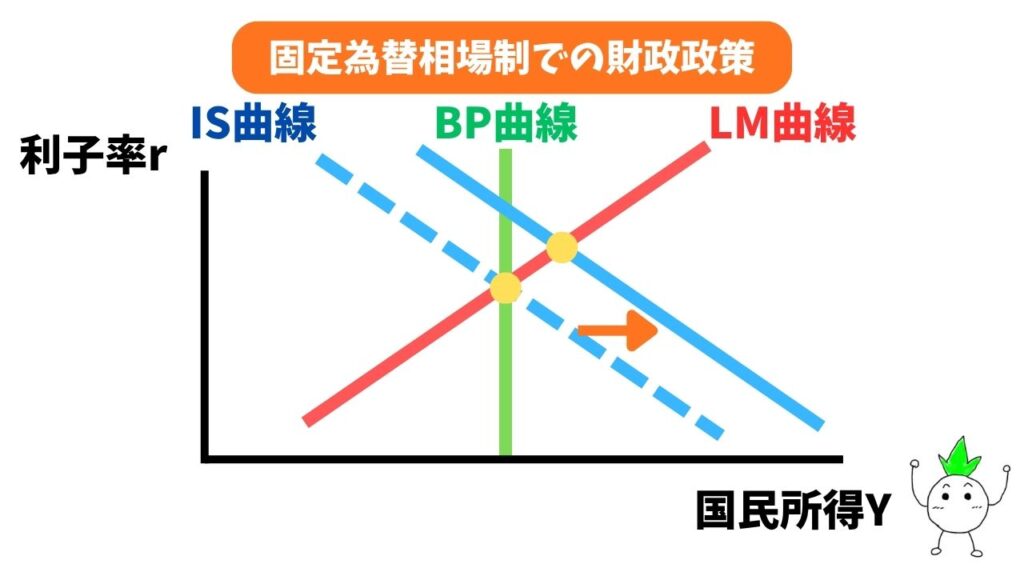
拡張的財政政策を行うとIS曲線が右へシフトして国民所得Yが増加しますが、輸入が増加することになり国際収支が赤字になります。
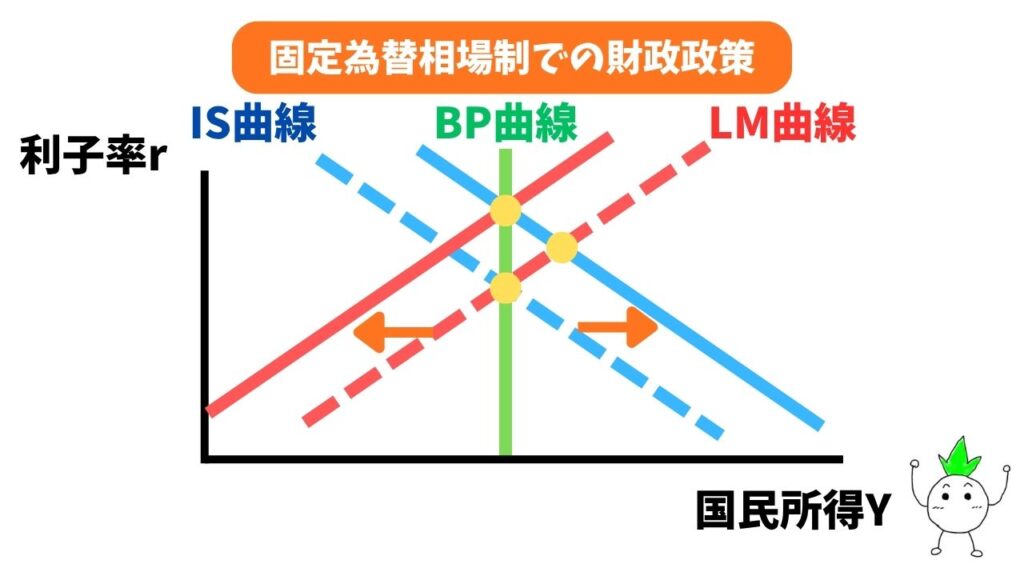
このとき、中央銀行は通貨が減価圧力を受けるため、為替相場を維持するために金融の引き締めを行います。(LM曲線が左へシフト)
結果的に、国民所得Yは元の水準に戻ってしまいます。
・金融政策(無効)
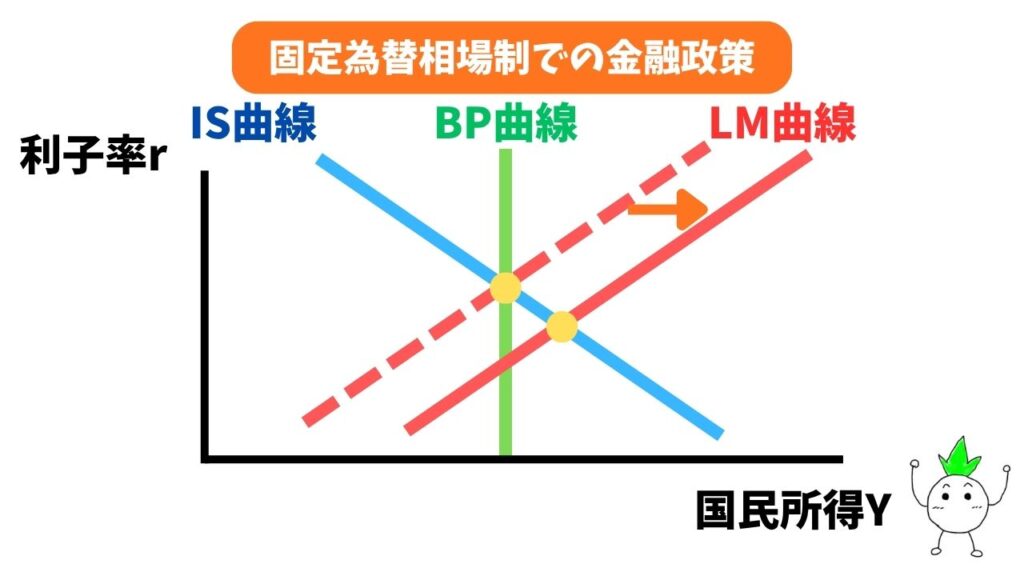
緩和的金融政策を行うとLM曲線が右へシフトして国民所得Yが増加しますが、財政政策と同様、輸入が増加することになり国際収支が赤字になります。
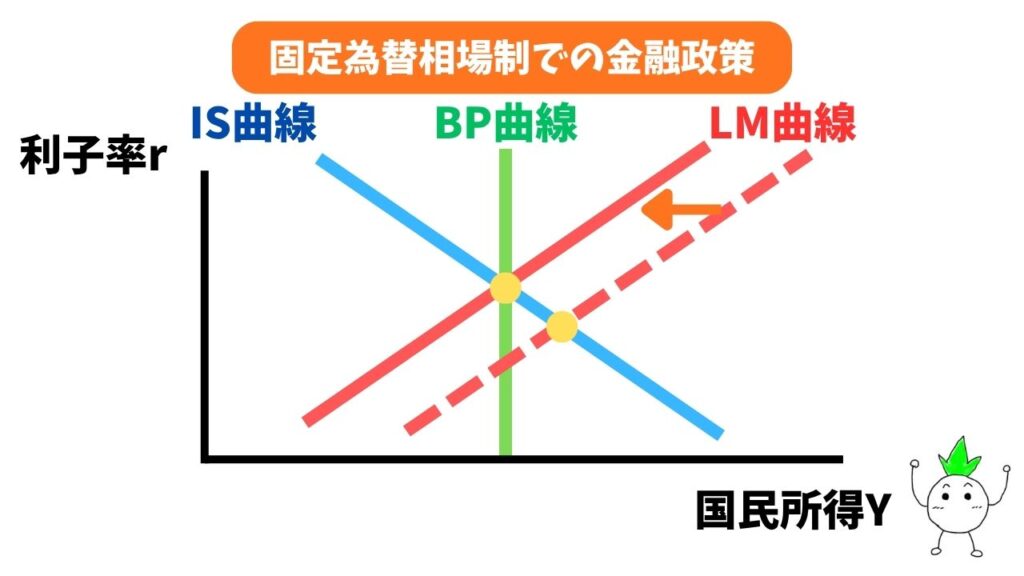
つまり、金融政策の場合も為替相場を維持するために金融の引き締めを行わなければならないので、LM曲線が左へシフトして国民所得Yは元の位置に戻ってしまいます。
変動為替相場制のケース
変動為替相場制のケースでは、財政政策・金融政策ともに有効となります。
・財政政策(有効)
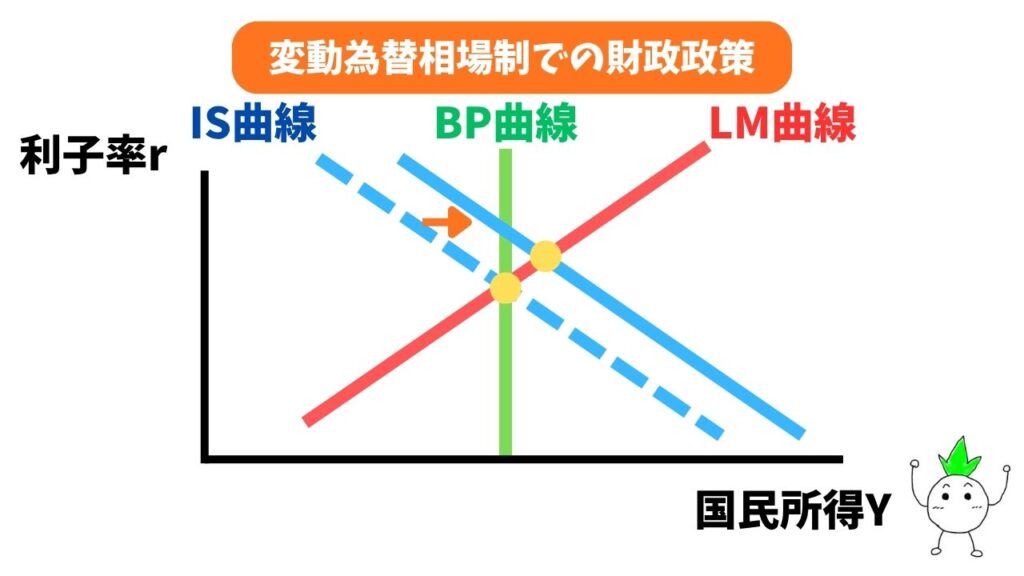
拡張的財政政策を行うとIS曲線が右へシフトして国民所得Yが増加します。
このとき、国民所得の増加によって輸入が増加し、国際収支は赤字になります。
変動為替相場制(国際資本移動が不可能)の場合、国際収支が赤字(輸出 < 輸入)であるということは、外国為替市場において「日本のモノを買うために円を欲しがる外国人」よりも、「海外のモノを買うために円を手放したい日本人」の方が多い状態を意味します。
つまり、市場に「売りに出される円」が多くなってしまう(円の超過供給が発生する)ので、通貨の価値が下がります。
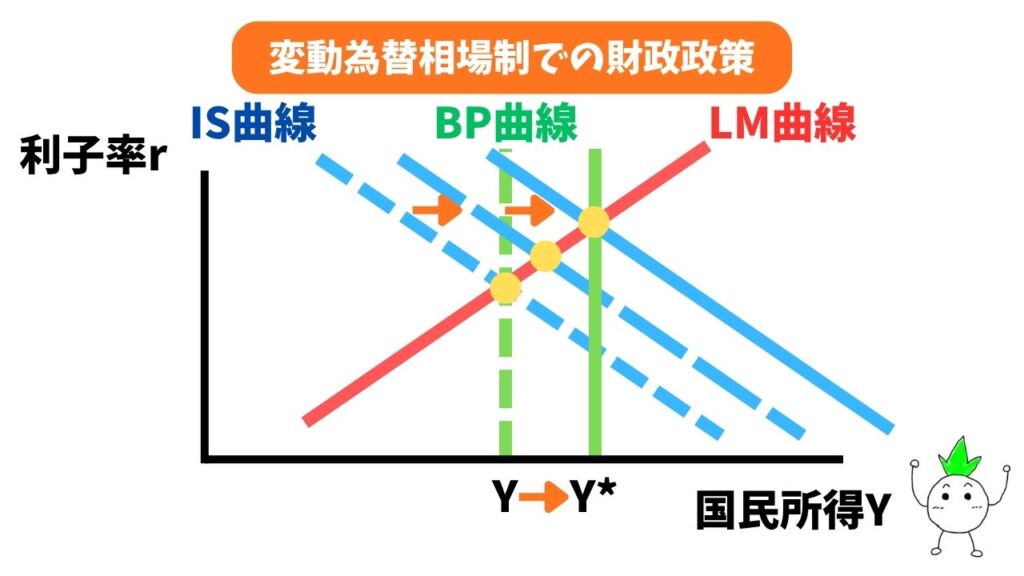
通貨安を受けて輸出が増加するのでIS曲線はさらに右へ移動し、BP曲線も通貨安の影響で右へシフトして均衡点も右へ移動します。
結果として、国民所得Yは大きく増加します。
・金融政策(有効)
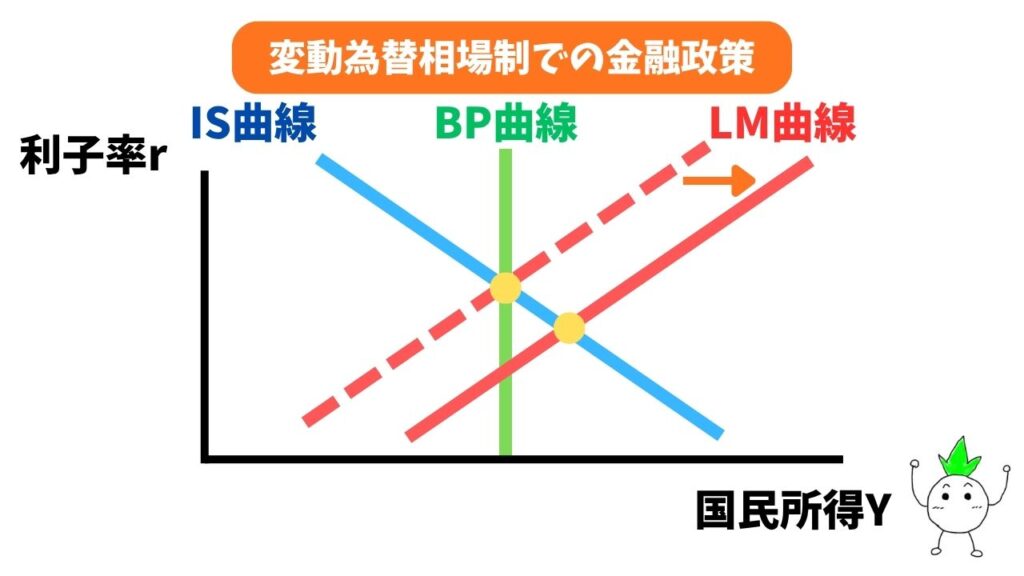
緩和的金融政策を行うとLM曲線が右へシフトして国民所得Yが増加します。
このとき、国民所得の増加によって輸入が増加し、国際収支は赤字になります。
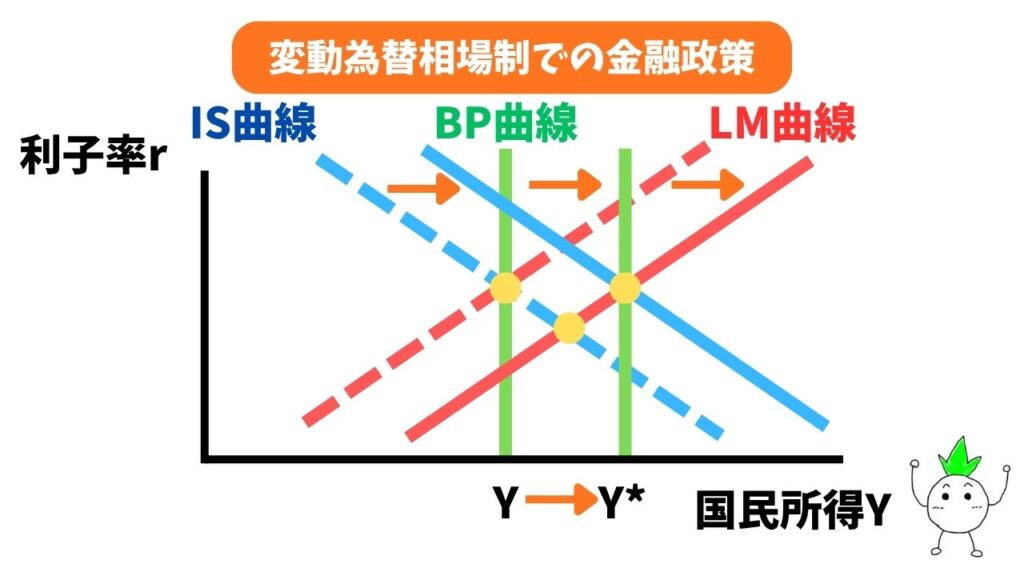
そして、先ほどの解説の通り、通貨安によってIS曲線とBP曲線が右へシフトして、均衡点も右へ移動します。
結果として、国民所得Yは大きく増加します。
マンデルの政策割当論
一国の経済において、
- 国内均衡(完全雇用の達成=インフレやデフレがない状態)
- 国際収支均衡(貿易や資本の出入りがプラスマイナスゼロの状態)
という2つの目標を同時に達成したいと考えます。
ティンバーゲンの定理によれば、複数の独立した目標を達成するには、同数の独立した政策手段が必要になります。
マンデルは、この2つの目標に対して「財政政策」と「金融政策」をどのように割り当てるべきかを論じました。(ポリシー・ミックス)
- 国内均衡(完全雇用の達成): 総需要を直接刺激できる財政政策を割り当てる。
- 国際収支均衡(外部均衡): 利子率の変動を通じて資本収支を迅速に調整できる金融政策を割り当てる。
国内均衡線(XX線)と国際収支均衡線(FF線)
目標を達成するための最適なバランスを探るため、縦軸に利子率r、横軸に財政支出Gをとったグラフを考えます。
ここには2つの均衡線が描かれます。
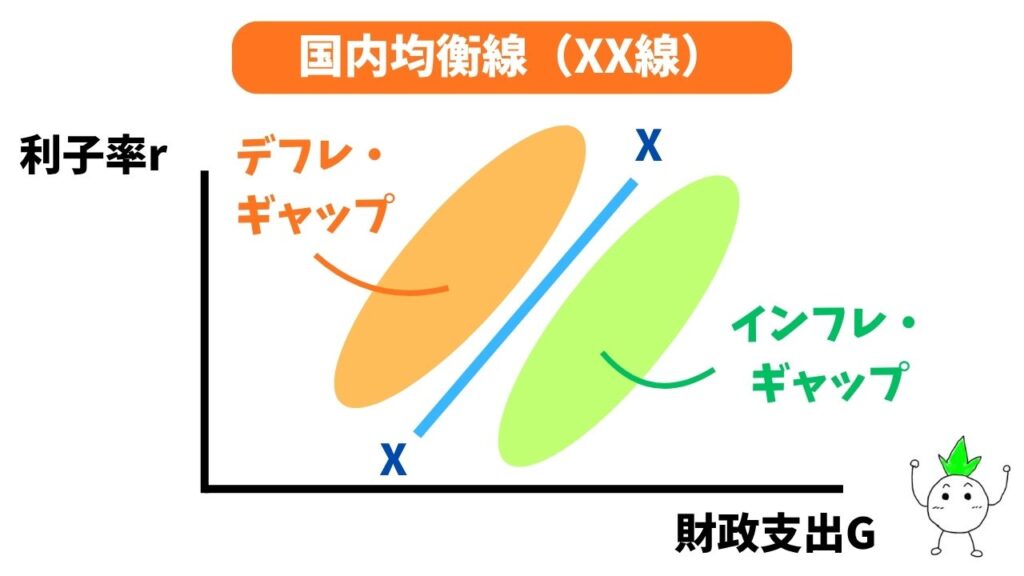
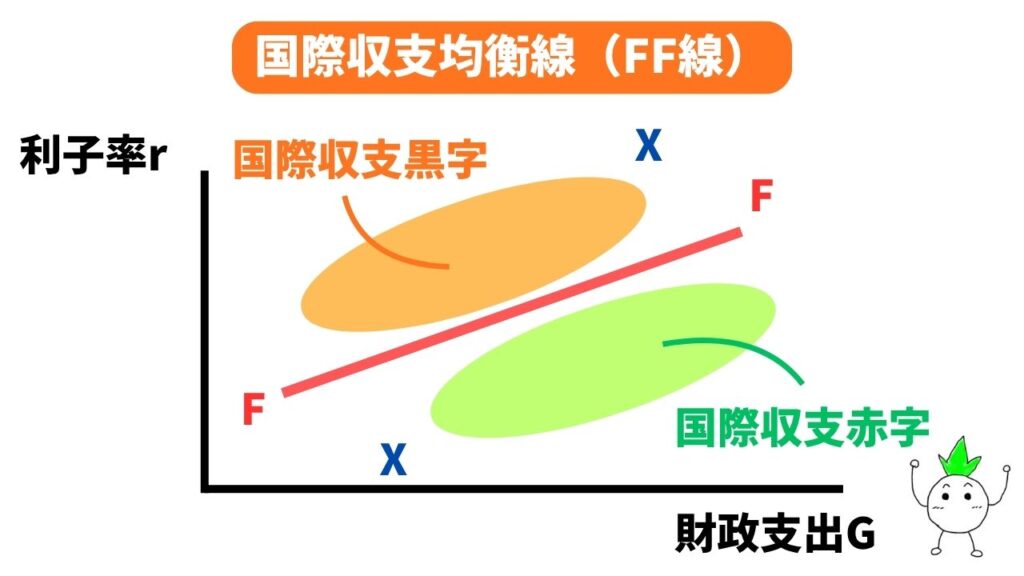
- 国内均衡線(XX線): 国内の需要と供給が一致し、完全雇用が達成されているライン
- 国際収支均衡線(FF線): 国際収支が均衡(BP=0)しているライン
この2つの線が交わる点(最適な財政支出G*と利子率r*)が、2つの目標を同時達成できるゴールになります。
しかし、現実の経済は常にこの線上にあるわけではなく、以下の4つの不均衡領域(Ⅰ〜Ⅳ)のいずれかに陥るケースがほとんどです。
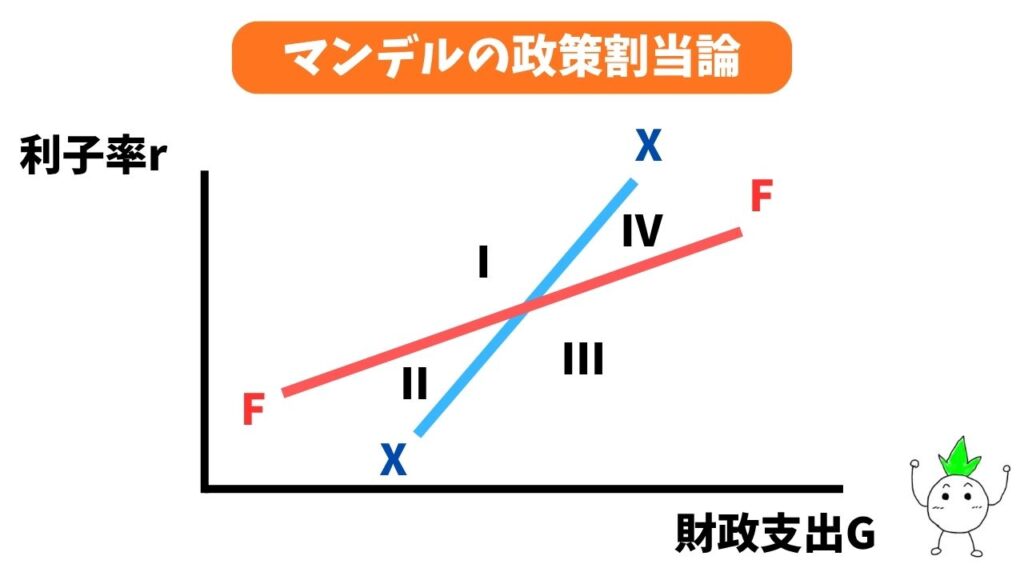
- 領域Ⅰ: デフレ・ギャップ(失業発生) かつ 国際収支黒字
- 領域Ⅱ: デフレ・ギャップ(失業発生) かつ 国際収支赤字
- 領域Ⅲ: インフレ・ギャップ(物価上昇) かつ 国際収支赤字
- 領域Ⅳ: インフレ・ギャップ(物価上昇) かつ 国際収支黒字
具体例:領域Ⅱ(デフレ・ギャップかつ国際収支赤字)の場合
なぜこの割当が必要なのか、領域Ⅱ(総需要が不足して失業が発生し、さらにお金が海外へ流出している状態)を例に考えてみましょう。
失業をなくす(デフレ・ギャップを埋める)ために緩和的金融政策を行った場合、どうなるでしょうか。
緩和的金融政策によってマネーサプライが増加して利子率が下がると、投資は増えるかもしれません。
しかし、同時に「より高い金利を求めて資本が海外へ大量に逃げてしまう」ため、国際収支の赤字がさらに悪化してしまいます。
そこでマンデルの割当論に従い、政策をミックス(組み合わせ)します。
- 拡張的な財政政策(政府支出の増加): まず財政政策によって直接需要を作り出し、デフレ・ギャップを埋めて失業を解消する。
- 金融引締め(利子率の引き上げ): 同時に金融を引き締めて利子率を上げることで、海外から資本を呼び込み、国際収支の赤字を黒字化させる。
このように、それぞれの政策の強みを活かした「財政拡大 × 金融引締め」というポリシー・ミックスを行うことで、国内経済を冷ますことなく国際収支の赤字を止めるという「2つの目標の同時達成」が可能になります。
本格的な試験対策・資格取得を目指す方へ
経済学(ミクロ・マクロ)は、公務員試験や中小企業診断士試験などの資格試験において、合否を分ける非常に重要な科目です。
当サイトでの基礎学習に加えて、過去問演習やプロによる体系的なカリキュラムを取り入れることで、合格がグッと近づきます。
独学に限界を感じている方や、最短ルートでの合格を目指す方は、試験対策として実績の高い「伊藤塾」をぜひ活用してみてはいかがでしょうか!