- 加速度原理
- 投資の二重性
- 資本ストック調整原理
- 新古典派型投資関数
- ジョルゲンソン型投資関数
- トービンのq理論
加速度原理
近年、新NISAが流行っていることもあって、所得が増えても「給料が増えたから、その一部を投資に回そう!」と考える人も多いのではないでしょうか?
このように、国民所得Yが増加したとき、その一定比率は消費ではなく投資に回されると考えると、以下のような式になります。
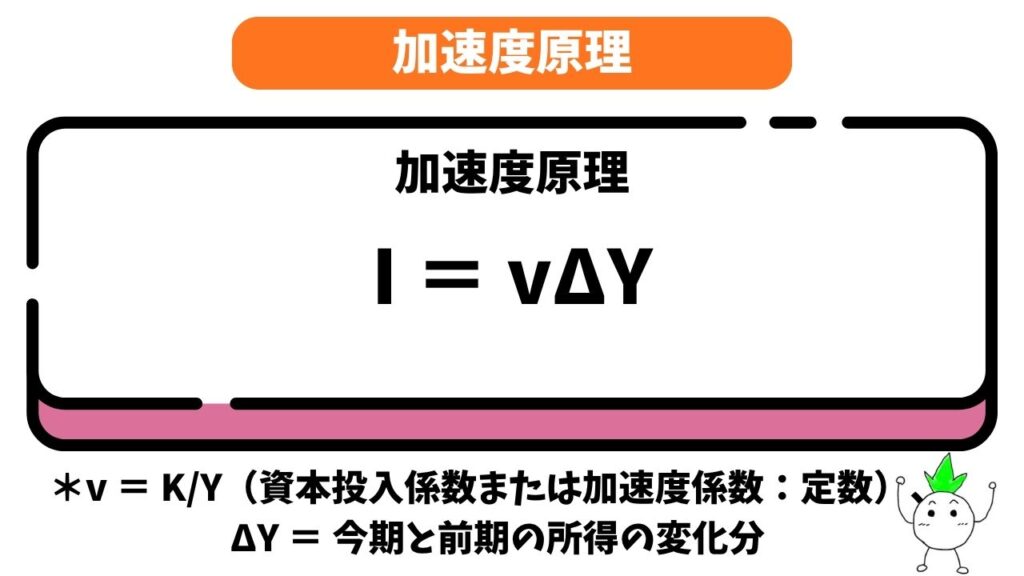
- v = K/Y(資本投入係数または加速度係数:定数)
- ΔY = 今期と前期の所得の変化分
これを「加速度原理」といいます。

生産量Yに対して必要な資本量Kが一定、つまり資本の必要投入係数vが一定であることが前提です。
その上で、生産量を増加させるためには、生産の増加に必要な分の資本量も一定比率増加させる必要があるので、投資が行われることになります。
また、生産には一定の資本が必要とされているので、資本と労働力は代替的ではありません。(資本と労働力の弾力性は0)
この加速度原理の仕組みをみていきましょう!
先ほどの「v = K/Y(資本投入係数または加速度係数)」の式を移項すると、
K = vY
になり、この式の変化分をとると
ΔK = vΔY
になります。
この式は「一定率(v)で増える需要(ΔY)に対応するために、新たに工場や機械といった設備が必要になる(ΔK)」ことを意味します。
また、投資関数の「I = ΔK」を用いてΔKにIを代入すると
I = vΔY(加速度原理の式)
になり、「国民所得の増加(ΔY)が、企業に新たな設備投資(I)を行わせる」ことになります。
- 国民所得が増える(ΔY)
- モノを作るために「投資」が必要になる(加速度原理)
- その投資が、誰かの給料になり「国民所得」がさらに増える(乗数効果)
- 増えた所得が、さらなる「投資」を呼び込む
投資の増加は資本ストックを増加させて生産能力を増やす一方で、総需要も増やすという「投資の二重性」という特徴があります。
また、この投資理論には利子率は含まれていないので投資の利子率弾力性は0になります。
さらに、生産に必要な資本量を即座に達成するように投資を行うことになるので、調整費用は考慮されません。
このように、国民所得の増加が一層加速することになる一方で、経済成長がマイナスのときはΔYになるので、この場合も負の投資が加速度的に行わなければなりません。
資本ストック調整原理
先ほどの加速度原理は、簡単にいえば
「国民所得の成長に合わせて、必要な投資を『即座に』行う」
というものでした。
しかし、投資額が大きくなるほど、これを現実に行うのは困難になります。
なぜなら、投資には「調整費用」が存在するからです。
最適な資本量へ一気に引き上げようとすると、その規模に応じて調整費用が逓増的に発生し、余計な出費が膨れ上がってしまいます。
この問題を現実的に解決するため、
「今期の最適な資本」と「前期末にすでに存在する資本」の差額のうち、一定の割合(λ:ラムダ)だけを今期の投資として実行し、少しずつ目標に近づけていく
という考え方が生まれました。
この現実的な投資行動のモデルを「資本ストック調整原理」といいます。
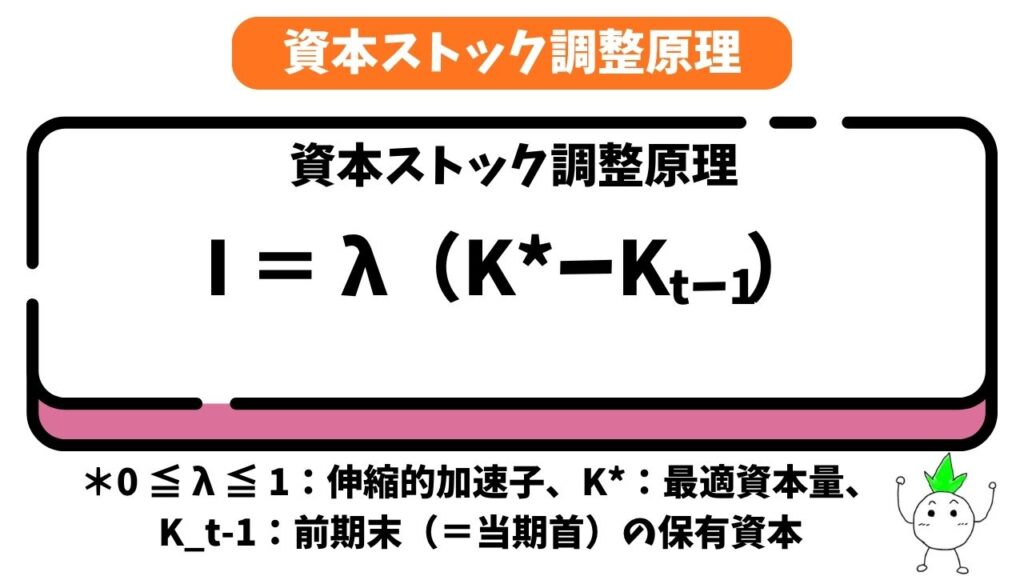
- 0 ≦ λ ≦ 1:伸縮的加速子
- K*:最適資本量
- K_tー1:前期末(=当期首)の保有資本
「資本ストック調整原理」では、望ましい投資を一度の投資で実現しないので、投資の調整費用を考慮します。
また、すでに存在する資本ストックの量が多いほど投資の額は小さくなるので、投資は資本ストックの減少関数になります。
資本ストック調整原理の式のKに「K = vY」(v = K/Yの変形)を代入すると
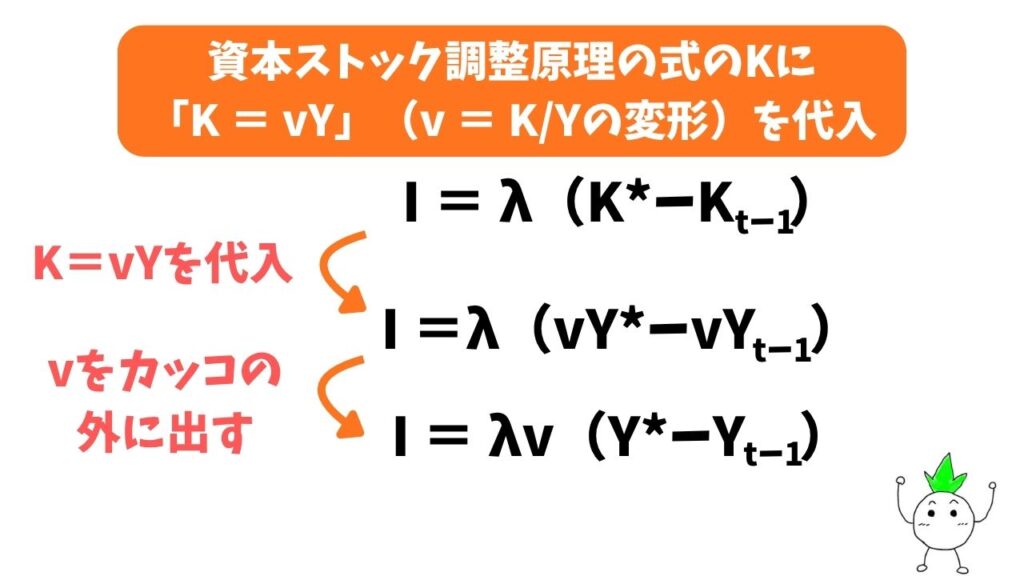
となり、Y*を今期に実現するものとしてYtとすると、YtーY_tー1つまりYの変化率(ΔY)になるので
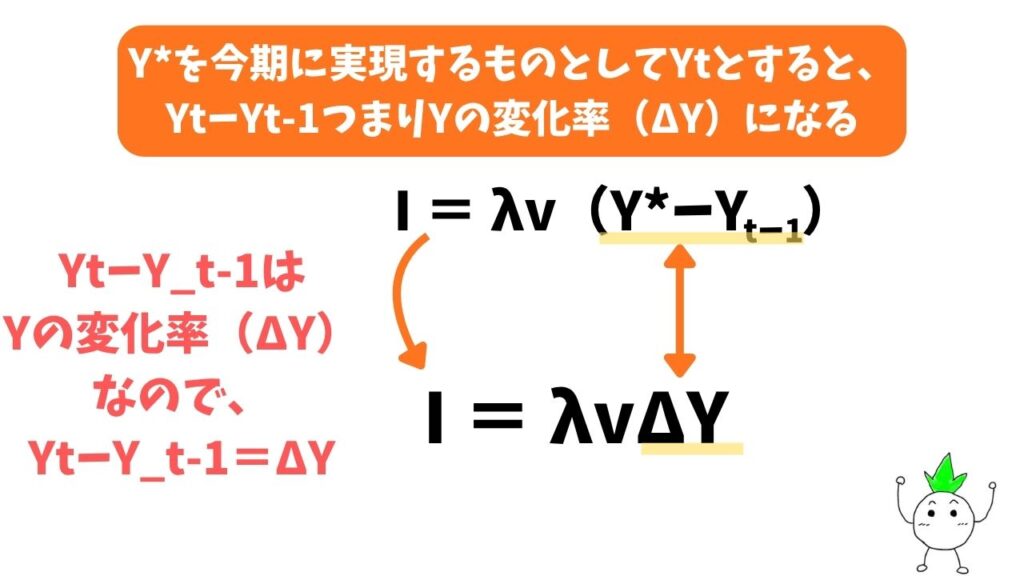
という加速度原理によく似た式が完成します。
実際、この式のλが1のとき(λ=1)、ストック調整原理と加速度原理は一致します。
つまり、加速度原理はストック調整原理の特殊ケースであるといえます。
新古典派型投資関数
新古典派型の投資関数とは、「企業の利潤最大化行動から最適資本ストックK*を求める」という理論です。
難しそうな理論に感じるかもしれませんが、やっていることは非常にシンプルです。
まずは公式を見てみましょう。
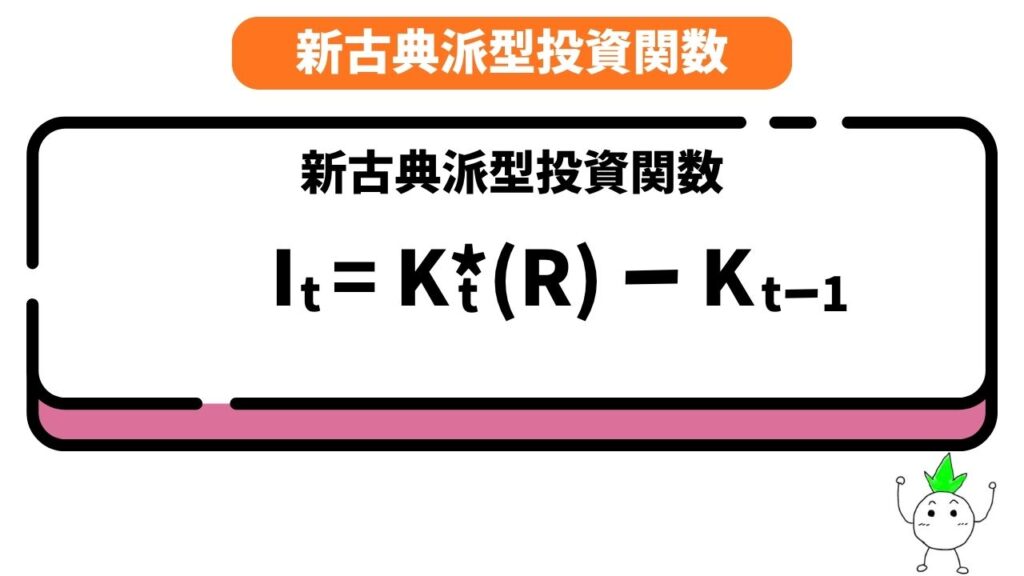
- I_t:今期の投資額
- R:資本レンタル価格
- K*_t(R):最適資本ストック(資本レンタル価格rによって決まる、最適な設備量)
- K_tー1:前期末の資本ストック(いま手元にある、既存の設備量)
この数式は
「今期どれくらい投資をするかは、『理想の設備量』から『いま手元にある設備量』を引いた差額で決まる」
ということを意味しています。
この式を理解するために、前半部分の「K*_t(R)(理想の設備量)」がどのように決まるのかを見ていきましょう。
企業にとっての「理想の設備量(最適資本ストック)」は、機械を増やしたときの「メリット(限界生産力)」と「コスト(資本レンタル価格)」を天秤にかけて決定されます。
ここで重要になるのが、コストである「資本レンタル価格(r + δ)」です。
- r:利子率(資金の調達コスト)
- δ:資本減耗率(機械の劣化分)
資本を購入しても、その後毎月のように「維持費(資産の減耗)」や「利息の返済」といった支払いが発生しますよね。
新古典派はこれらの費用を「レンタル料を払っているのと同じ」と考え、この費用のことを「資本のレンタル価格」と呼んでいます。
利子率が下がると資本レンタル価格は小さくなり投資が増えるので、新古典派投資関数も投資が利子率の減少関数になります。
企業は、「追加で得られる利益(メリット)」が「資本レンタル価格(コスト)」とピッタリ一致する地点まで機械を増やし、そこを最適資本ストックK*と設定します。
数式のK*(r)は「K* × r」という意味ではなく、
「最適資本ストックK*は、利子率rの変化によって動く」
ということを表しています。
もし利子率rが下がれば、その分資本レンタル価格が安くなるため、「もっと機械を増やした方がお得!」となり、最適資本ストックK*の値は大きくなります。
このとき、労働と資本が代替的なら労働を減らして資本を増加させることで、生産量を維持しながら費用を減らすことができます。(→「労働と資本の代替を前提」)
このように、新古典派型投資関数は
「利子率rの変化によって最適な資本ストックK*を計算し、現在の資本(K_{t-1})とのギャップを埋める行動」
を数式化したものになります。
ジョルゲンソン型投資関数
ここまで解説した「加速度原理」や「新古典派型投資関数」では、「必要な投資が即座に行われる」ことが前提でしたが、あまり現実的とはいえません。
ここで、ジョルゲンソンはストック調整原理の考え方(現実的な投資ペース)を導入して新古典派型投資関数を拡張しました。(ストック調整原理と新古典派型投資関数の折衷的考え方です。)
これを「ジョルゲンソン型投資関数」といいます。
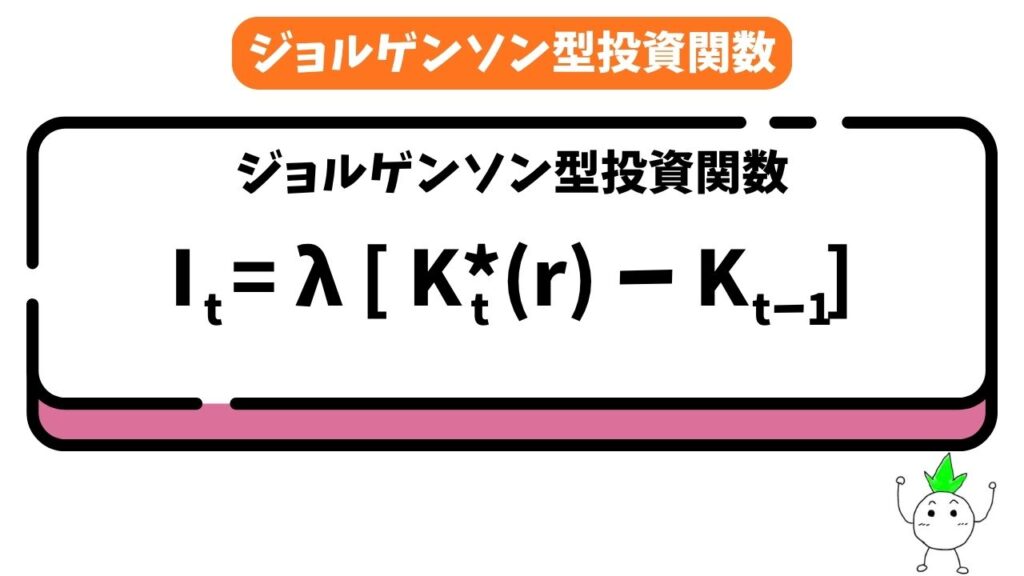
公式を見てみると一目瞭然ですが、新古典派型投資関数「I = K*(R) – K_{t-1}」に、ストック調整関数で使った「λ」を組み合わせていることがわかります。
ジョルゲンソン型投資関数では、新古典派のように
「資本と労働の代替性を仮定して最適な資本ストックが資本レンタル価格に依存して決定される」
と考えるので、広義の新古典派型投資関数とみなされています。
調整関数λは「最適資本の大きさに依存して変化する」と考えられますが、ジョルゲンソンは調整係数を「分布ラグなどによって決まる定数」として両者の関係を明示的に示さなかったので、理論的に矛盾していると批判を受けました。
トービンのq理論
トービンのq理論
ここまでの理論は「利子率が投資に影響を与える」というものでしたが、トービンは利子率ではなく株式市場に注目しました。
トービンのqとは「会社を丸ごと買ったときの値段(市場の評価)」を、「その会社が持っている工場や機械をゼロから全部買い揃えたときの値段(現在価値)」で割った数値になります。
数式で表すと以下のようになります。
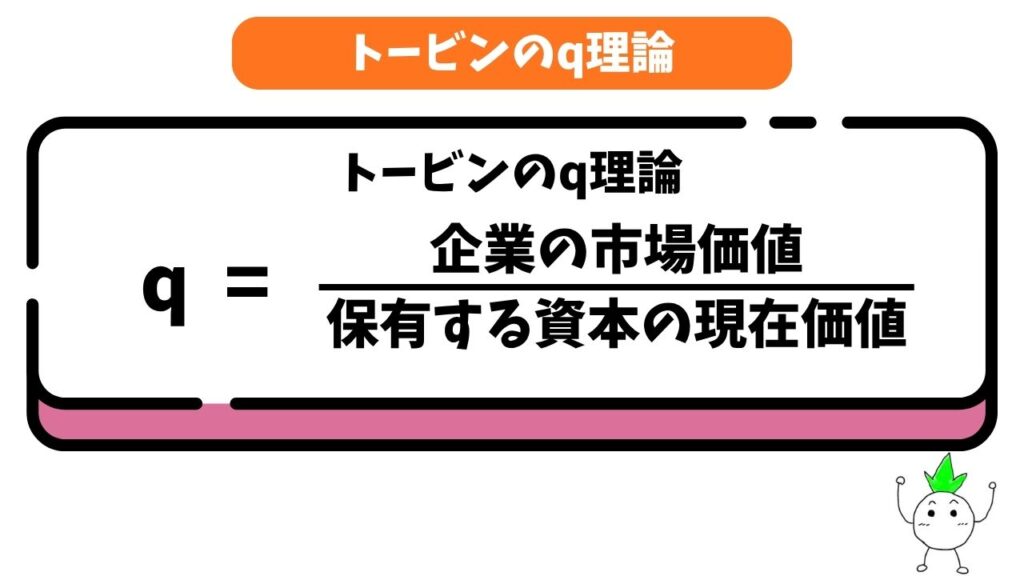
- q > 1のとき・・・投資を実行する
- q < 1のとき・・・投資を行わない(生産性の低い資本設備を処分)
調整費用が利潤を圧迫すると株価に影響を与えるので、トービンのq理論は調整費用を考慮するとされます。
また、トービンのq理論には「平均のq」と「限界のq」があります。
限界のqの式の分母を利子率と読み替えると、q > 1であることは「投資の限界効率(分子)>利子率(分母)」を意味するので、ケインズの投資の限界効率理論と同じ内容になります。
具体例で解説
ここでは、トマト株式会社を例にトービンのqの仕組みを見てみましょう。
まず、トマト社が現在持っているケチャップ工場や製造マシンを、いま現在の価格でそっくりそのまま買い直した場合、「10億円」かかるとします。
この10億円がトービンのqの計算式における分母になります。
これを踏まえて、業績が良い時と悪い時で企業の行動がどう変わるのかを計算してみましょう。
パターンA:業績好調で、株価が上がっている時
トマト社の成績は好調で、常にケチャップが売れ続けているので、株式市場では「トマト社を丸ごと買収するには15億円かかる」と高く評価されています(これが分子の市場価値です)。
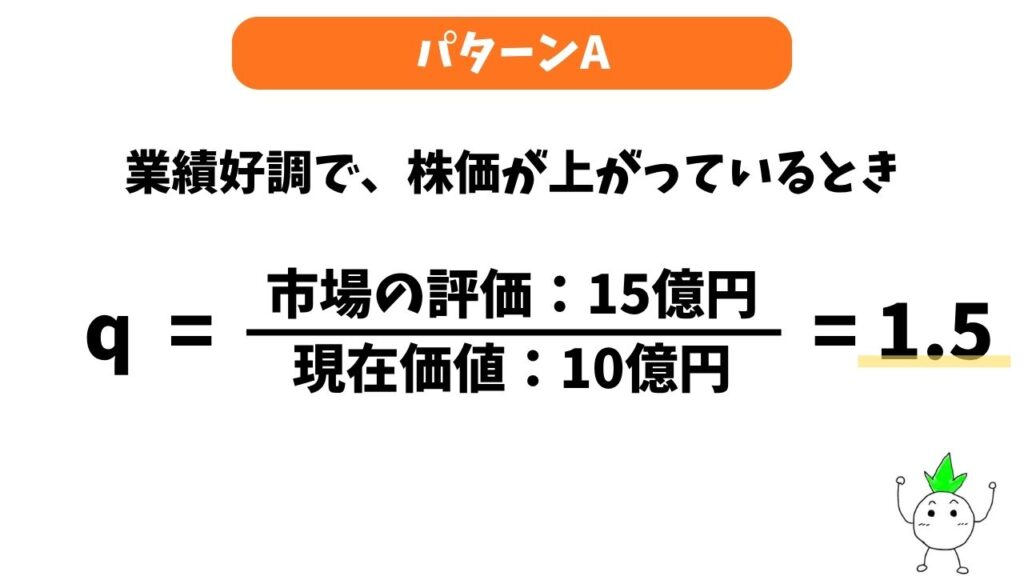
計算の結果、qが1より大きくなりました(q > 1)。
これは、投資家たちが
「トマト社が持っている10億円分の工場は、15億円の価値を生み出す力がある!」
と評価している状態です。
つまり、工場を建てれば建てるほどかかったコスト以上の価値を生み出してくれるため、トマト社は新しい工場を建てる(新規の設備投資を実行する)決断をします。
パターンB:業績不調で、株価が下がっている時
逆にトマト社のケチャップがあまり売れず株式市場での評価が下がり、会社を丸ごと買収するのに「8億円」しかかからないとします。
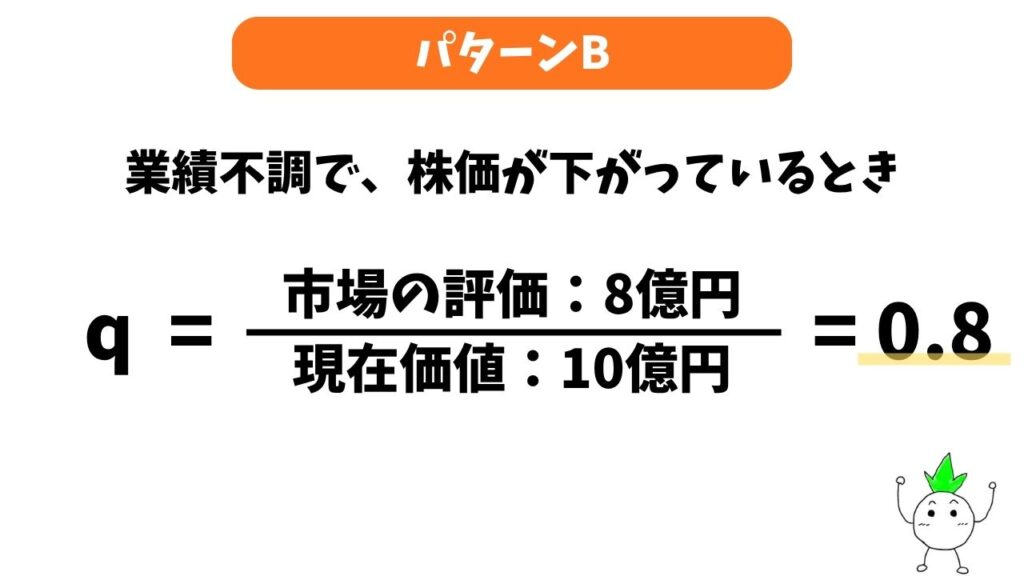
計算の結果、qが1より小さくなりました(q < 1)。
これは、10億円かけて工場を建てても、市場からは8億円分の価値しか認められていない状態です。
つまり、設備投資をしても投資額以下の価値しか生み出さないので、生産性の低い資本設備から処分することになります。
結果として、自分でゼロから新しい工場を建てるメリットがないため、新規の設備投資は実行されない(投資は減少する)ことになります。
本格的な試験対策・資格取得を目指す方へ
経済学(ミクロ・マクロ)は、公務員試験や中小企業診断士試験などの資格試験において、合否を分ける非常に重要な科目です。
当サイトでの基礎学習に加えて、過去問演習やプロによる体系的なカリキュラムを取り入れることで、合格がグッと近づきます。
独学に限界を感じている方や、最短ルートでの合格を目指す方は、試験対策として実績の高い「伊藤塾」をぜひ活用してみてはいかがでしょうか!