- IAD曲線(インフレ需要曲線)
- IAS曲線(インフレ供給曲線)
- オーカンの法則
- IAD-IAS分析
- 合理的期待
- クレディビリティ仮説
IAD曲線(インフレ需要曲線)
これまでのAD-AS分析では、縦軸に「物価水準そのもの」をとっていました。
しかし、現実のニュースでよく耳にするのは「物価がどれくらい上がったか(インフレ率)」ですよね。
そこで、より現実に即した分析をするために、AD曲線の縦軸を「物価水準」から「インフレ率(物価の上がり具合)」にチェンジしたものがIAD曲線(インフレ需要曲線)です。
IAD曲線は、少し難しく見えますが、以下のような式で表されます。
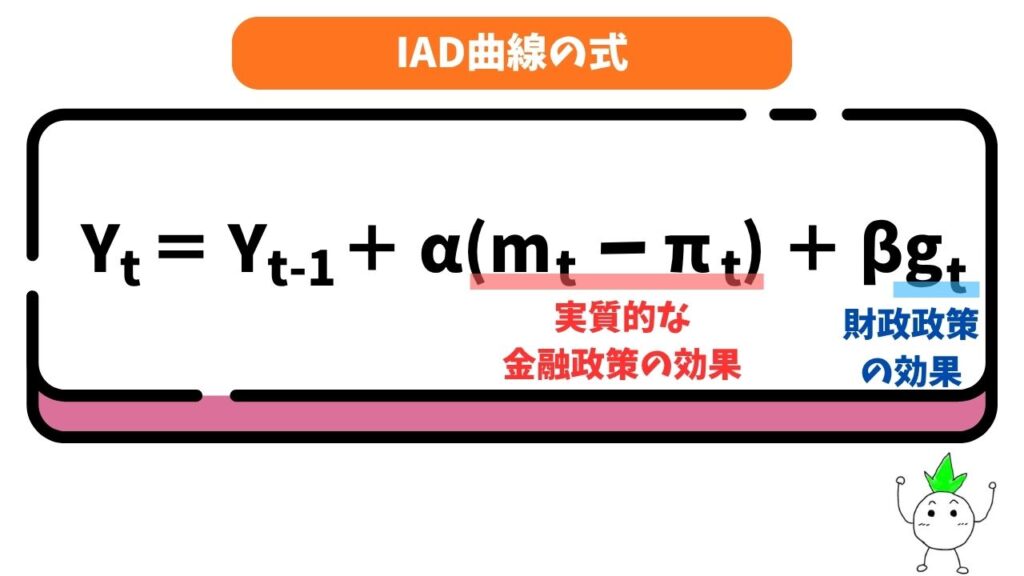
- Y_t:今年の国民所得(景気の良さ)
- Y_{tー1}:去年の国民所得
- m_t:名目マネーサプライの増加率
- π_t:インフレ率
- g_t:政府支出の増加率
- α、β:正の定数(影響の大きさを表す数字)
この式の中で一番重要なのは、真ん中の(m_t ー π_t)の実質的な金融政策の効果を表している部分です。
日銀が世の中のお金を増やそうとしても、それ以上に物価が上がってしまったら、お金の「実質マネーサプライ」は増えませんよね。
つまり、
「インフレ率以上にマネーサプライを増やさないと、金融緩和の効果は出ない」
ということを、この部分は示しています。
また、「βg_t」のg_tは財政政策の効果を表しています。
この式をグラフにすると、どうなるでしょうか。
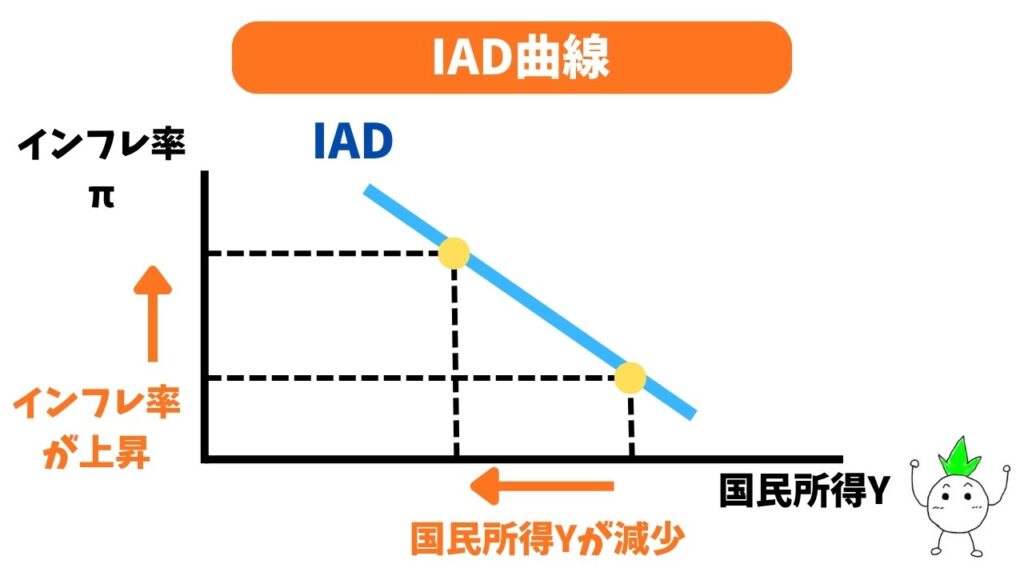
インフレ率πが高くなると、金融緩和の効果が薄れてしまうため、今年の国民所得Yは減ってしまいます。
そのため、縦軸にインフレ率、横軸に国民所得をとったグラフでは、IAD曲線は通常のAD曲線と同じように「右下がり」になります。
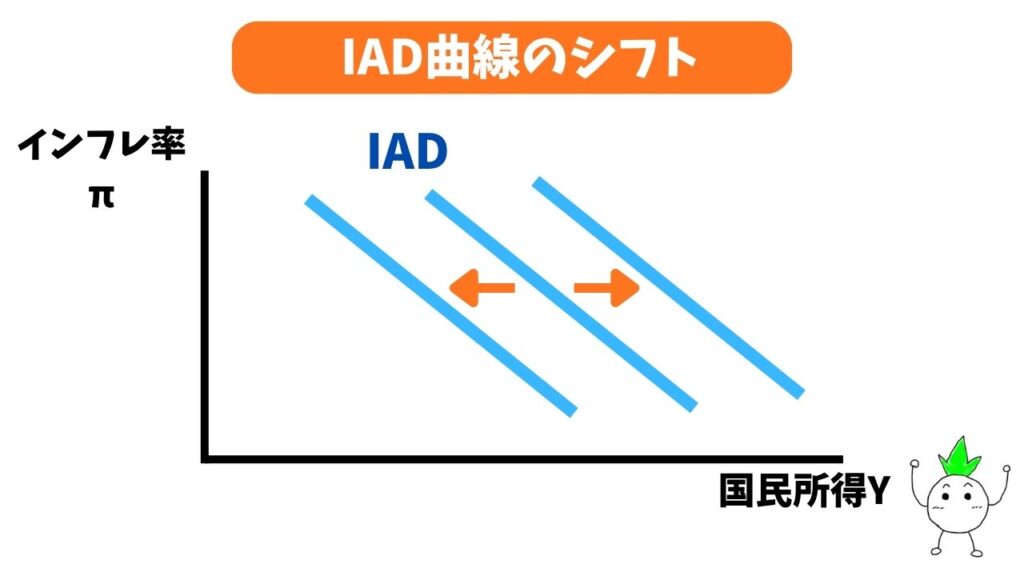
また、政府が公共事業を増やしたり(財政政策:g_tの上昇)、日銀が思い切りお金を刷ったり(金融緩和:m_tの上昇)すると、景気が刺激されるため、IAD曲線全体が「右へシフト」します。
IAS曲線(インフレ供給曲線)
オーカンの法則
需要側(IAD)の次は供給側の解説です。
IAS曲線を理解するためには、まず「オーカンの法則」という法則を知る必要があります。
オーカンの法則とは、一言で言えば
「景気が良くなれば、失業率は下がる」
という法則です。
これを式で表したのが以下です。
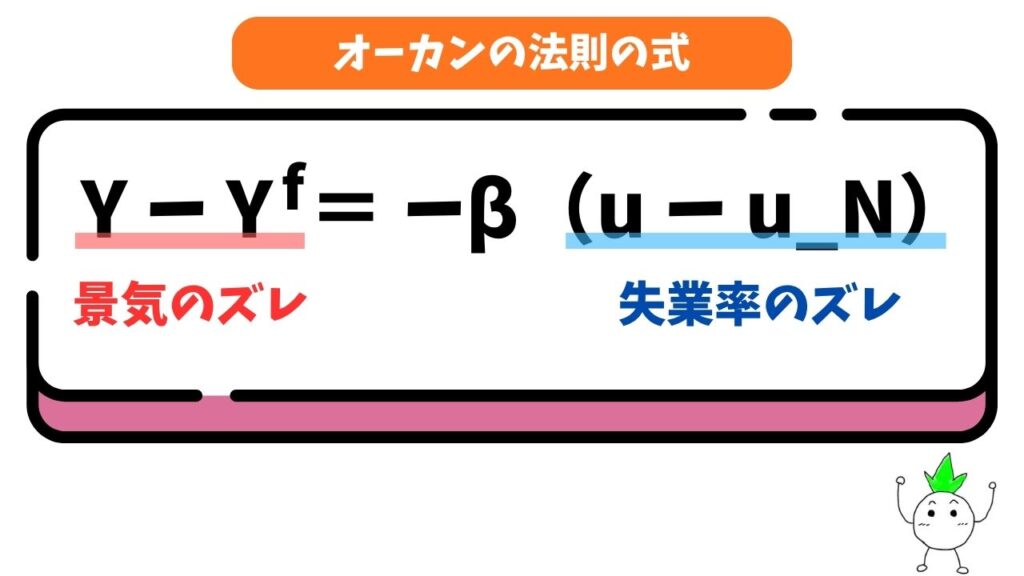
- Y:実際の国民所得
- Y^f:完全雇用国民所得
- u:実際の失業率
- u_N:自然失業率(どうしても発生してしまう最低限の失業率)
- β:オーカン係数
式の左辺(Y ー Y^f)は「理想からどれくらい景気がズレているか」、右辺のカッコ内(u ー u_N)は「理想からどれくらい失業率がズレているか」を表します。
例えば、実際の失業率uが自然失業率u_Nより高くなってしまったら、右辺はマイナスになり、左辺の国民所得Yも理想Y^fより低くなってしまいます。
この両者のトレードオフの関係(負の相関)を示しているのがオーカンの法則です。
また、βはオーカン係数と呼ばれ、労働市場の柔軟度が低い国ほど大きい値をとる定数になります。
IAS曲線(インフレ供給曲線)の導出
IAS曲線は、「①フィリップス曲線」と「②オーカンの法則」を合体させることで作られます。
- フィリップス曲線: π = π^e ー α(u ー u_N)(インフレ率πは、みんなの予想π^eと、失業率の状況で決まる)
- オーカンの法則: 失業率のズレ(u – u_N)を、景気のズレ「ー(Y ー Y^)/β」に置き換える。
この2番の「景気のズレ」を、1番の式の失業率の部分に代入します(数式の変形過程でα/β = γとシンプルにまとめます)。
すると、以下のIAS曲線が完成します。
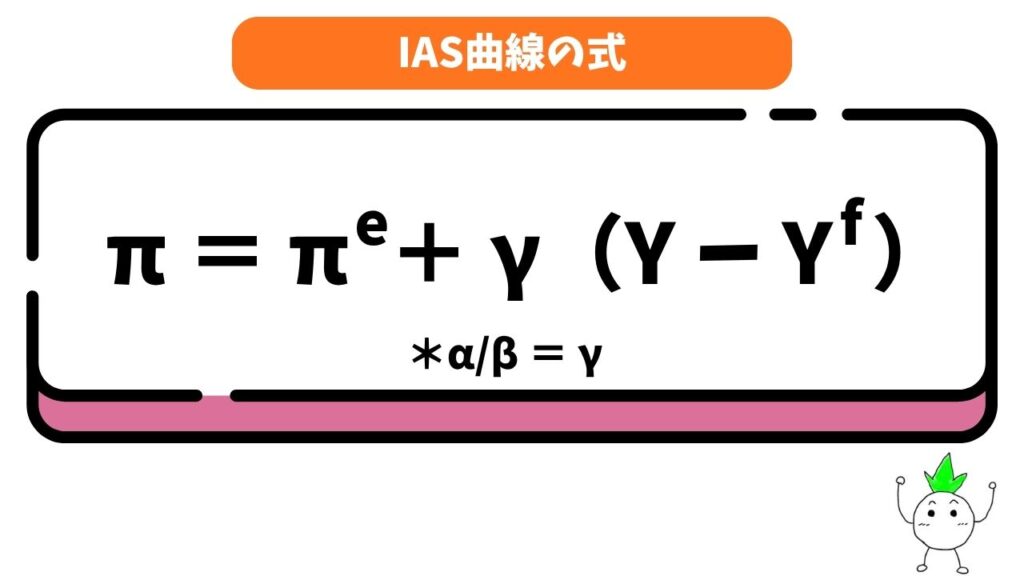
この完成した式から、IAS曲線の2つの重要な性質が見えてきます。
① 短期:右上がりのグラフ
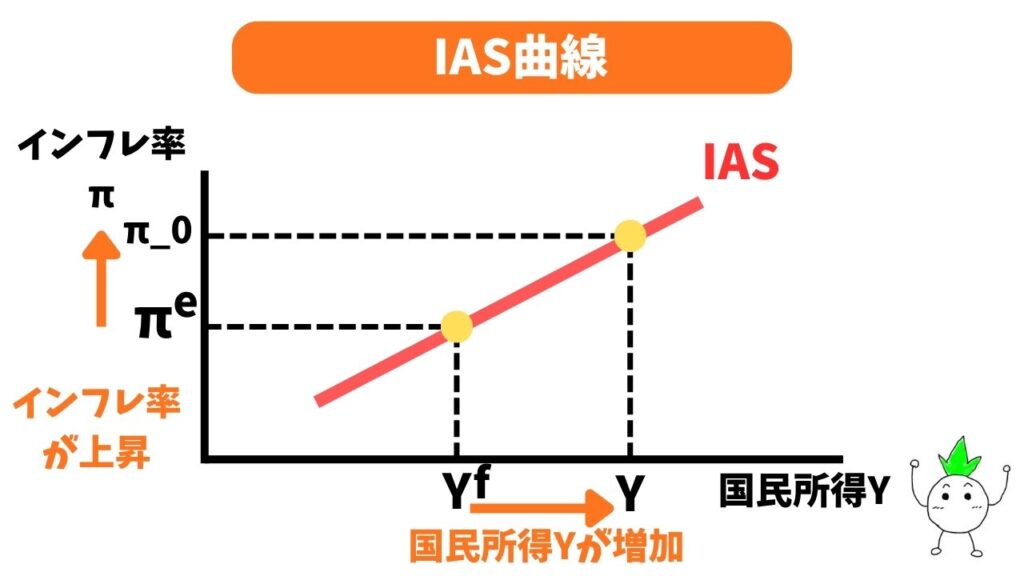
短期的にみんなのインフレ予想π^eが固定されているとき、景気Yが良くなって理想Y^fを上回ると、プラスの力が働いてインフレ率πも上がります。
つまり、景気が良くなれば物価も上がるという「右上がり」のグラフになります。
② 長期(合理的期待形成):垂直なグラフ
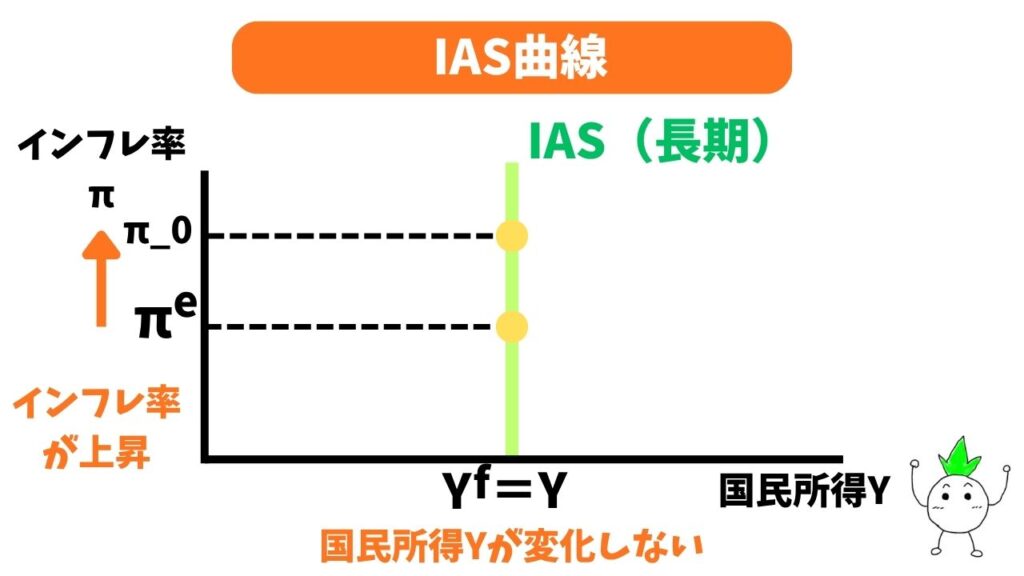
長期的には、経済主体が現実のインフレ率を予想できるようになります(π = π^e)。
すると、式「π = π^e + γ(Y ー Y^f)」の左辺と右辺のπとπ^eが同じ値になって打ち消し合うため、残された右辺のカッコ内がゼロになります。
つまり、常に「Y = Y^f」になります。
これは
「インフレ率がどうなろうと、景気(国民所得)は常に完全雇用のレベルY^fで止まる」
ことを意味し、長期のIAS曲線は「垂直」なグラフになります。
IAD-IAS曲線の均衡
IAD曲線(需要)とIAS曲線(供給)が交わる交点で、マクロ経済の「実際のインフレ率」と「実際の国民所得(景気)」が決まります。
ただ、先ほどのIAS曲線(供給)の解説の通り、IAS曲線は「右上がり」「垂直」の2パターンあるので、裁量的な拡張的財政政策や緩和的金融政策を行なっても効果が異なります。
なので、
- IAS曲線が右上がりの場合(短期)
- IAS曲線が垂直の場合(長期)
の場合の裁量的な政策の効果をみていきましょう。
IAS曲線が右上がりの場合(短期)
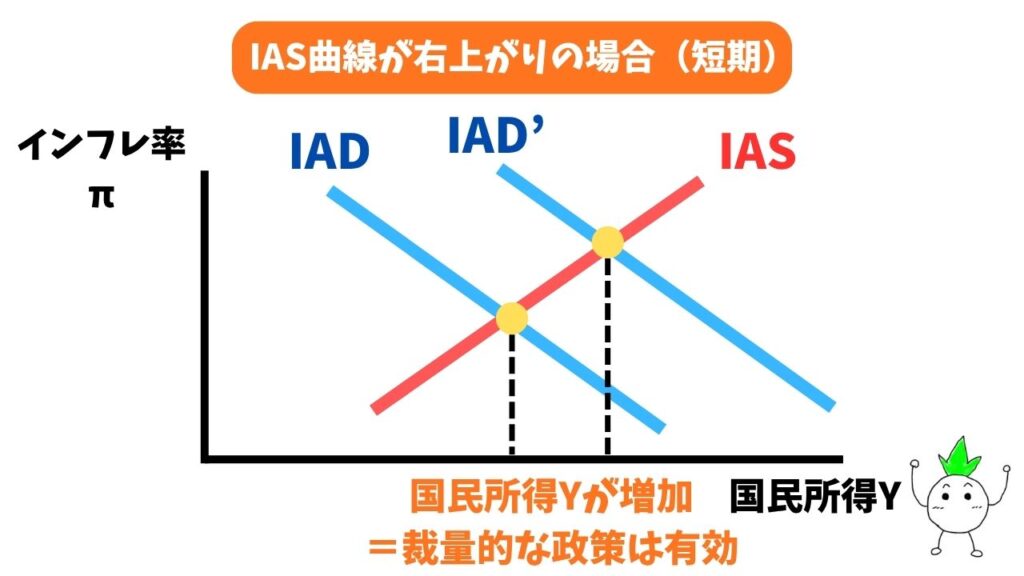
IAS曲線が右上がりのときのIAD-IAS曲線です。
裁量的な政策によってIAD曲線が右へシフトすると、国民所得Yは大きく増加します。
そのため、裁量的な政策は有効になります。
IAS曲線が垂直の場合(長期)
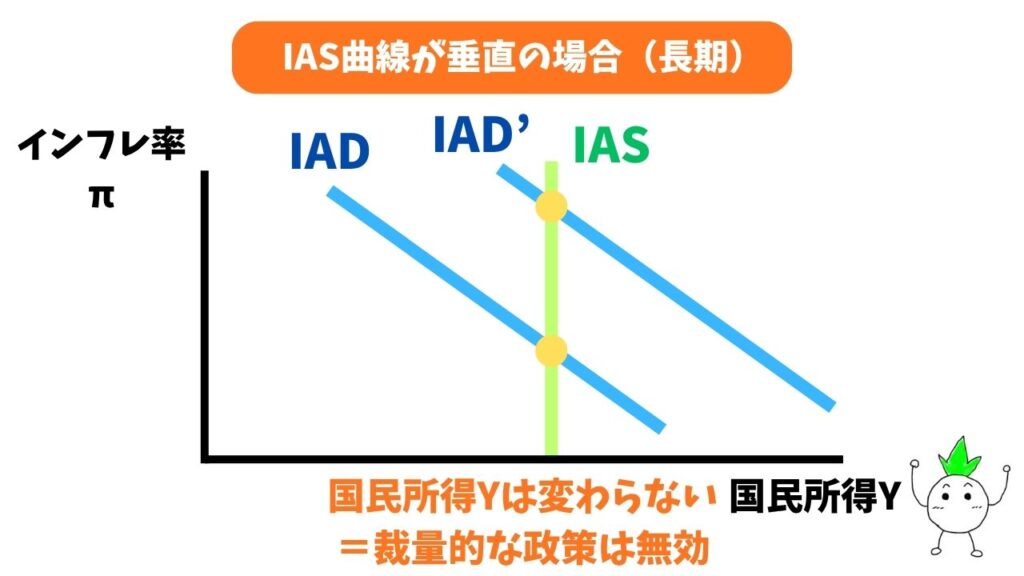
IAS曲線が垂直のときのIAD-IAS曲線です。
裁量的な政策によってIAD曲線が右へシフトしても、π_tが増加するだけで国民所得Yは変化しません。
そのため、裁量的な政策は無効になります。
合理的期待と金融政策
ここまでは通常の需要・供給のグラフと同じですが、
「人々が将来をどう予想するか(期待形成)」
によって、政府の政策が効くかどうかが大きく変わってしまいます。

第25回講義で登場した合理的期待形成学派の考え方です。
ここでは、中央銀行がマネーサプライを増やす(金融緩和)を行った場合、経済にどのような影響を与えるのか見ていきます。
- IAD曲線:Y_t = Y_{tー1} + α(m_t ー π_t) + βg_t
- IAS曲線:π = π^e + γ(Y ー Y^f)
① 当初の状態(長期均衡)
② 予期しない金融緩和(短期均衡)
③ 期待の修正(長期均衡への回帰)
④ 合理的期待形成学派の結論
① 当初の状態(長期均衡)
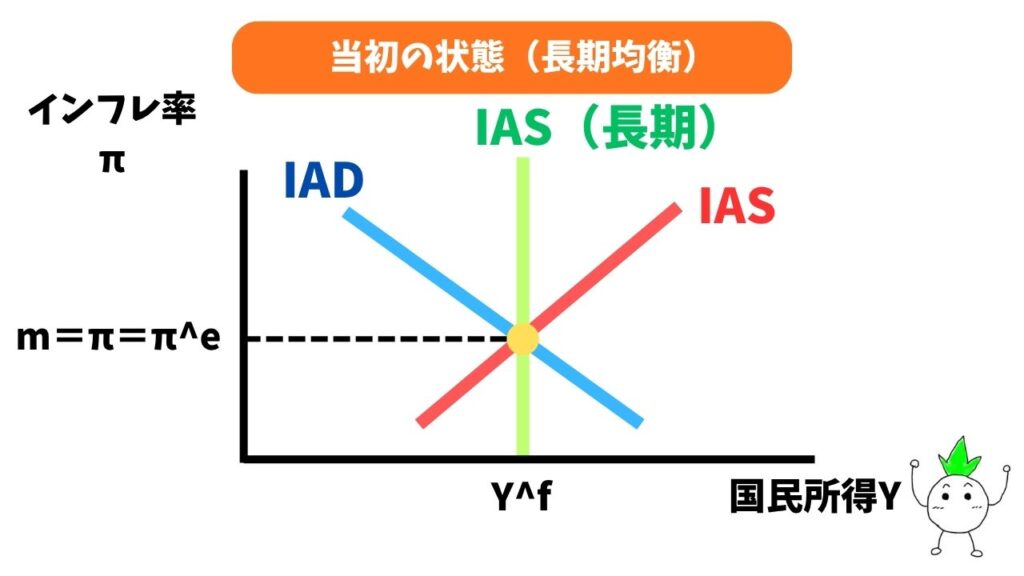
経済変数が一定の値を保つ長期均衡状態にあり、国民所得は完全雇用の水準Y^fで安定しているとします。
このとき、
マネーサプライの増加率m = 現実のインフレ率π = 人々の期待インフレ率π^e
という関係が成り立っています。
② 予期しない金融緩和(短期均衡)
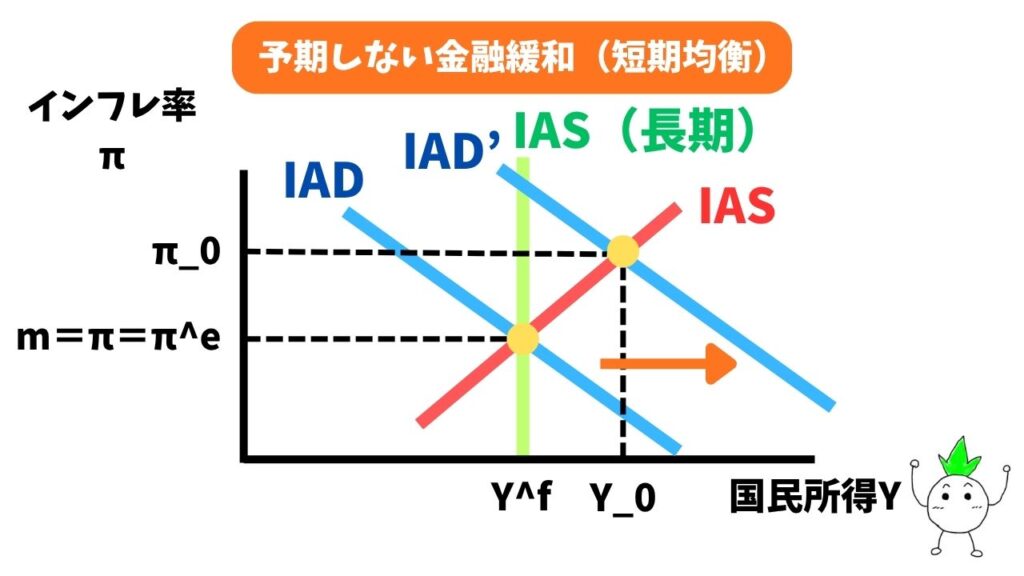
ここで中央銀行が、経済主体(人々)に「予期されない」金融緩和を行い、マネーサプライmを増加させたとします。
これによりIAD曲線が右シフトし、インフレ率πが上昇します。
人々はこのインフレをまだ期待形成に織り込んでいない(π > π^eとなる)ため、短期的なIAS曲線は「右上がり」の形状となり、インフレ率の上昇とともに国民所得Yが増加します。
③ 期待の修正(長期均衡への回帰)
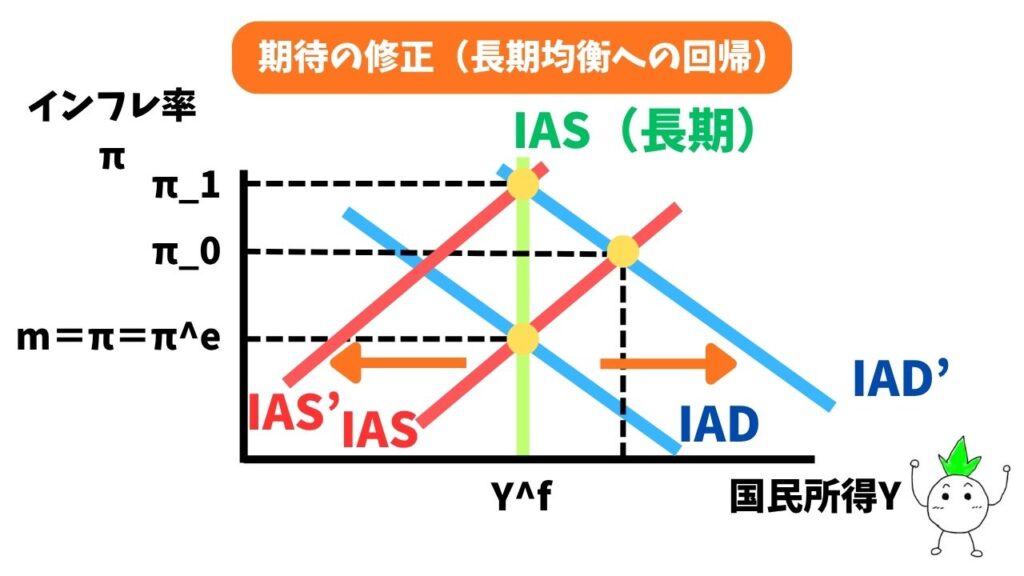
しかし、金融緩和の引き起こすインフレが経済主体の期待形成に織り込まれ、期待インフレ率π^eが上昇すると、IAS曲線は左へシフトします。
この過程でインフレはさらに加速しますが、国民所得は完全雇用水準Y^fに引き戻されていきます。
結果として、マネーサプライ増加のもたらす総需要刺激効果は物価上昇によって完全に相殺され、最終的にはインフレ率だけが上昇した新たな長期均衡に戻ります。
④ 合理的期待形成学派の結論
もし、経済主体が「合理的に期待を形成できる」のであれば、上記の②のような短期のプロセスを経ずに、直接③の長期のプロセス(完全雇用水準での垂直な動き)が実現します。
したがって、この場合、中央銀行による「人々の予期しない金融緩和」は、インフレ率や国民所得に予期せぬ変動をもたらす(=不必要な景気循環を生み出す)だけになります。
グラフで解説したように、「人々の予期しない金融緩和」は一時的に国民所得Yが増加しますが、結局元の水準に戻ります。(インフレ率は上昇)
つまり、合理的期待形成学派は
「裁量的な金融政策は経済を攪乱し、景気変動を引き起こす」
と考えました。
合理的期待とクレディビリティ仮説
先ほどの「合理的期待と金融政策」のように、予期しない金融政策は経済に刺激を与えることがわかりました。
では、予期しない政策はすべきなのでしょうか?
バローとゴードンという経済学者は
「サプライズ的な行動は政府に対する信認(クレディビリティ)を損なうため望ましくない」
という「クレディビリティ仮説」を提唱しました。
それでは、「クレディビリティ仮説」についてみていきましょう。
① 政府の行動
② 人々の合理的な行動
③ 結果
④ クレディビリティ(信認)の必要性
① 政府の行動
政府や中央銀行は、
- 失業を減らしたい(景気を良くしたい)
- インフレを抑えたい
という2つの目標を持っています。
仮に、人々が政府の「インフレ目標は低くします」という約束を信じて、低いインフレ予想を立ててくれたとします。
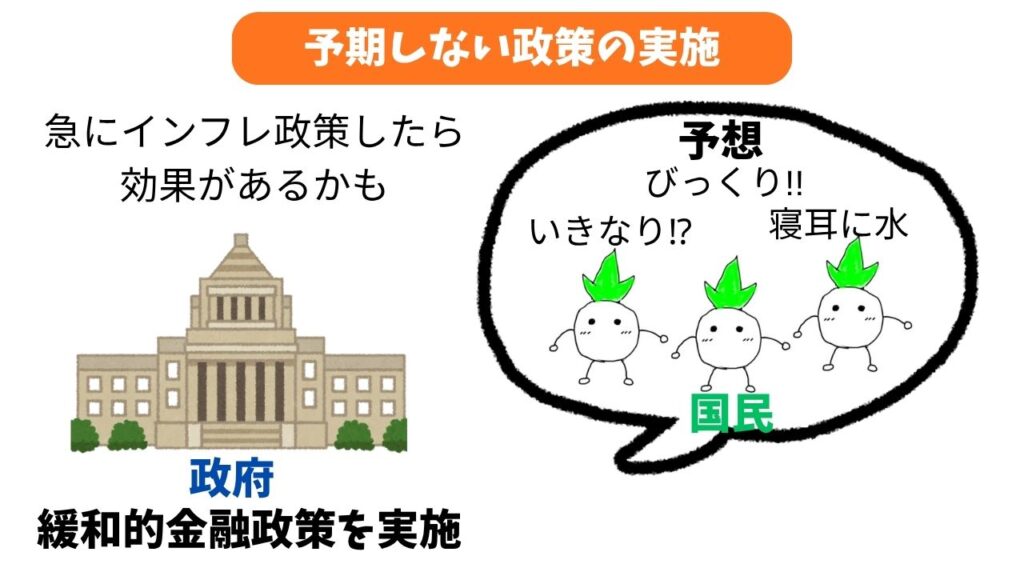
このとき、
「人々が低いインフレを予想している今のうちに、サプライズで金融緩和をすれば一時的に景気が良くなるかもしれない」
と考えて、政府は緩和的金融政策を行います。
② 人々の合理的な行動
一般的な理論であれば、急な緩和的金融政策によって経済が刺激されるので景気が良くなるかもしれません。
しかし、合理的期待形成の考えでは、人々は合理的な行動をとります。
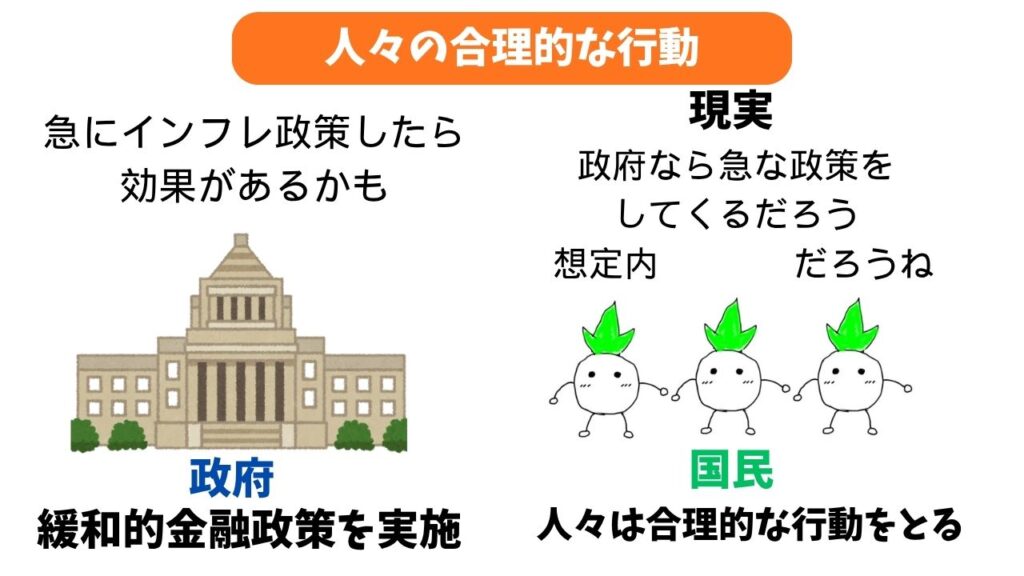
つまり、予期しない経済政策に対しても
「インフレの目標が低くても、緩和的金融政策をしてくるかもしれない」
ことを考慮して行動します。
③ 結果
結果として、サプライズは不発に終わり、
「景気は全く良くならないのに、最初から高いインフレだけが発生してしまう」
という最悪の結末を迎えます。
このように、
「短期的には良かれと思ってとる政策が、長期的には望ましくない結果を招いてしまうこと」
を「時間的非整合性(動学的非整合性)」と呼びます。
④ クレディビリティ(信認)の必要性
この問題を避けるためにはどうすればよいのでしょうか。
それは、政府や中央銀行が
「私たちは絶対にルールを曲げないし、裁量的なサプライズ政策を行わない」
と固く約束し、クレディビリティ(人々からの信認)を獲得することです。
自ら透明で一貫したルールに基づく政策運営を行うことで、結果的に人々の過度なインフレ予想を抑え、経済を安定させると結論づけています。
本格的な試験対策・資格取得を目指す方へ
経済学(ミクロ・マクロ)は、公務員試験や中小企業診断士試験などの資格試験において、合否を分ける非常に重要な科目です。
当サイトでの基礎学習に加えて、過去問演習やプロによる体系的なカリキュラムを取り入れることで、合格がグッと近づきます。
独学に限界を感じている方や、最短ルートでの合格を目指す方は、試験対策として実績の高い「伊藤塾」をぜひ活用してみてはいかがでしょうか!