- IS-LM分析
- クラウディング・アウト
- 建設国債
- 特例国債
- 中銀引受けの禁止
- マネタリストの金融政策
- フィッシャー効果
IS-LM曲線
財市場と貨幣市場の同時均衡
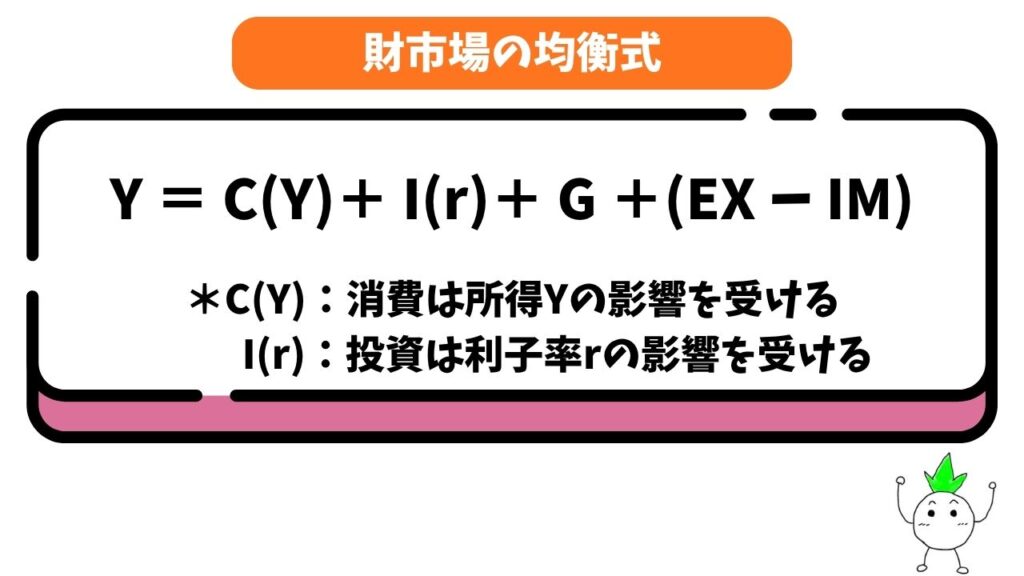
財市場の均衡式をよくみてみると、本来は貨幣市場で決まるはずの「利子率r」が含まれています。
一方で、
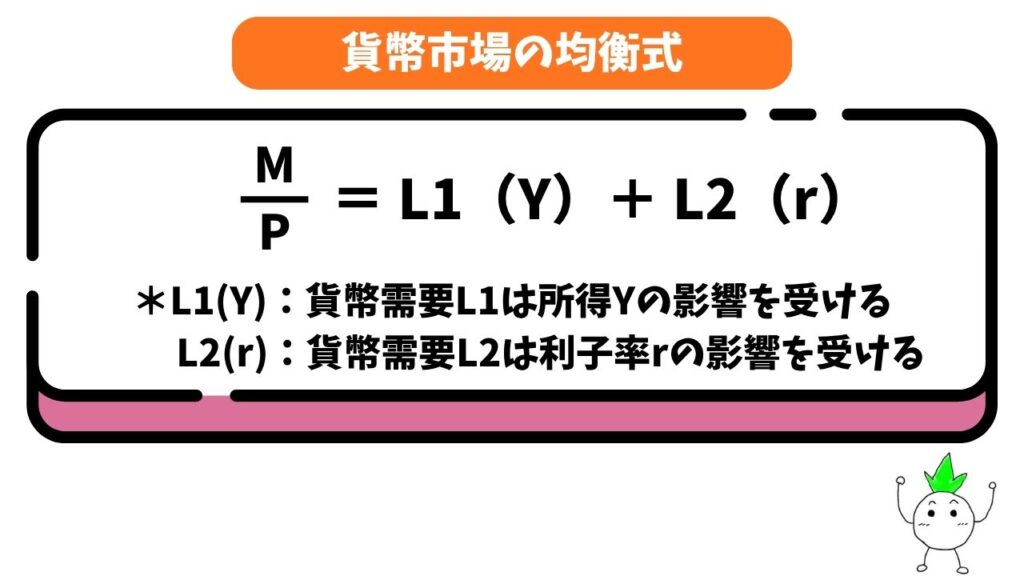
貨幣市場の均衡式をみてみると、こちらには財市場で決まるはずの「国民所得Y」が含まれています。
つまり、「利子率が決まらないと国民所得が決まらない」し、「国民所得が決まらないと利子率も決まらない」というように、2つの市場はお互いに強く影響し合っています。
そこで、「財市場」と「貨幣市場」の同時均衡を考えるものがIS-LM分析です。
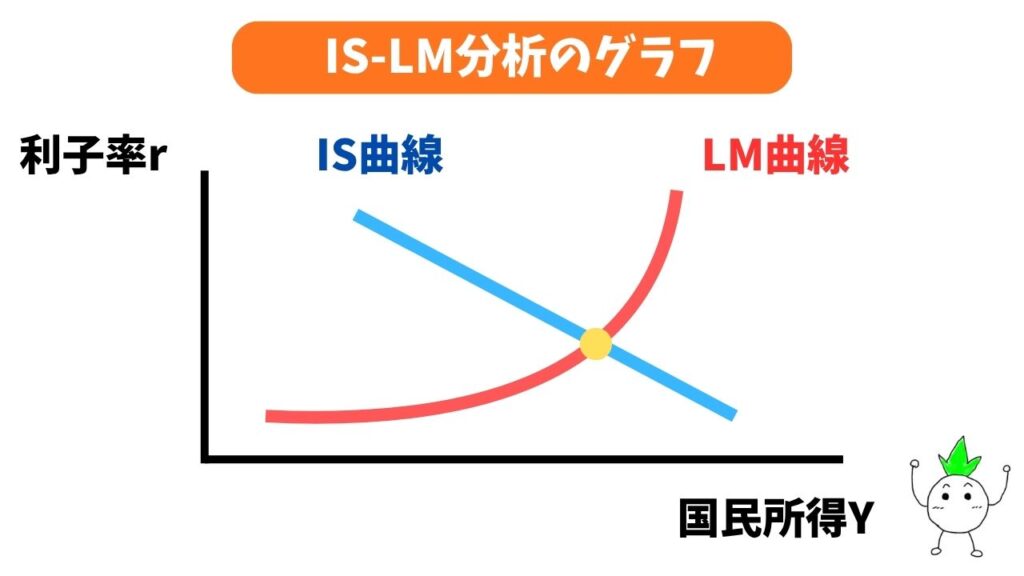
IS-LM分析のグラフは、
- 横軸・・・財市場で決まる国民所得Y
- 縦軸・・・貨幣市場で決まる利子率r
を取ります。
前回の解説の通り、
- IS曲線・・・利子率rが低下すると、投資需要の増加によって国民所得Yが増加する
- LM曲線・・・国民所得Yが増加すると、貨幣需要が増加して利子率rが上昇する
を表しています。
そして、IS曲線とLM曲線の交点で財市場と貨幣市場の同時均衡が定まります。
政策効果の分析
財政政策
- 財政政策の効果とクラウディング・アウト
- 財政政策が「有効」になるケース
- 財政政策が「無効」になるケース
- 原資調達の手段
- 資産効果
財政政策の効果とクラウディング・アウト
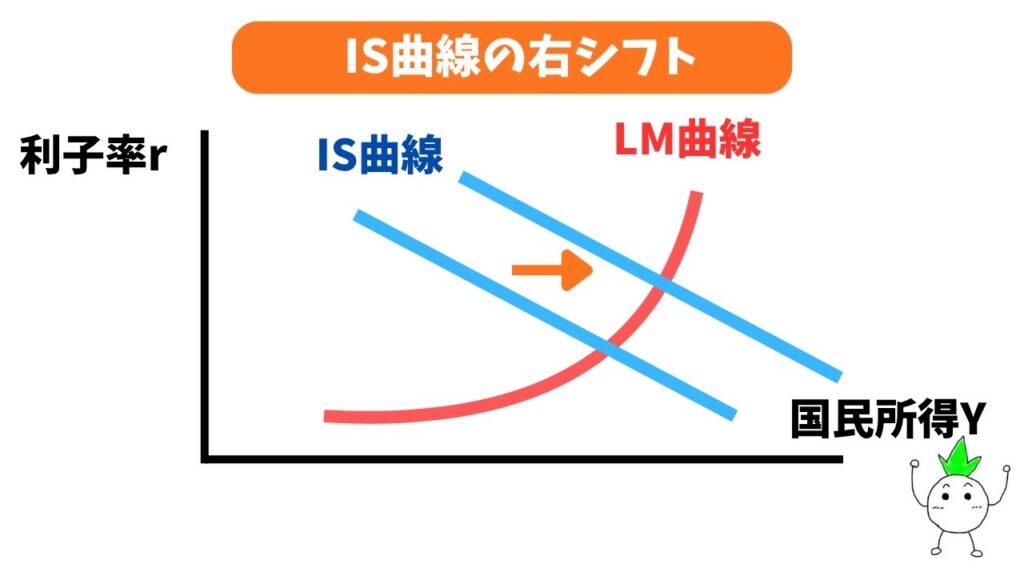
政府が公共事業などの財政政策を行うと、IS曲線が右へシフトし、国民所得Yが増加します。
「政府が財政政策を何度も行って政府支出Gを増やせば、国民所得Yはもっと大きくなるのでは?」
と思うかもしれませんが、財政政策はIS曲線のシフト幅だけ国民所得が増加するわけではありません。
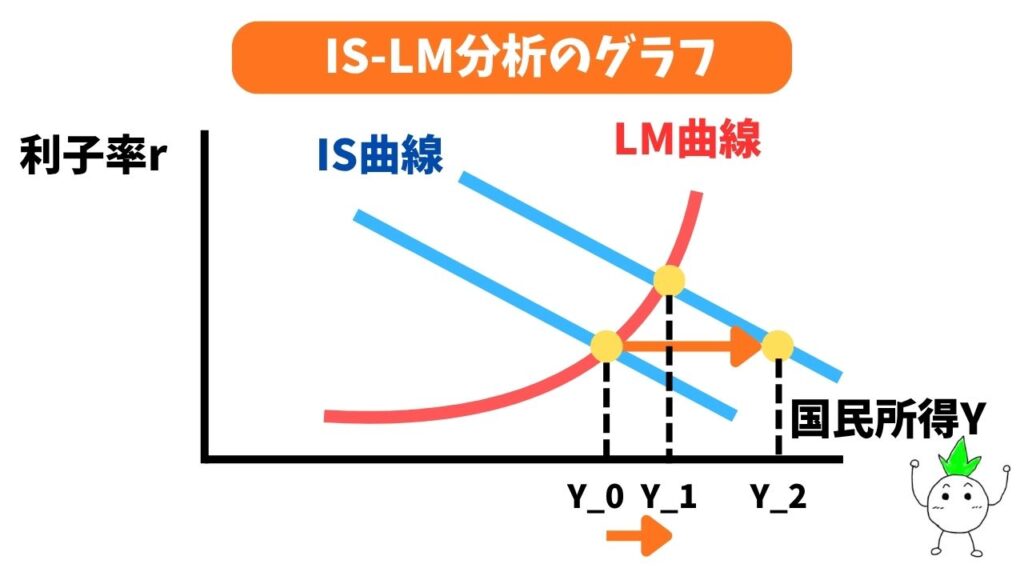
この図のように、財政政策によって国民所得がY_0→Y_2へ移動しても、実際の国民所得はY_0→Y_1しか増加しません。
これは、政府による公共投資の実施などの財政政策によって利子率rが増加して投資Iが減少してしまうためです。
Y(少し↑) = C + I(↓)+ G(↑)
このように、政府支出の増加によって民間投資が減少(その結果、国民所得も減少する)ことをクラウディング・アウトといいます。
財政政策が「有効」になるケース
以下の2つのケースではクラウディング・アウトが発生しないため、財政政策の効果が発揮されます。
・流動性のわな(LM曲線が水平)
・投資の利子弾力性がゼロ(IS曲線が垂直)
・流動性のわな(LM曲線が水平)
「経済が流動性のわなに陥り、LM曲線が水平になっている状態」を考えてみましょう。
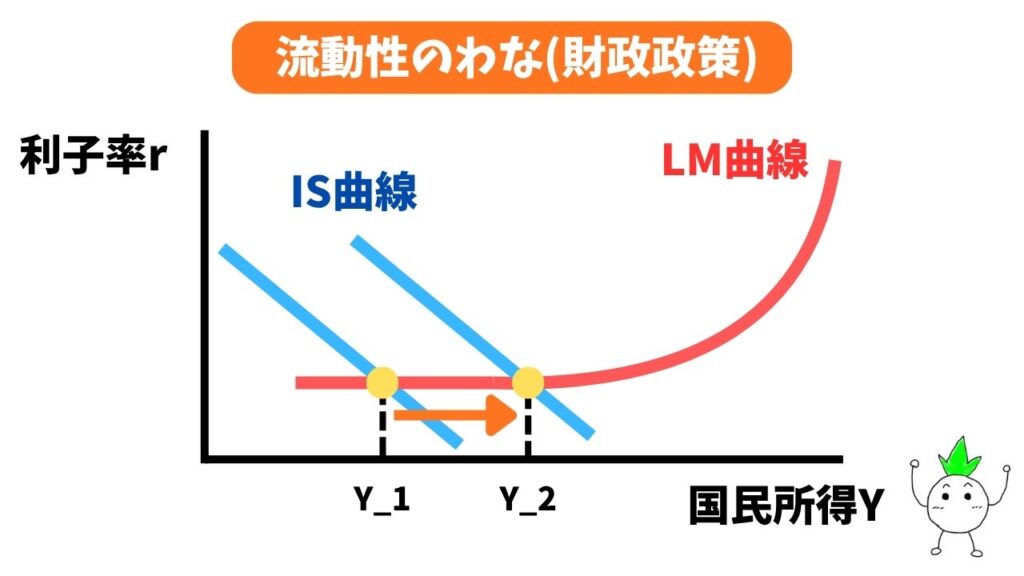
この水平な部分でIS曲線と交わっているとき、政府が財政政策を行ってIS曲線を右へシフトさせても、利子率は一切上昇しません。
利子率が上がらないということは、企業の投資を邪魔する「クラウディング・アウト」が全く起きないということです。
そのため、政府がIS曲線を右に動かしたシフト幅の分が、そのまま国民所得Yの増加になります。
また、流動性のわなのときに金融政策を行っても、国民所得Yは増加しません。
- 財政政策・・・有効
- 金融政策・・・無効
・投資の利子弾力性がゼロ(IS曲線が垂直)
次に、「投資の利子弾力性がゼロとなり、IS曲線が垂直になっている状態」を考えてみましょう。
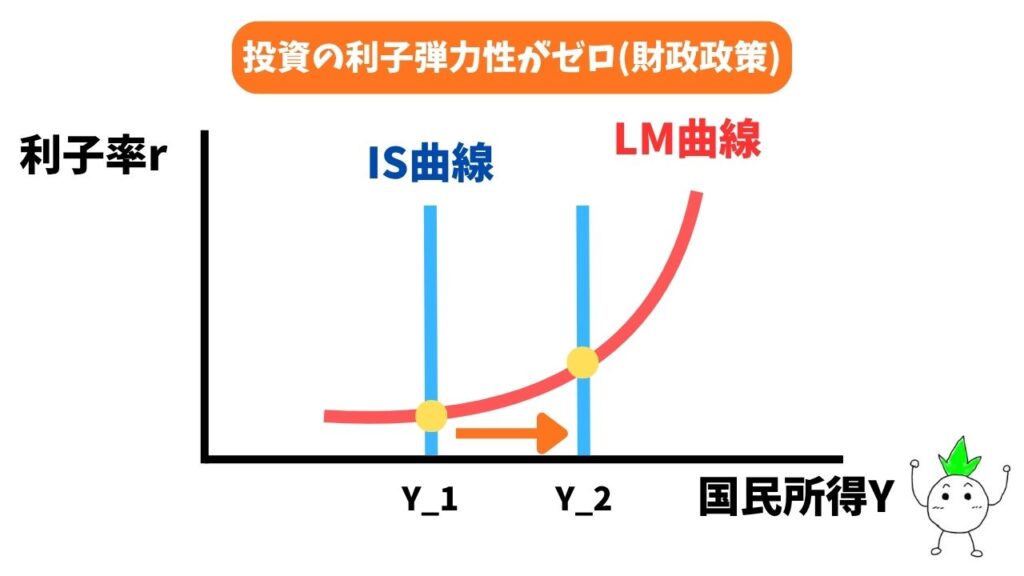
この垂直なIS曲線を、政府が財政政策を行って右へシフトさせたとします。
通常であれば、財政政策によって国民所得が増えると利子率が上昇し、企業が「金利が高いから借金して投資するのはやめよう」と投資を減らしてしまう「クラウディング・アウト」が発生します。
しかし、今回は「投資の利子弾力性がゼロ(=企業が金利の変化に全く無関心)」です。
つまり、どれだけ利子率が上昇しても企業は投資を一切減らさないので、クラウディング・アウトは発生しません。
結果として、政府がIS曲線を右に動かしたシフト幅の分が、そのまま国民所得Yの増加になります。
また、先ほどと同様、投資の利子弾力性がゼロのときに金融政策を行っても、国民所得Yは増加しません。
- 財政政策・・・有効
- 金融政策・・・無効
財政政策が「無効」になるケース
逆に、財政政策が全く意味を持たなくなるケースも存在します。
・貨幣需要の利子弾力性がゼロ(LM曲線が垂直)
・貨幣需要の利子弾力性がゼロ(LM曲線が垂直)
貨幣需要の利子弾力性がゼロ(LM曲線が垂直)のとき、財政政策を行なってIS曲線を右側へシフトさせても利子率rが上昇するだけで国民所得Yは変化しません。
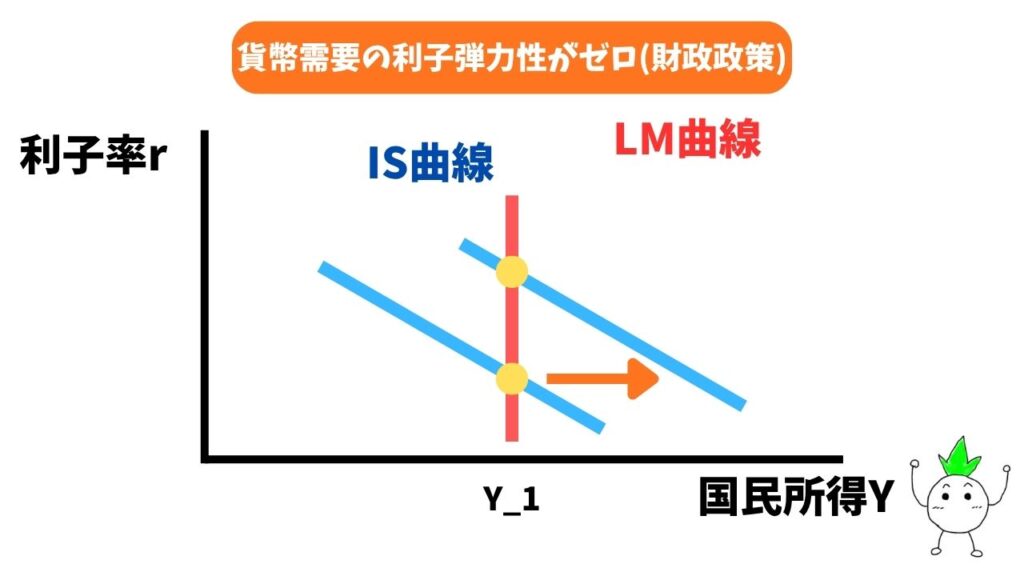
これは、利子率の上昇による投資の減少と財政政策による政府支出の増加が同額であるため、国民所得Yが変化しません。
Y(変化なし)= C + I(↓)+ G(↑)
これを、完全クラウディング・アウトといいます。
つまり、貨幣需要の利子弾力性がゼロ(LM曲線が垂直)のときは財政政策は無効になります。
一方で、金融政策を行ってLM曲線を右側へシフトさせると、利子率が低下して国民所得Yが増加します。
- 財政政策・・・無効
- 金融政策・・・有効
原資調達の手段
政府支出を行うための元手(資金)をどのように調達するかによって、経済への追加の影響が変わります。
財源は、原則として税金で調達されなければなりませんが、場合によっては財源の確保のために公債を発行します。
公債には、大きく分けて2つ種類があります。
- 建設国債:社会的基盤の整備・建設などを目的に発行。(4条公債)
- 特例国債:経常的な財源不足を補う場合に発行。(赤字国債)
また、公債発行については重要な原則が2つあります。
- 建設国債原則:公債発行は原則として建設国債に限定。
- 市中消化原則:新規の公債発行は、民間の経済主体によって引き受けなければならず(民間引受け)、中央銀行に引き受けさせてはいけない(中銀引受けの禁止)。
拡張的財政政策の原資を市中消化の公債で行った場合、「財政政策の効果とクラウディング・アウト」の解説のように、クラウディング・アウトが発生します。
一方で、財政政策の原資を中銀引受けで行う場合、政府は新たに通貨を発行して公債を購入することになります。
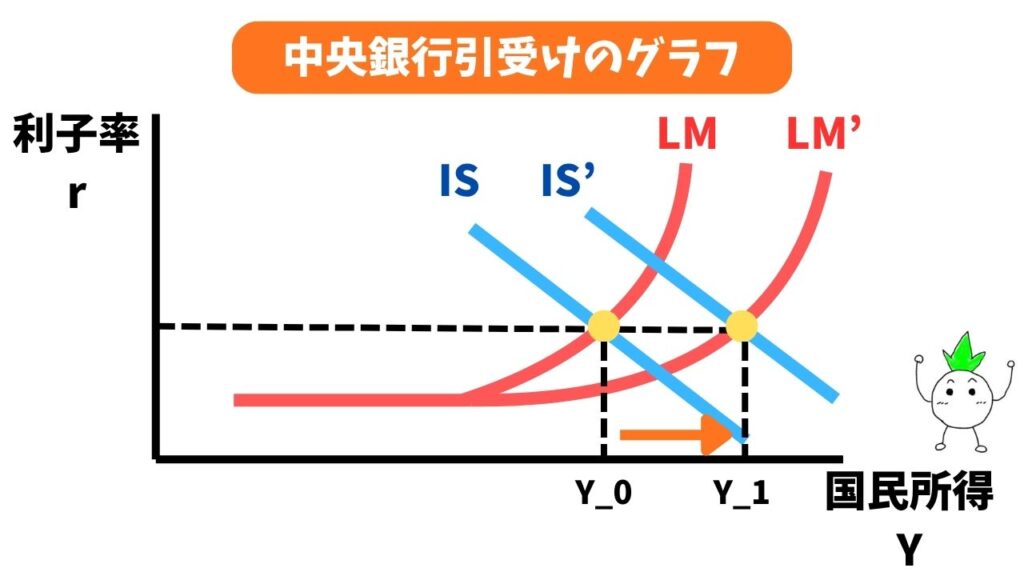
新たに通貨を発行するということは、マネーサプライが増加することになりますよね。
つまり、中銀引受けは金融緩和と同じ効果があることになります。
結果として、LM曲線は右へシフトするので、クラウディング・アウトは発生せずに国民所得Yが大きく増加します。
- 市中消化(通貨発行無し):IS曲線が右へシフト
- 中銀引受け(新たに通貨発行):IS曲線が右へシフト&LM曲線が右へシフト

「クラウディング・アウトが発生しないなら、公債を中央銀行に引き受けさせたらいいんじゃない?」
このように感じるかもしれませんが、中央銀行が公債を購入するために通貨を発行してしまうとマネーサプライが大きく増加してしまい、ハイパーインフレが起こる可能性があります。
そのため、解説でも述べている通り中銀引受けは禁止されています。
資産効果
先ほどの解説の通り、公債(国債)を発行して拡張的財政政策を行うと、
「利子率の上昇によるクラウディング・アウトが発生するものの、最終的に国民所得Yは増加する」
となります。
しかし、マネタリストを代表する経済学者であるフリードマンは、この考え方に真っ向から反対しました。
フリードマンは
「財政政策による経済刺激は一時的であるのに対して、発行された公債は長期にわたり市場に残り続ける」
と考え、長期的には国民所得は増加しないと主張しました。
・短期的な効果:国民所得は増加する
まずは、短期的な場合をみていきましょう。
政府支出による直接的な経済刺激に加えて、国民が「国債という資産が増えた」と感じて消費を増やす効果(ラーナー効果)が働きます。
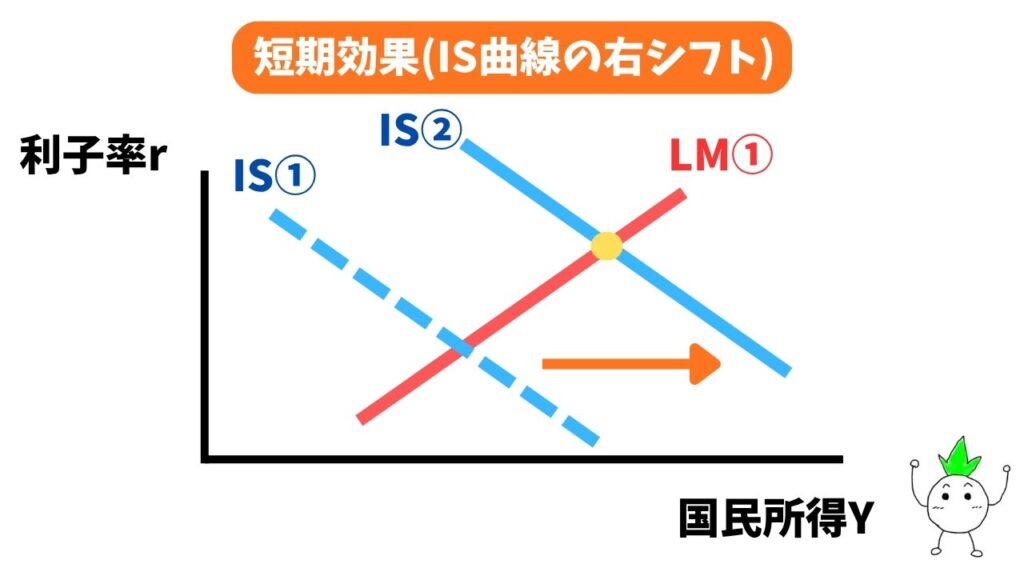
これにより、IS曲線は大きく右へシフトします。
同時に、市場に国債(リスクを含む資産)があふれると、国民は全体の資産構成のバランスを保つために「安全資産である現金(貨幣)も手元に持っておきたい」と考えるようになります。
この貨幣需要の増加によって、LM曲線は左へシフトします。
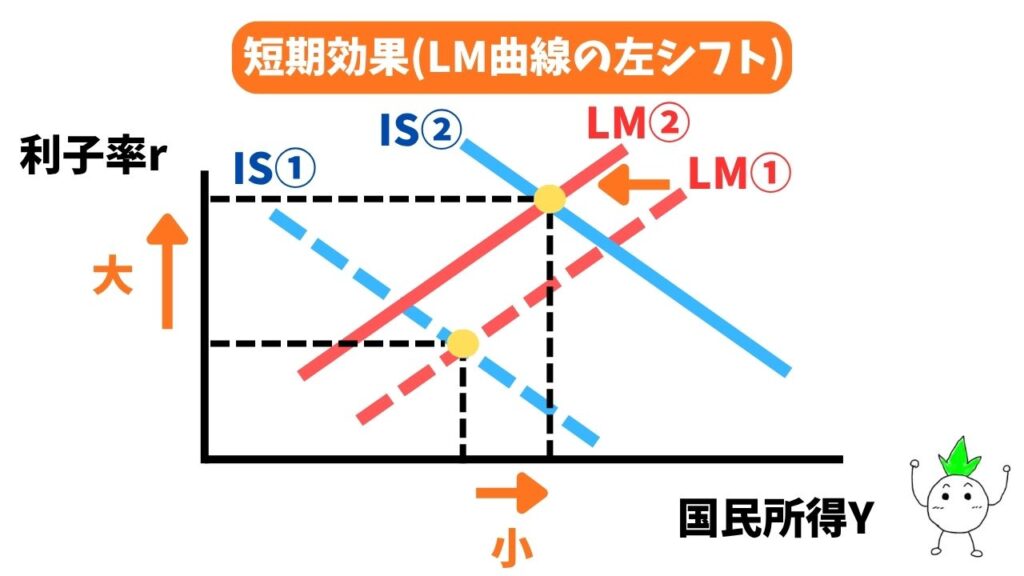
この短期的な段階では、両方の効果が重なりますが、IS曲線の右シフトによる押し上げ効果が勝るため、元の理論と同様にクラウディング・アウトは発生しつつも国民所得は大きく増加します。
・長期的な効果:国民所得は増加しない
ただ、先ほど述べたように「財政政策による直接的な刺激効果」は1回限りで、やがて消滅してしまいます。
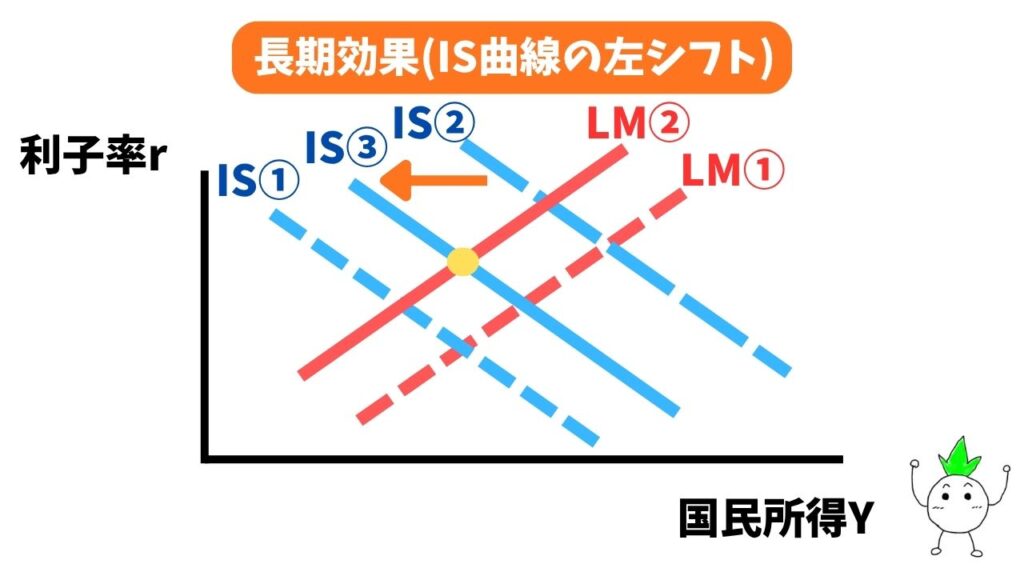
一方で、公債は償還されるまで長期にわたって市場に残り続けます。
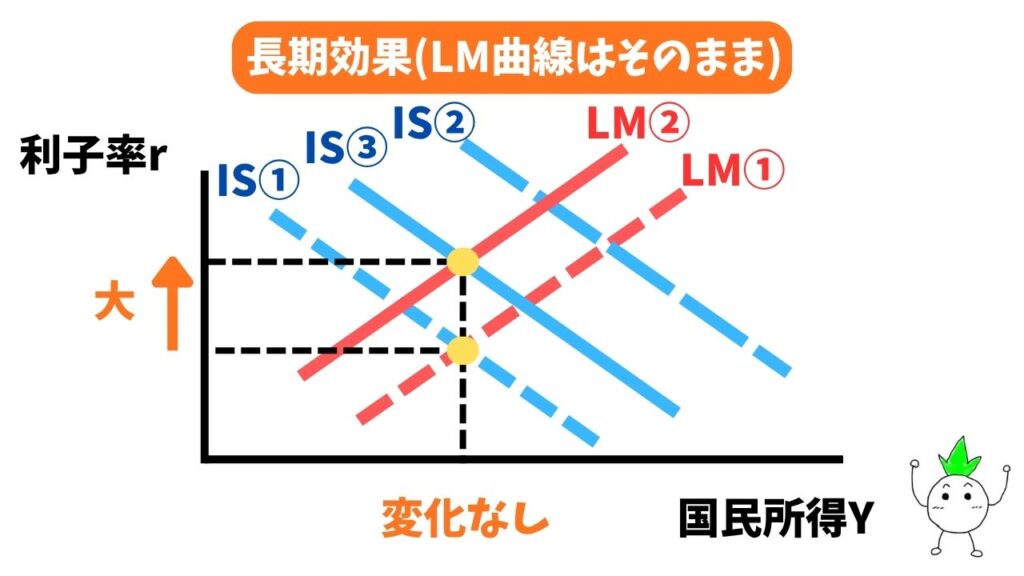
そのため、長期的には「財政政策による一時的な刺激」によるIS曲線の右シフトが落ち着いて少し左にシフトするのに対し、「資産構成を保つための貨幣需要の増加」によるLM曲線の左シフトの効果が残り続けます。
このように、フリードマンは
「公債発行による拡張的財政政策は、長期的には強烈なクラウディング・アウトを引き起こして利子率が上昇するだけで、国民所得を全く変化させない(無効である)」
と主張しました。
金融政策
- 金融政策の効果
- 金融政策が「有効」になるケース
- 金融政策が「無効」になるケース
- マネタリストの金融政策
- フィッシャー効果
金融政策の効果
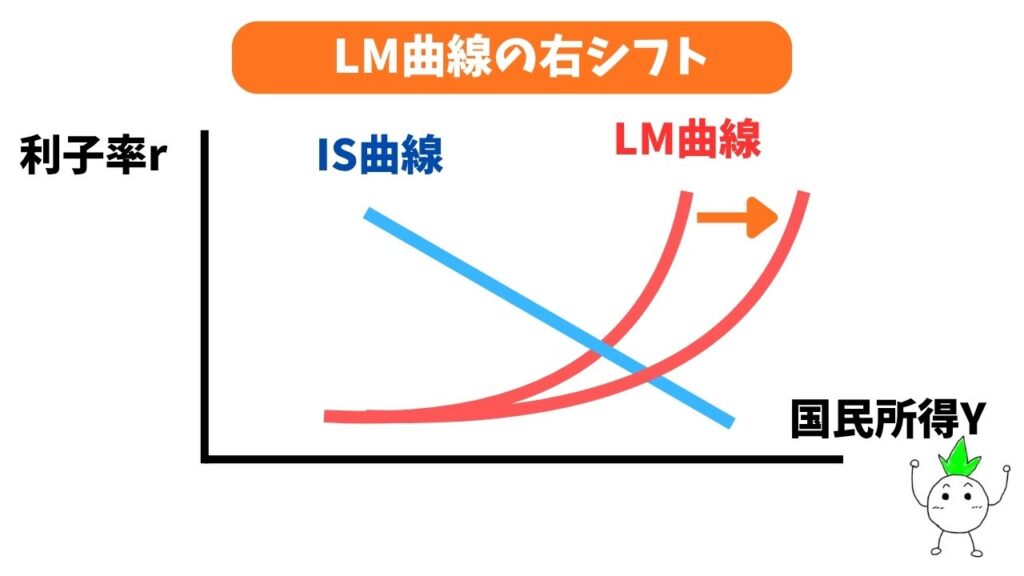
中央銀行(日本銀行など)がマネーサプライ(世の中のお金の総量)を増加させる金融緩和を行うと、LM曲線が右へシフトします。
なぜマネーサプライが増加すると国民所得Yが大きくなるのでしょうか?
それは、市場に供給されるお金が増えることで利子率rが低下し、企業が投資Iを行いやすくなるためです。
LM曲線が右へシフトすることで、市場の利子率rが低下します。
利子率rが低下すると、企業は金融機関からの借入コスト(利息の支払い)が小さくなるため、積極的に設備投資などの投資Iを増やします。
財市場の式に当てはめて見てみましょう。
Y(↑) = C + I(↑) + G
このように、金融緩和によって利子率が低下して民間投資Iが増加するので、国民所得Yも増加します。
その結果、乗数効果が働いて国民所得Yが増加します。
これが基本的な金融政策による景気刺激のメカニズムになります。
金融政策が「有効」になるケース
金融政策の効果が特に大きくなるのは、以下の2つのケースです。
・投資の利子弾力性が無限大(IS曲線が水平)
・貨幣需要の利子弾力性がゼロ(LM曲線が垂直)
・投資の利子弾力性が無限大(IS曲線が水平)
「投資の利子弾力性が無限大(IS曲線が水平)になっている状態」を考えてみましょう。
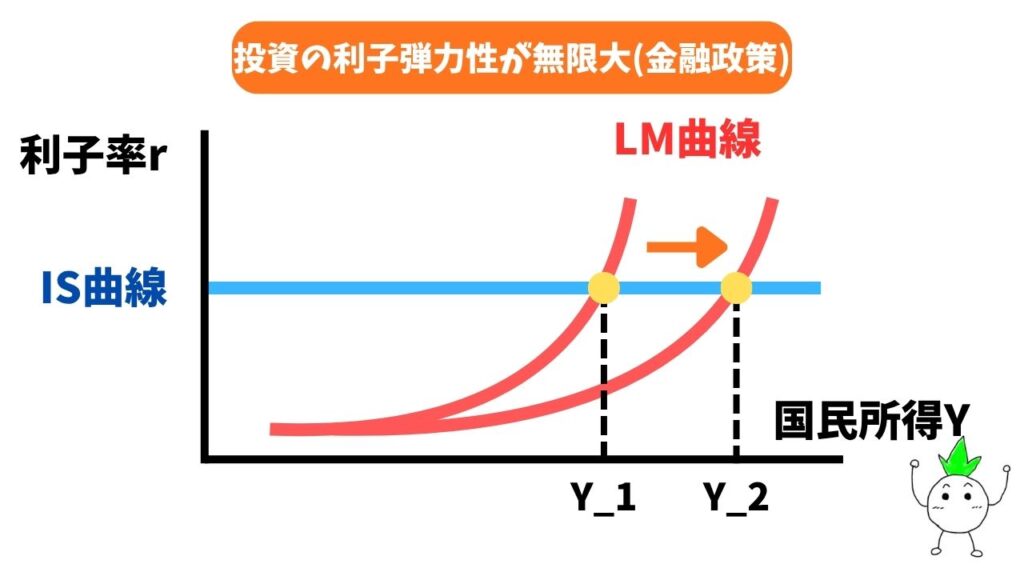
グラフの通り、IS曲線が水平になっているので、金融政策によってLM曲線が右へシフトすると、シフトした分国民所得Yが増加することになります。
また、投資の利子弾力性が無限大(IS曲線が水平)になっている状態」に財政政策を行なっても、IS曲線は変動しないので国民所得Yは変わりません。
- 金融政策・・・有効
- 財政政策・・・無効
・貨幣需要の利子弾力性がゼロ(LM曲線が垂直)
「貨幣需要の利子弾力性がゼロ(LM曲線が垂直)になっている状態」を考えてみましょう。
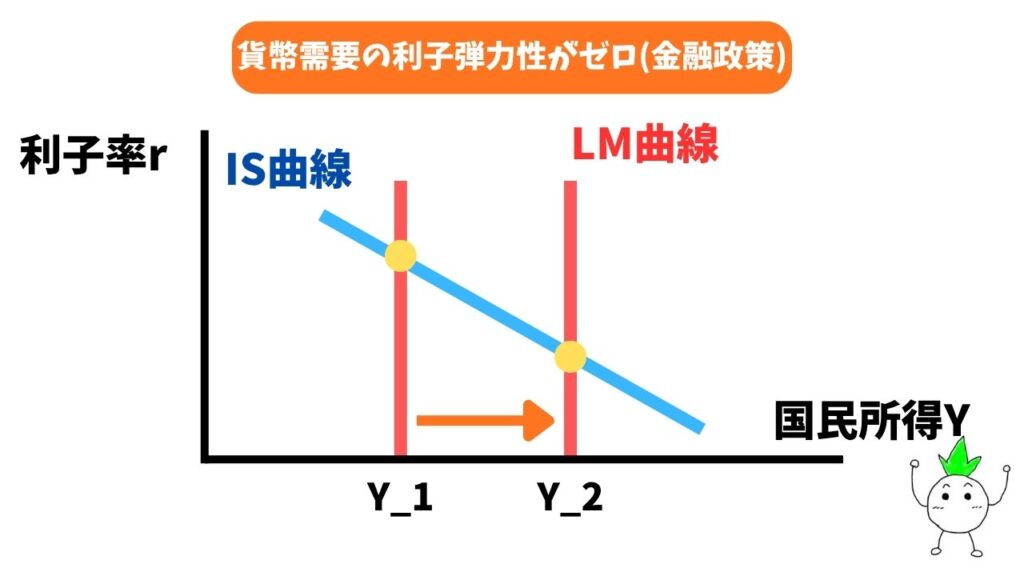
この状態で金融政策を行なってマネーサプライを増やすと、LM曲線が右へシフトした分国民所得Yが増加することになります。
また、「貨幣需要の利子弾力性がゼロ(LM曲線が垂直)になっている状態」に財政政策を行なっても、利子率が上昇するだけで国民所得Yは変化しません。
- 金融政策・・・有効
- 財政政策・・・無効
金融政策が「無効」になるケース
逆に、金融政策を行っても国民所得が増えないケースも存在します。
・流動性のわな(LM曲線が水平)
・投資の利子弾力性がゼロ(IS曲線が垂直)
・流動性のわな(LM曲線が水平)
「経済が流動性のわなに陥り、LM曲線が水平になっている状態」を考えてみましょう。
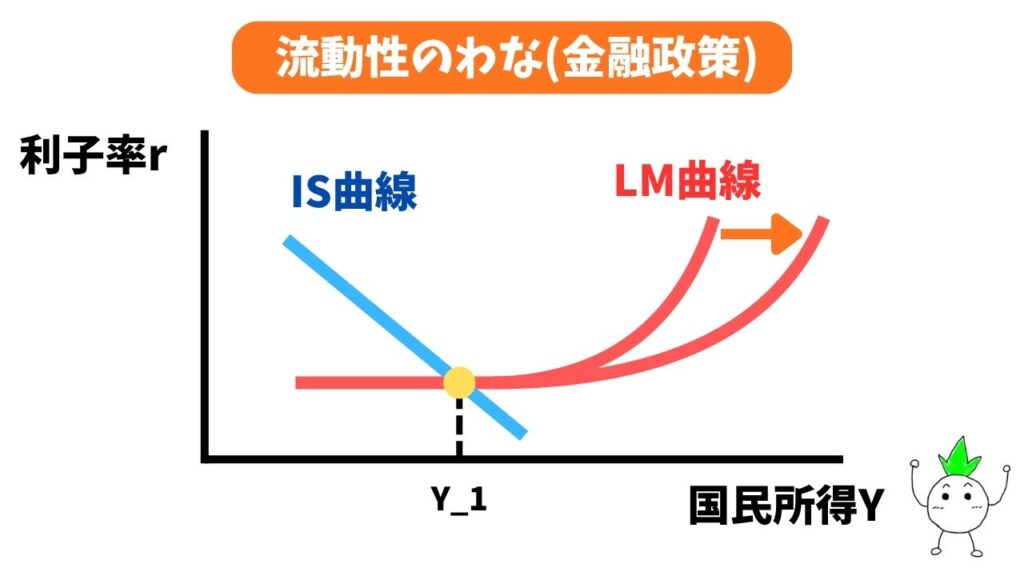
財政政策の解説で述べた通り、流動性のわなが起きているときLM曲線をシフトさせても国民所得Yは変化しません。
つまり、「経済が流動性のわなに陥り、LM曲線が水平になっている状態」では、金融政策は無効になります。
この場合、財政政策によってIS曲線を右へシフトさせることが有効になります。
- 金融政策・・・無効
- 財政政策・・・有効
・投資の利子弾力性がゼロ(IS曲線が垂直)
「投資の利子弾力性がゼロとなり、IS曲線が垂直になっている状態」を考えてみましょう。
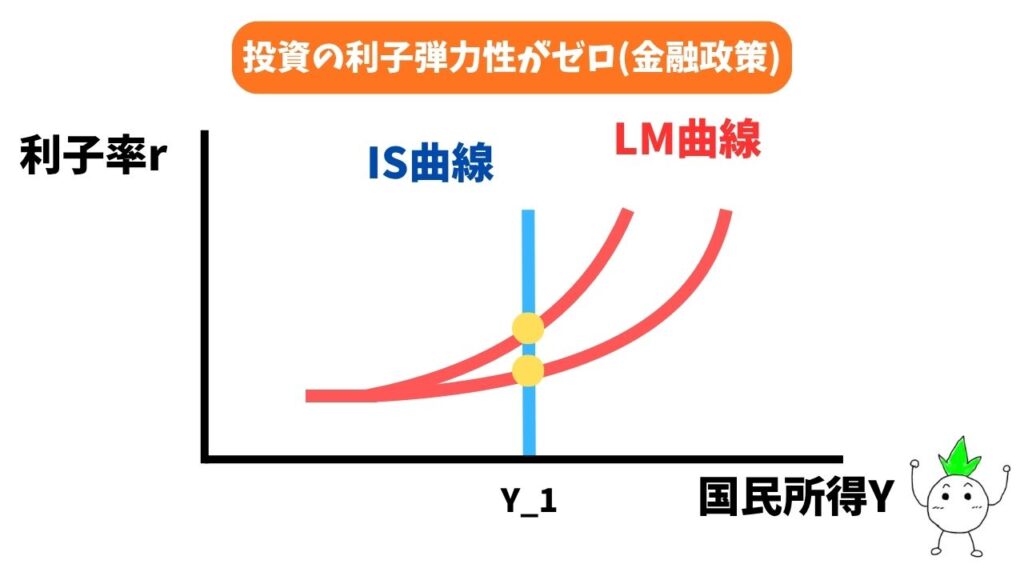
このとき、緩和的な金融政策をとってマネーサプライを大きくしてLM曲線を右へシフトさせても、利子率が低下するだけで国民所得Yは変化しません。
この場合、財政政策によってIS曲線を右へシフトさせることが有効になります。
- 金融政策・・・無効
- 財政政策・・・有効
マネタリストの金融政策
フリードマンなどのマネタリストは、中央銀行が景気を見てその都度行う「裁量的な金融政策」ではなく、ルールに基づく政策を提案しました。
なぜなら、裁量的政策の場合、「問題の認知から政策の決定・実行」までのラグや効果が現れるまでのラグがあるためです。
政策が適切な時期からずれて実施されてしまうと、経済に混乱を引き起こすだけでなく景気が悪化する恐れもあります。
そこで、フリードマンは
「中央銀行は実質経済成長率に合わせて、マネーサプライを毎年一定の割合で機械的に増やし続けるべき」
というK%ルールを主張しました。
- ケインジアン:適切な利子率に変更することで国民所得を操作。金融政策は景気の微調整(ファイン・チューニング)に用いられる。
- マネタリスト:マネーサプライの伸び率を一定に保つことで、インフレのない経済成長を達成。
このように、マネタリストは物価上昇率が0になることが目標です。
まず、貨幣数量説をケンブリッジの残高方程式で表します。
M = kPY
この式を「変化率(何%増えたか)」の形に書き換えると、次のような足し算の式になります。(kは一定なので変化率は0になります。)
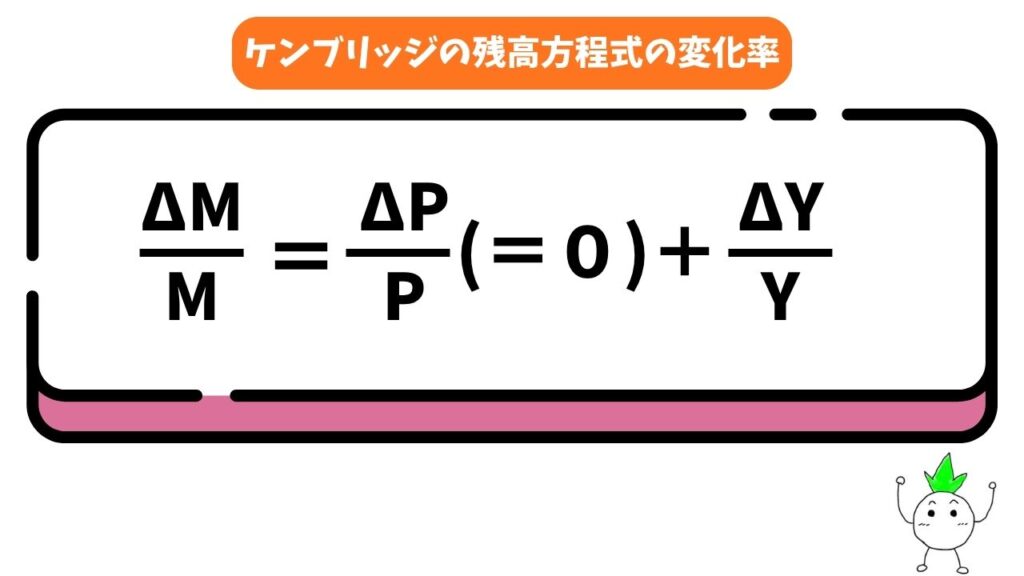
つまり、物価上昇率を0にするには
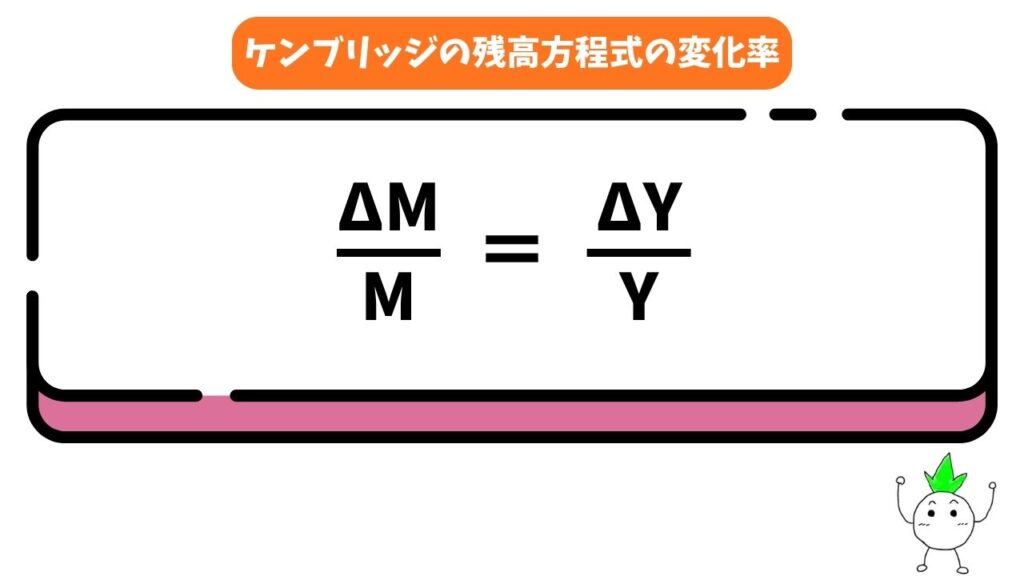
が成立していなければなりません。
これは、「マネーサプライの増加率」を「国の経済成長率」と全く同じ割合に設定すれば、物価は完全に安定することを意味します。
フリードマンが提唱した「k%ルール」の「k」とは、この経済成長率に合わせた「一定の増加率(例:毎年3%など)」のことを指しています。
フィッシャー効果
金融緩和を行ってマネーサプライを増やすと、短期間であれば物価が変化しないので実質利子率が低下します。
一方、長期的にはお金の価値が下がるので「物価が上がる(インフレーションになる)」ことになります。
名目金利と実質金利の間には
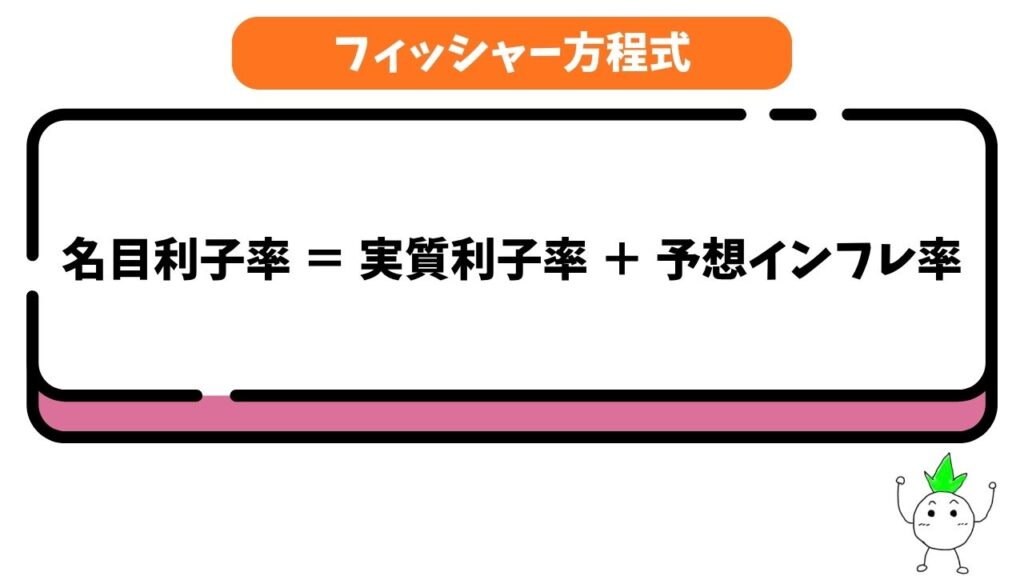
という式(フィッシャー方程式)が成立します。
マネーサプライが増加してインフレ予想が発生すると、お金を貸す側(銀行など)が将来のお金の目減り分を補うために金利を高く設定しようとします。
その結果、最終的に名目利子率が上昇してしまいます。
この金融緩和による利子率の上昇をフィッシャー効果と呼び、金融政策によるせっかくの「利子率の低下」を長期的に打ち消してしまう要因となります。
本格的な試験対策・資格取得を目指す方へ
経済学(ミクロ・マクロ)は、公務員試験や中小企業診断士試験などの資格試験において、合否を分ける非常に重要な科目です。
当サイトでの基礎学習に加えて、過去問演習やプロによる体系的なカリキュラムを取り入れることで、合格がグッと近づきます。
独学に限界を感じている方や、最短ルートでの合格を目指す方は、試験対策として実績の高い「伊藤塾」をぜひ活用してみてはいかがでしょうか!