- 国際収支決定理論
- Jカーブ効果
- マーシャル=ラーナー条件:ε + ε* > 1
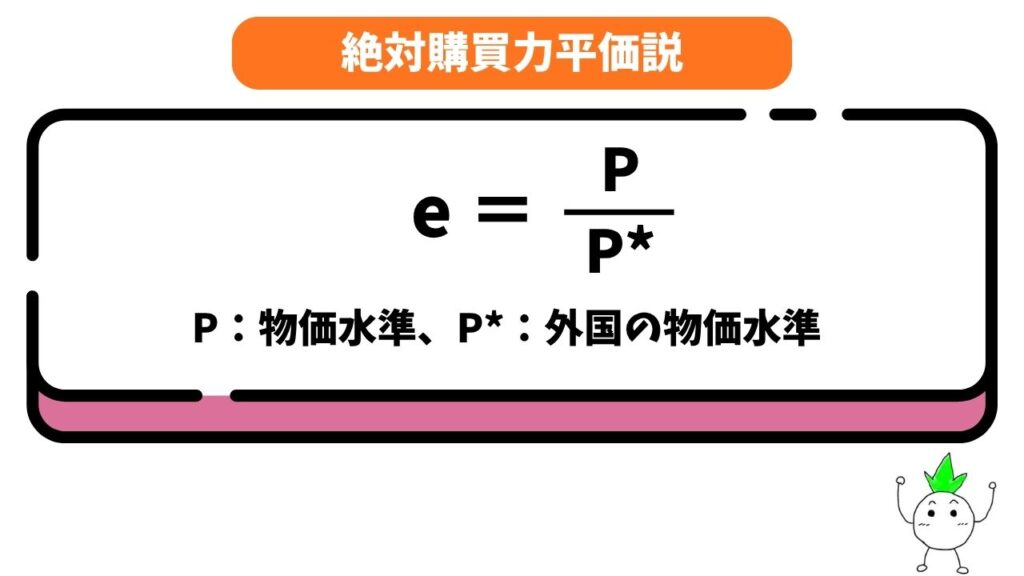
- 絶対購買力平価説
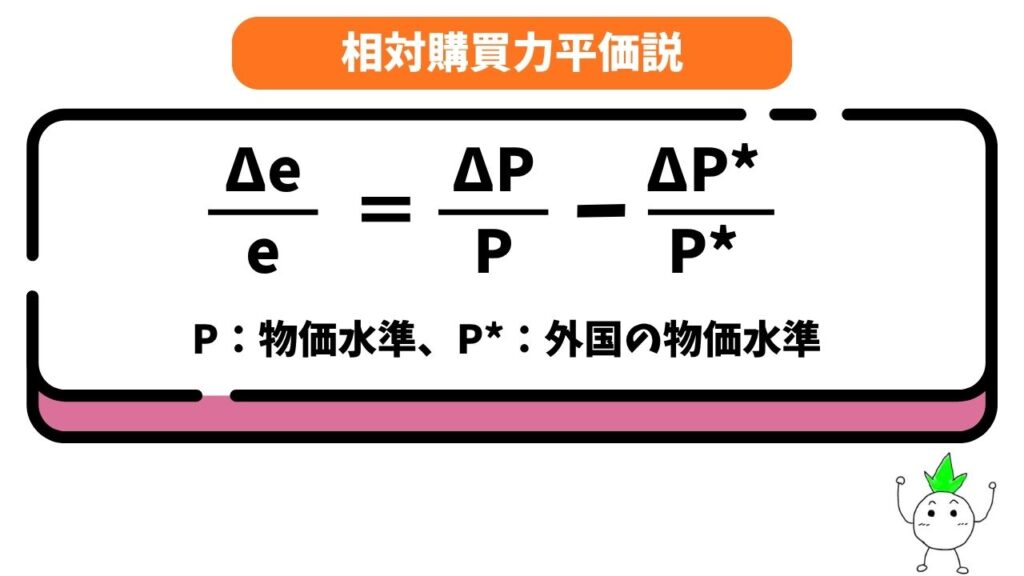
- 相対購買力平価説
- 金利平価説
- バラッサ=サムエルソン効果
国際収支理論
国際収支決定理論
国際収支(主に貿易収支)がどのように決定されるか、あるいはどうすれば改善されるのかを説明するため、マクロ経済学には主に5つの代表的なアプローチが存在します。
① ISバランス論
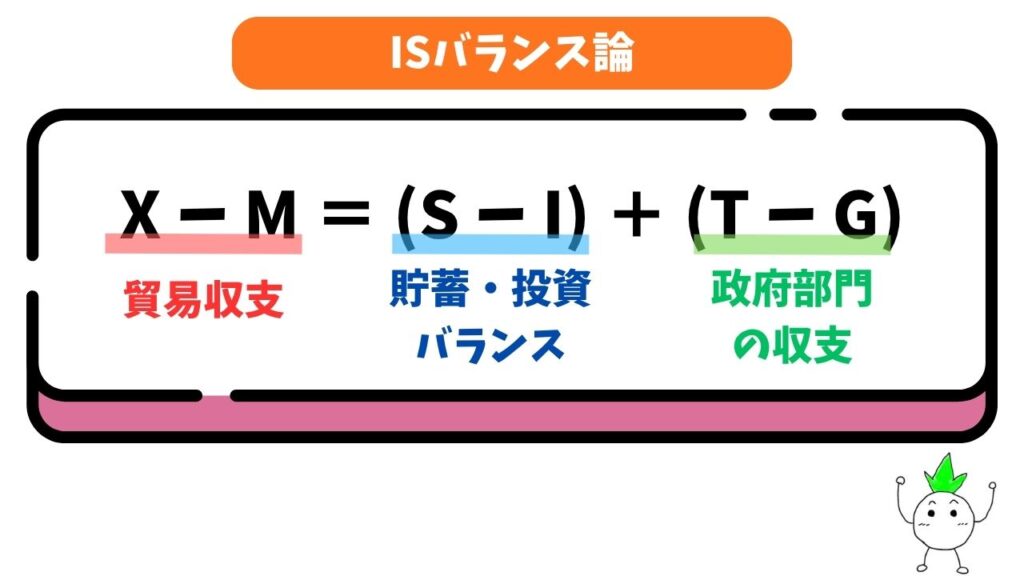
ISバランス論とは、マクロ経済の需給の一致から導き出される数式です。
貿易収支の大きさは、国内の「貯蓄・投資バランス」と「政府部門の収支」によって決まると考えます。
② アブソープション・アプローチ
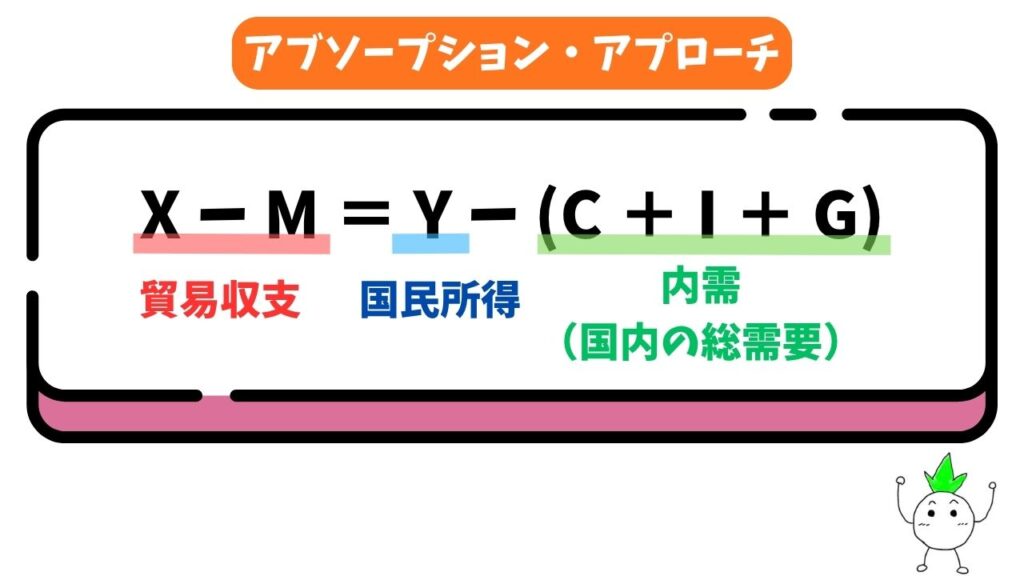
アブソープション・アプローチとは、国内の総需要(消費+投資+政府支出)を「アブソープション(内需)」と定義し、国内の総生産量Yから内需を差し引いた余りが貿易収支になると考える理論です。
内需が大きすぎると貿易赤字になり、小さければ貿易黒字になります。
③ 弾力性アプローチ
弾力性アプローチとは、「為替レートの変動」が貿易収支に与える影響に注目したアプローチです。
円安(為替レートの上昇)になれば自動的に貿易収支が改善するわけではなく、輸出入の数量が価格の変化に対してどれくらい敏感に反応するか(価格弾力性)が重要だと考えます。
この理論から、為替レートによる国際収支の自動調整メカニズムが働くための条件として、後述する「マーシャル=ラーナー条件」が導き出されます。
④ マネタリー・アプローチ
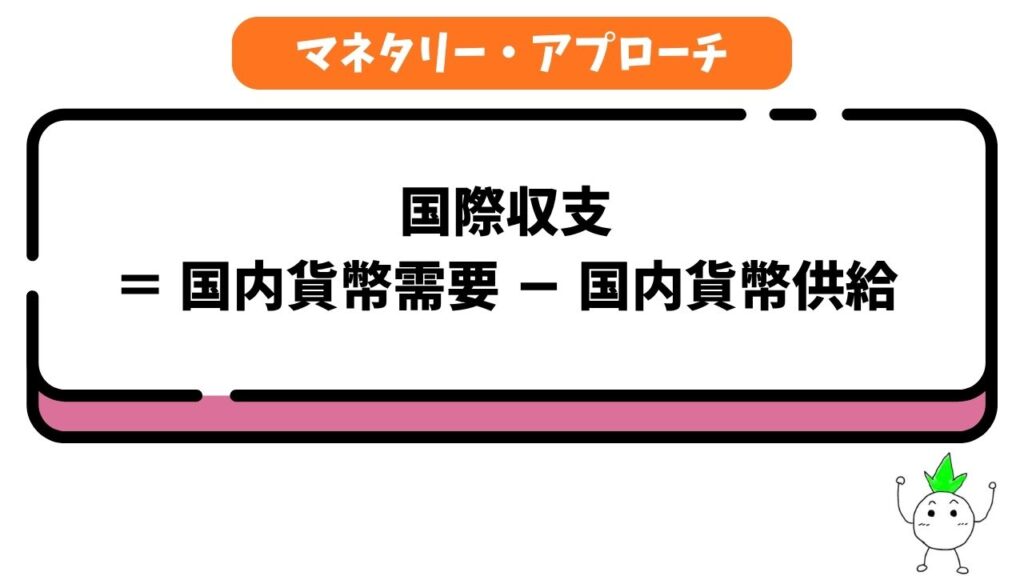
マネタリー・アプローチとは、国際収支を「実体経済(モノの動き)」ではなく「貨幣(お金)の側面」から捉えるアプローチです。
国内で必要とされる貨幣量(貨幣需要)に対して、中央銀行が供給する貨幣量(貨幣供給)が不足している場合、その不足分を海外から調達しようとするため、国際収支の黒字(資金の流入)として現れると考えます。
⑤ アセット・アプローチ
アセット・アプローチとは、マネタリー・アプローチをさらに拡張した考え方です。
貨幣(お金)だけでなく、株式や債券などの「資産(アセット)」の取引も含めて、資産市場全体のバランス(過不足)が国際収支の額を決定づけるとする理論です。
資本収支の動きを説明する上で重要な土台となります。
Jカーブ効果
為替レートが円安になったとき、通常であれば「輸出が増えて国際収支(貿易収支)が改善する」と考えられますが、現実には
「短期的にはかえって貿易赤字が拡大し、長期的になってからようやく黒字が拡大する」
という現象が起こります。
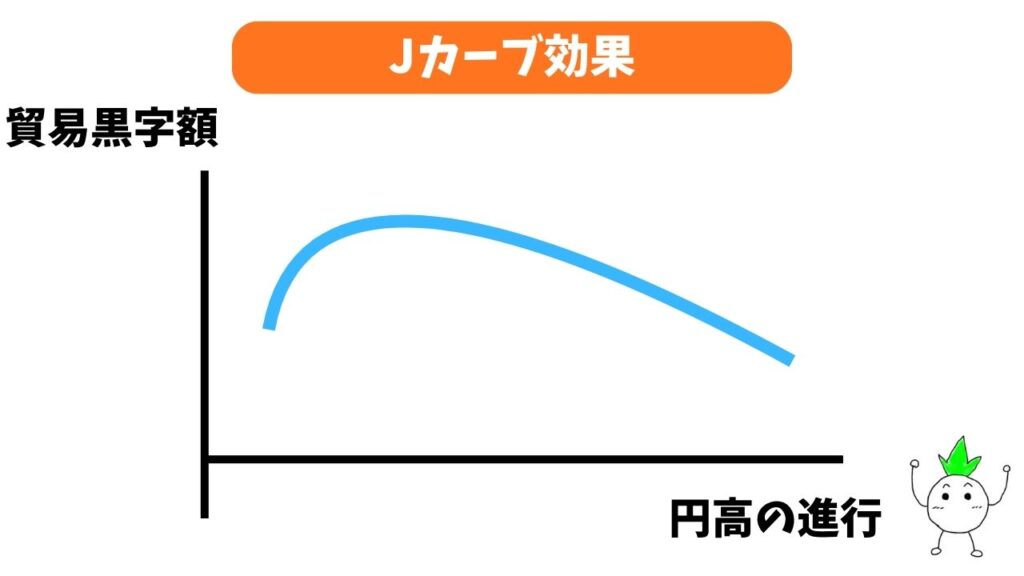
グラフの軌跡がアルファベットの「J」に似ていることから、Jカーブ効果と呼ばれます。
でも、なぜ最初にかえって赤字になるのでしょうか?
実際の貿易取引では、契約から代金の決済、実際の商品の受け渡しまでに数ヶ月のタイムラグがあります(これを数量の調整ラグと呼びます)。
円安になると、輸入するモノの価格は「その瞬間」に跳ね上がりますが、契約済みの輸出入の「数量」は急には変更できません。
その結果、短期的には
「輸出量は増えないのに、輸入にかかる代金だけが為替の影響で高くなってしまう」
ため、一時的に貿易赤字が拡大してしまいます。
時間が経ち、価格に合わせて輸出入の数量が変化し始めると、ようやく円安の恩恵を受けて黒字へと向かいます。
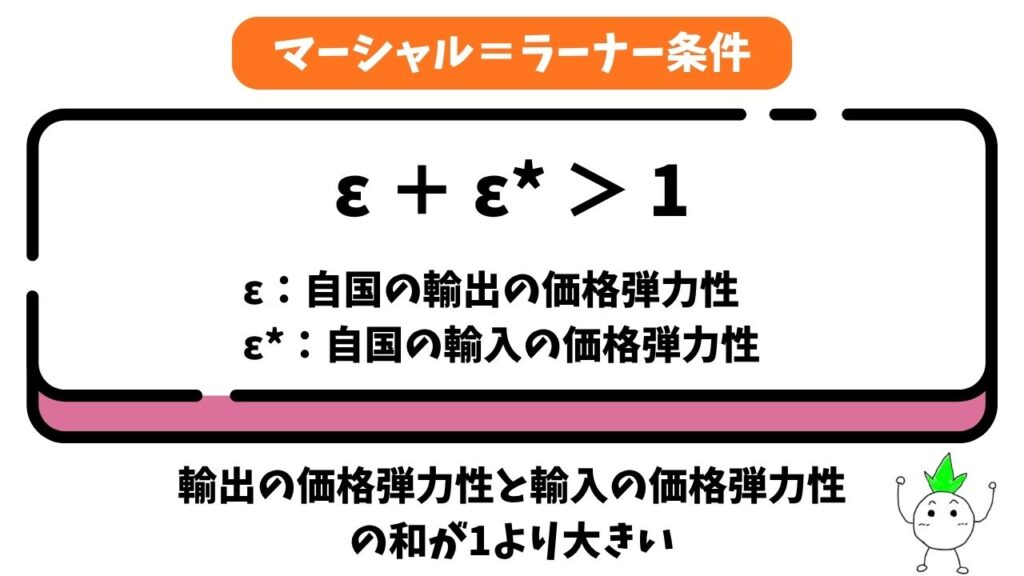
なお、長期的になって円安が貿易収支を改善させるためには、人々の需要が価格変化にしっかりと反応することを示す
マーシャル=ラーナー条件(輸出の価格弾力性と輸入の価格弾力性の和が1より大きいこと:ε + ε* > 1)
を満たしている必要があります。
為替レート決定理論
購買力平価説
購買力平価説とは、主に長期的な為替レートがどのように決まるかを説明する理論です。
「同じ商品は世界中どこでも同じ価格になるはずだ(一物一価の法則)」という前提に基づき、両国の物価水準の比率によって為替レートが決まると考えます。
なぜ物価で為替が決まるのでしょうか?
例えば、日本で100円のハンバーガーが、アメリカで1ドルで売られているとします。
このとき、ハンバーガーの価値を基準にすれば「1ドル=100円」になるのが妥当ですよね。
もし日本がインフレになりハンバーガーが200円に値上がりした場合、1ドルで買えるハンバーガーと等価にするためには「1ドル=200円(円安)」に為替レートが調整されなければなりません。
このように、
- 絶対的な物価水準で決まるとするもの:「絶対購買力平価説(e = P/P*)」(Pは物価水準、P*は外国の物価水準)
- 物価の変化率(インフレ率の差)で決まるとするもの:「相対購買力平価説(Δe/e = ΔP/P ー ΔP*/P*)」
と呼びます。
金利平価説
金利平価説とは、主に短期的な為替レートの変動を説明する理論です。
自国の資産(投資)と外国の資産が代替的であると仮定します。
このとき、投資家がより高い利益を求めて資金を移動させる「裁定取引」によって、最終的に「外国利子率r*」は「国内利子率rにリスク・プレミアムρを上乗せしたもの」に等しくなると考えます。
もし現時点で両者の利回りに差(乖離)がある場合、その差をピッタリ埋めるように「為替レートの期待変化率(Δe/e)」が調整されて均衡に向かうとするのが、金利平価説の考え方です。
これを式で表すと以下のようになります。
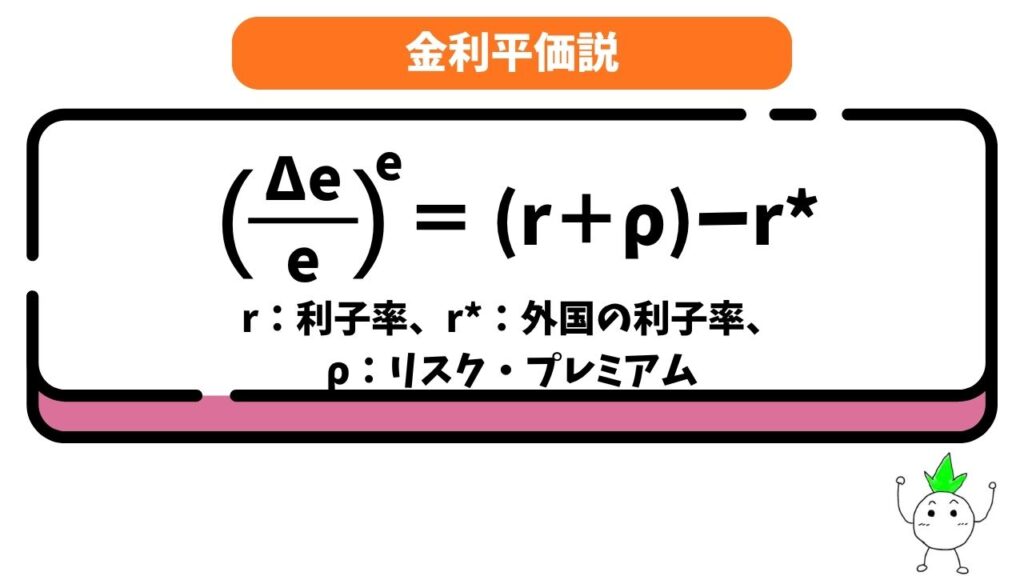
(※ e:為替レート、r:国内利子率、ρ:リスク・プレミアム、r*:外国利子率)
なぜ為替レートが調整されるのでしょうか?
例えば、自国(日本)の利子率が高く、数式の右辺「(r + ρ) ー r*」がプラスの値になるとします。
これは、一見すると日本で投資した方が得な状態ですが、裁定取引によって世界中のお金が日本に流れ込むため、現在の為替市場では円が買われて「円高(自国通貨の増価)」になります。
現在の円が高くなるということは、将来的に見れば「元の水準に向けて円安になっていく(為替レートeが上昇、つまり減価する)」ことを意味します。
つまり、金利が高い国の通貨は、その金利差の分だけ将来的に減価(下落)することが見込まれるため、投資家から見れば「金利でもらえる利益」と「為替の変動による損」が相殺されます。
結果として、どの国に投資しても同じ収益率になるように為替レートが自動的に調整されることになります。
バラッサ=サムエルソン効果
バラッサ=サムエルソン効果とは、経済が成長している国において、長期的に実質為替レートが増価(自国通貨高)していくメカニズムを説明した理論です。
経済が成長する国では、製造業など世界と競争する「貿易財部門」の技術や生産性が大きく向上します。
生産性が上がると、その部門で働く人々の賃金が上昇します。
すると、労働力を確保するために、生産性がそれほど上がっていない「非貿易財部門(サービス業や理髪店など)」でも賃金を引き上げざるを得なくなります。
サービス業の賃金が上がれば、当然サービスの価格(散髪代など)も値上げされるため、国全体の物価水準が底上げされます。
このように、
「貿易財部門の高い生産性が国内全体の物価上昇を引き起こし、結果として実質為替レートの増価をもたらす現象」
をバラッサ=サムエルソン効果と呼びます。
本格的な試験対策・資格取得を目指す方へ
経済学(ミクロ・マクロ)は、公務員試験や中小企業診断士試験などの資格試験において、合否を分ける非常に重要な科目です。
当サイトでの基礎学習に加えて、過去問演習やプロによる体系的なカリキュラムを取り入れることで、合格がグッと近づきます。
独学に限界を感じている方や、最短ルートでの合格を目指す方は、試験対策として実績の高い「伊藤塾」をぜひ活用してみてはいかがでしょうか!